Инвестиционная идея
Uranium Energy Corp (NYSE American: UEC) располагает крупнейшей ресурсной базой урана и наибольшими лицензированными перерабатывающими мощностями в США — порядка 12 млн фунтов в год — при этом фактически использует только малую часть для производства и релизации и остаётся единственной американской компанией, выстраивающей вертикальную интеграцию вплоть до переработки и конверсии. Компания также является единственным нехеджированным производителем в отрасли: она держит 1,46 млн фунтов физического урана и не имеет форвардных контрактов, что делает её скорее инструментом с повышенной чувствительностью к внутренней цене урана, нежели классической горнодобывающей компанией.
Акции UEC на NYSE выросли на 43% за месяц, но снизились на 11% за шесть месяцев и примерно на 35% относительно максимума за 52 недели, достигнутого в начале 2026 года. Текущий консенсус-таргет, к которому мы присоединяемся, предполагает потенциал роста порядка 45% к вчерашнему закрытию.
Акции UEC на NYSE выросли на 43% за месяц, но снизились на 11% за шесть месяцев и примерно на 35% относительно максимума за 52 недели, достигнутого в начале 2026 года. Текущий консенсус-таргет, к которому мы присоединяемся, предполагает потенциал роста порядка 45% к вчерашнему закрытию.
Предисловие: факторы, играющие в пользу идеи
Три квартала подряд рынок наказывал UEC за отказ продавать. Сегодня это решение проверяется на существенно более благоприятном фоне.
Суть идеи — в конвергенции факторов, а не в каком-то одном из них: контрактные цены, оправдывающие сделку, действующий сбой поставок, открытие сезона, перелом в добыче и обнулённые ожидания — при том что UEC держит крупнейшие незаконтрактованные запасы и единственный полностью нехеджированный портфель среди американских аналогов.
- Контрактные цены вышли на уровень, при котором сделка оправданна. Цена долгосрочных контрактов достигла около $90/фунт к концу I квартала 2026 года — максимум с 2008 года. UEC входит в цикл без унаследованного контрактного портфеля, без обязательств по поставкам и без хеджей, то есть ведёт переговоры от текущей кривой, тогда как конкуренты исполняют контракты, заключённые по $60–70.
- Спот пробил вверх на фоне неурегулированного шока предложения. Индикатор TradeTech вырос на $1,75 до $89,50/фунт 21 августа — шестимесячный максимум и +4,7% с середины июля — после того как «Казатомпром» приостановил строительство сернокислотного завода до получения разрешений. Это открытая по срокам приостановка у крупнейшего производителя, затрагивающая ключевой реагент для ПСВ.
- Контрактный сезон открывается в ближайшие недели. World NuclearSymposium (9–11 сентября) традиционно открывает период оживления контрактования — на фоне снижающегося покрытия контрактами у энергокомпаний США и Европы. Механизмом переоценки выступает присуждение контракта, а не выпуск тендера.
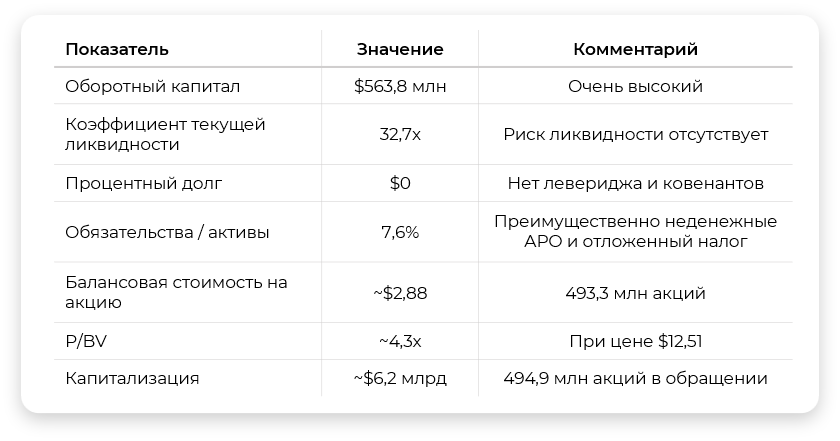
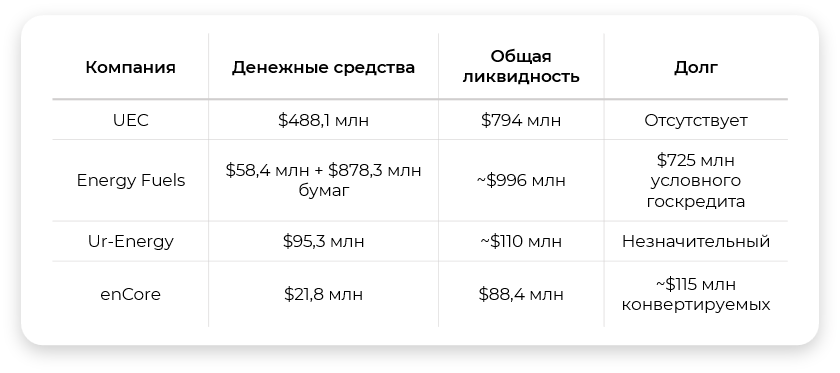
- Ожидание обходится дёшево. 1 456 000 фунтов учтены примерно по $50,80/фунт против спота около $89,50 — порядка $56 млн нереализованной прибыли вне отчётности. При $488 млн денежных средств и отсутствии долга UEC не является вынужденным продавцом.
- Добыча выходит на перелом. BurkeHollow — первый новый объект ПСВ в США более чем за десятилетие — впервые попадёт в отчётность в сентябре, при этом порядка 12 млн фунтов/год лицензированных мощностей задействованы минимально.
- Ожидания находятся на минимуме. Консенсус на квартал — $4,54 млн выручки и −$0,05 на акцию. Эту планку закрывает даже одна умеренная продажа.
Суть идеи — в конвергенции факторов, а не в каком-то одном из них: контрактные цены, оправдывающие сделку, действующий сбой поставок, открытие сезона, перелом в добыче и обнулённые ожидания — при том что UEC держит крупнейшие незаконтрактованные запасы и единственный полностью нехеджированный портфель среди американских аналогов.
Профиль компании
UEC — американский нехеджированный производитель урана, построенный вокруг платформ подземного скважинного выщелачивания (ПСВ) по схеме «хаб и спицы»: лицензированный центральный перерабатывающий завод, питаемый сателлитными скважинными полями.
Два структурных обстоятельства определяют вид отчётности: финансовый год завершается 31 июля, и UEC сохраняет статус эмитента на стадии геологоразведки по S-K 1300, относя затраты на освоение месторождений на расходы, а не капитализируя их.
- Техасский хаб — ЦПЗ Hobson, питаемый Palangana, BurkeHollow и Goliad
- Вайомингский хаб — ЦПЗ Irigaray, питаемый ChristensenRanch; следующий — Ludeman (цель — 2027 год)
- Третья платформа — Sweetwater, приобретена у Rio Tinto в 2024 году, ускоренное лицензирование для добавления ПСВ
- Канада — Roughrider (высокие содержания, Athabasca) и сопутствующие традиционные активы
- Недобычные активы — 1 456 000 фунтов физического U3O8; ~12,3% Uranium Royalty Corp; 50% JCU; 32,2% Anfield Energy; United States Uranium Refining & Conversion Corp (UR&C)
Два структурных обстоятельства определяют вид отчётности: финансовый год завершается 31 июля, и UEC сохраняет статус эмитента на стадии геологоразведки по S-K 1300, относя затраты на освоение месторождений на расходы, а не капитализируя их.
Что действительно отличает UEC
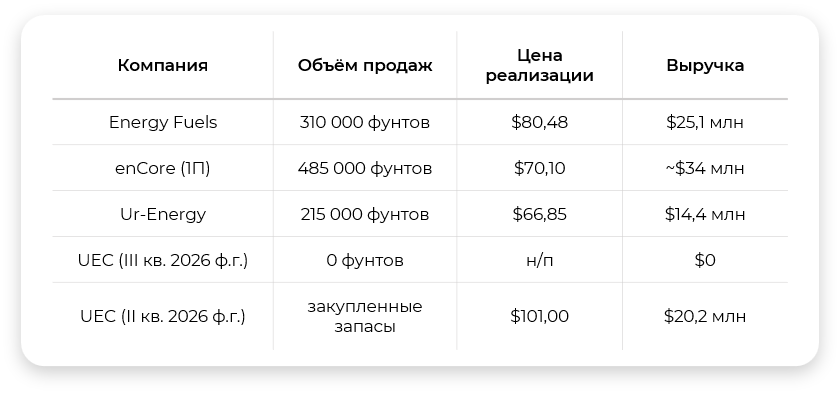
- Отсутствие контрактного портфеля. Все значимые американские конкуренты продали объёмы вперёд; UEC — нет. Компания реализовала уран по $101/фунт, тогда как Ur-Energy получила $66,85, а enCore — $70,10. При этом enCore сейчас докупает сырьё по $75,54 для исполнения контрактов, заключённых по $70,10 — в такой позиции UEC структурно оказаться не может
- Программа физического урана. С 2021 года UEC целенаправленно приобретала и складировала U3O8 как казначейский актив, а не как побочный продукт добычи. Отчасти добывающая компания, отчасти держатель физического металла.
- Три лицензированные перерабатывающие платформы. Именно лицензированные мощности являются реальным узким местом в урановой отрасли США: путь BurkeHollow от открытия до добычи занял 14 лет. Ни у одного американского конкурента нет трёх платформ.
- Двойное сырьё Sweetwater. Единственный объект в США, конфигурируемый для переработки как смол ПСВ, так и традиционной руды в промышленных масштабах.
- Чистая структура капитала. Нулевой долг, отсутствие варрантов, навес опционов и RSU — около 1%.
- Опциональность традиционных активов в Канаде. Roughrider даёт экспозицию на высокие содержания, недоступную «чистым» ПСВ-игрокам, в рамках компании с американской юрисдикцией, подпадающей под меры господдержки США.
Финансовое положение
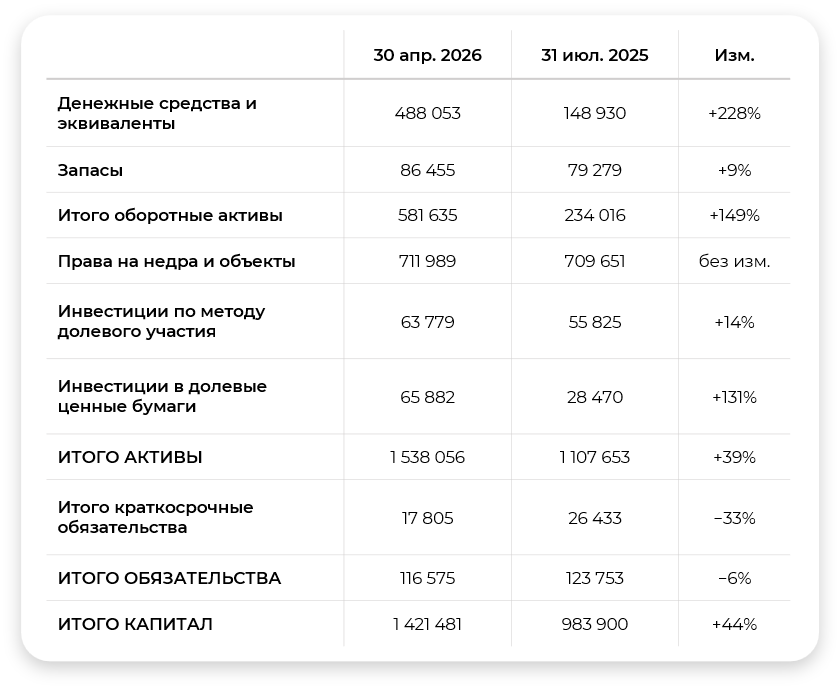
Все показатели — из отчётности по форме 10-Q за квартал, завершившийся 30 апреля 2026 года (III квартал 2026 ф.г.), поданной 8 июня 2026 года. Тыс. долл. США, если не указано иное.
Баланс
Ключевые показатели
Отчёт о прибылях и убытках — 9 месяцев до 30 апреля 2026 года
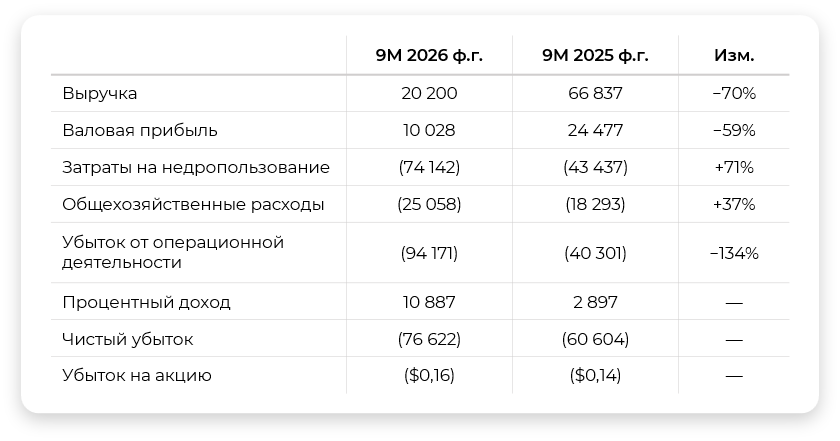
Отдельно III квартал показал нулевую выручку, операционный убыток $40,8 млн и чистый убыток $52,3 млн (−$0,11 на акцию), включая $19,4 млн убытка от переоценки долевых бумаг. Затраты на освоение в размере $43,5 млн за девять месяцев (рост на 132%) отражают реальное строительство, а не инфляцию издержек на неизменной базе.
Денежный поток и структура капитала
- Операционный денежный поток: −$90,1 млн за девять месяцев (порядка $30 млн в квартал)
- Финансовая деятельность: +$505,1 млн за счёт ATM-программы и публичного размещения в октябре 2025 года по $13,15
- Количество акций выросло с 454,0 млн до 494,9 млн — размытие около 9% за девять месяцев
- Остаток лимита ATM: порядка $409 млн из программы 2025 года объёмом $600 млн
- Запас ликвидности: около 16 кварталов только за счёт денежных средств, без учёта дискреционных инвестиций
Качество активов
- Запасы урана. 1 456 000 фунтов учтены по $73,9 млн, что соответствует балансовой стоимости около $50,80/фунт против примерно $130 млн по текущему споту — порядка $56 млн нереализованной прибыли.
- Uranium Royalty Corp. 17 978 364 акции (12,3%) учтены по методу долевого участия в $44,5 млн против справедливой стоимости $70,1 млн, плюс $40,0 млн подписных расписок, обусловленных сделкой URC, находящейся в процессе.
- Концентрация клиентской базы. 100% выручки за девять месяцев пришлось на одного покупателя.
- Рентабельность сегментов. Вайоминг −$50,5 млн, Техас −$22,7 млн, Саскачеван −$12,3 млн; прибыльным оказался только корпоративный сегмент (трейдинг и процентный доход) — +$8,6 млн.
Сопоставление с американскими аналогами
Финансовый год UEC завершается 31 июля, поэтому последний отчётный квартал компании охватывает февраль–апрель 2026 года. Конкуренты отчитываются по календарному году за апрель–июнь 2026 года.
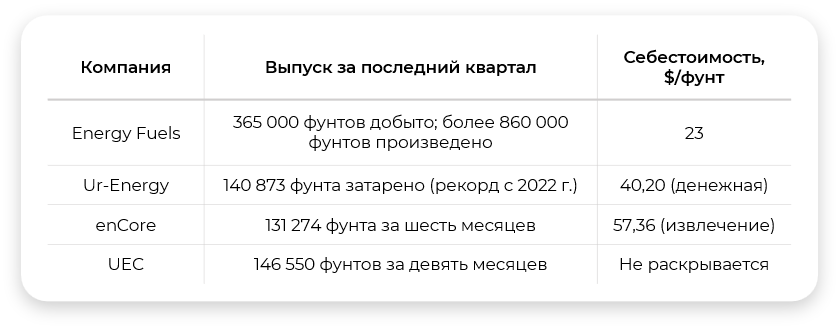
Производство и себестоимость
Продажи и цена реализации
Устойчивость баланса
Оценка позиции
- Преимущества UEC: наиболее глубокая ресурсная база в США; максимальные лицензированные мощности; наиболее устойчивый бездолговой баланс; самая высокая цена реализации при выходе на сделку; единственная компания, развивающая аффинаж и конверсию.
- Недостатки UEC: наименьший текущий объём производства среди действующих американских производителей; единственный квартал с нулевой выручкой в группе; отсутствие раскрытия себестоимости на фунт; наивысшая оценка при наименьшем выпуске; финансирование исключительно за счёт размытия, тогда как Energy Fuels привлекла государственный и банковский капитал.
Катализаторы и статус регуляторной повестки
Ближайшая перспектива (1–6 месяцев)
- World NuclearSymposium, Лондон, 9–11 сентября 2026 года — начало сезона долгосрочного контрактования
- Результаты 2026 ф.г., ожидаются 22–30 сентября — первое раскрытие вклада BurkeHollow и возможных продаж IV квартала
- Приостановка сернокислотного завода «Казатомпрома» — сроки не определены
- Согласования, определяющие расширение узловых домов ChristensenRanch и выход BurkeHollow на мощность
- Выбор площадки для UR&C, от которого зависит подача лицензионной заявки в NRC
- Определение трёх финальных штатов для Innovation Campus Минэнерго США — ожидается до конца 2026 года
Долгосрочная перспектива (1–5 лет)
- Выход на многомиллионные годовые объёмы по трём платформам
- Вертикальная интеграция через UR&C — детальное исследование запланировано на 1П 2027 года
- Освоение Roughrider в Саскачеване
- Структурный дефицит: базовый сценарий WNA предполагает рост потребности реакторов с ~68 920 тU в 2025 году до более чем 150 000 тU к 2040 году
- Возможный выход из статуса эмитента на стадии геологоразведки
Итоги регуляторной повестки лета 2026 года
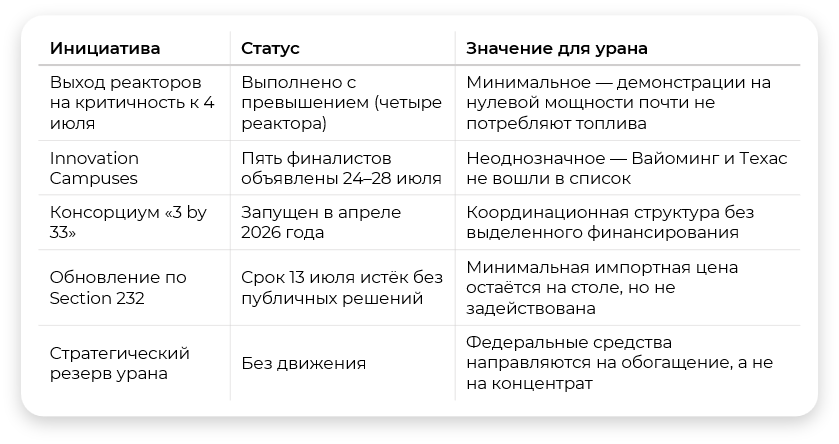
Закономерность состоит в том, что катализаторы на стороне реакторов сработали, а на стороне топливного цикла — нет. Вашингтон реализовал то, что контролирует напрямую; две меры, которые направили бы деньги в отечественный U3O8 — торговые ограничения и закупочный резерв — остаются на стадии рассмотрения.
Сезонность и чувствительность к цене
Рынок долгосрочных урановых контрактов подчиняется календарю бюджетных циклов энергокомпаний:
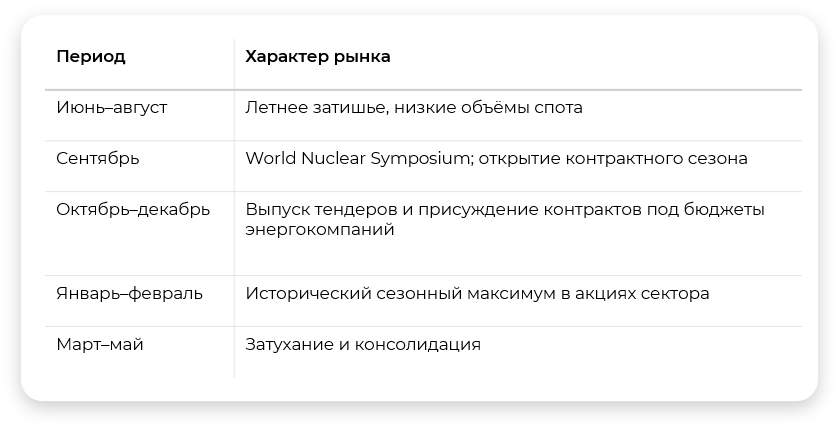
Прошлый цикл прошёл по этому сценарию: спот достиг $100,25 в конце января 2026 года, к весне откатился к середине диапазона $80-х и вновь пробивает вверх в конце августа. Закономерность опирается на ограниченную выборку и может быть перекрыта единичным событием на стороне предложения.
Корреляция с ценами на уран
Оценочные величины, не рассчитанные на массиве данных:
- К акциям урановых аналогов — очень высокая, порядка 0,8–0,9 по дневной доходности
- К споту U3O8 — умеренная на дневном горизонте (~0,3–0,5) и выше на месячном, поскольку спотовые котировки формируются нерегулярно
- Бета к споту — высокая, примерно 2–3x, вследствие отсутствия хеджей и контрактов
С начала года уран прибавил около 5%, тогда как UEC существенно снизилась относительно январского максимума. Расхождение объясняется факторами уровня компании — кварталами с нулевой выручкой, размытием и провалом III квартала, — а не динамикой сырья. Августовское ралли резко восстановило связь между ними.
Покрытие аналитиками и целевые цены
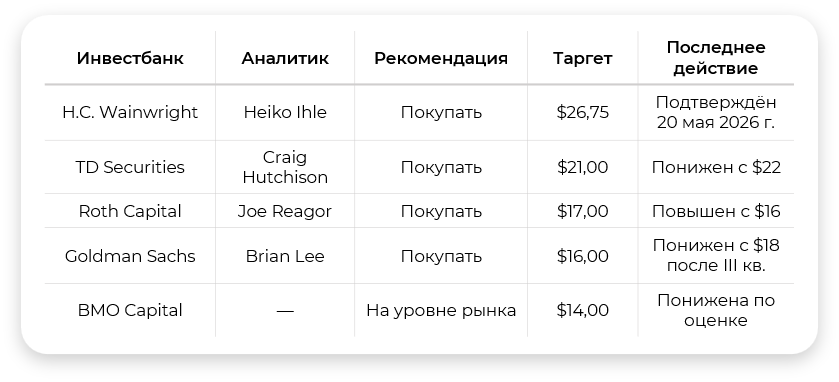
Консенсус агрегаторов находится в диапазоне примерно $18,00–19,55 по 9–13 аналитикам при разбросе от $12,00 до $26,75 и полном отсутствии рекомендаций «продавать».
Два наблюдения. Во-первых, разброс необычно широк: 91% между крайними значениями отражает не расхождение в допущениях, а моделирование по сути двух разных компаний, причём крупные инвестбанки сгруппированы у нижней границы, а бутиковые — у верхней. Во-вторых, таргеты смещались вверх при одновременном резком снижении прогнозов на ближайшие кварталы, что указывает на опору оценок на NAV и ресурсные мультипликаторы, а не на прибыль.
Два наблюдения. Во-первых, разброс необычно широк: 91% между крайними значениями отражает не расхождение в допущениях, а моделирование по сути двух разных компаний, причём крупные инвестбанки сгруппированы у нижней границы, а бутиковые — у верхней. Во-вторых, таргеты смещались вверх при одновременном резком снижении прогнозов на ближайшие кварталы, что указывает на опору оценок на NAV и ресурсные мультипликаторы, а не на прибыль.
Ключевые риски
- Производство. UEC — наименьший по текущему выпуску производитель среди действующих американских компаний. Лицензированные мощности порядка 12 млн фунтов/год против примерно 195 000 фунтов в годовом выражении означают, что ограничением выступают исполнение и развёртывание капитала, а не разрешительные процедуры, — что лишает будущие разочарования регуляторного оправдания.
- Размытие. Около 9% дополнительной эмиссии за девять месяцев при остатке лимита ATM в $409 млн. Каждый квартал с нулевой выручкой финансируется акционерами.
- Непрозрачность себестоимости. Себестоимость на фунт не раскрывается на базе, сопоставимой с $23 у Energy Fuels или $40,20 у Ur-Energy.
- Дискреционность сбытовой политики. В отсутствие принуждающего фактора сроки монетизации непредсказуемы. По состоянию на апрель компания оставалась нетто-покупателем запасов и имеет обязательства по закупкам на пять финансовых лет вперёд.
- Зависимость от регуляторных решений. Значительная часть премии в оценке опирается на торговые ограничения или стратегический резерв, ни один из которых не материализовался за год ожиданий.
- Разрешительные процедуры. Заявки по скважинам захоронения BurkeHollow (WDW447/WDW448) находятся на технической экспертизе TCEQ, впереди — публичные слушания и возможность оспаривания; мощности захоронения ограничивают производительность ПСВ в Техасе.
На что смотреть
Сентябрьская публикация результатов — событие с наибольшей информационной ценностью. Значение имеют три вещи, в порядке приоритета:
Существенная монетизация с большей вероятностью будет раскрыта к отчёту за март 2027 года, при этом отчёт за декабрь 2026 года остаётся правдоподобным более ранним окном. Устойчивый пробой выше $100/фунт или первое присуждение долгосрочного контракта способны сжать эти сроки до недель.
- Какие именно фунты были проданы, если продажи были: закупленные запасы против собственной продукции покажут, сохраняется ли стратегия премии за американское происхождение
- Выросли или сократились запасы: продолжение накопления означает отсутствие монетизации в ближайшей перспективе
- Любые формулировки о переговорах по долгосрочным контрактам: первый признак контракта с энергокомпанией важнее разовой спотовой продажи
Существенная монетизация с большей вероятностью будет раскрыта к отчёту за март 2027 года, при этом отчёт за декабрь 2026 года остаётся правдоподобным более ранним окном. Устойчивый пробой выше $100/фунт или первое присуждение долгосрочного контракта способны сжать эти сроки до недель.
Динамика акций относительно цен на уран
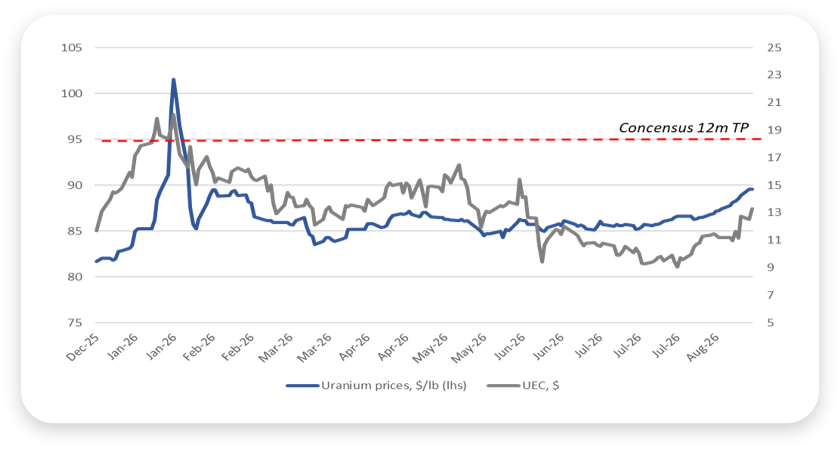
Настоящий обзор носит описательный характер и не является инвестиционной рекомендацией. Показатели взяты из отчётности компании и публичных источников по состоянию на 26 августа 2026 года и должны быть сверены с первичными документами перед использованием. Капитализация Ur-Energy и enCore приведена оценочно. Целевые цены аналитиков представляют собой прогнозные оценки и относятся к наименее надёжным исходным данным применительно к высокобетовой сырьевой акции.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)