Аналитический и финансовый отчёт
Обзор
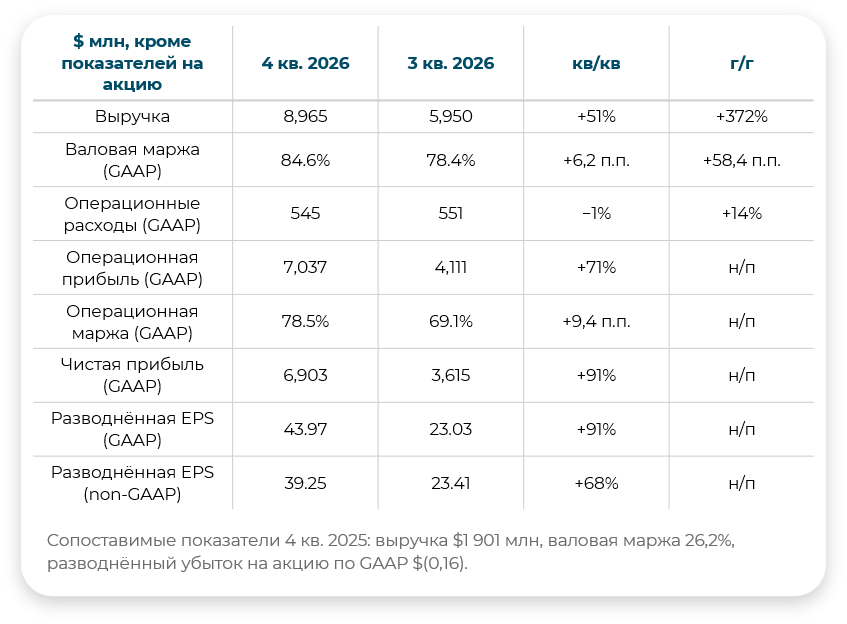
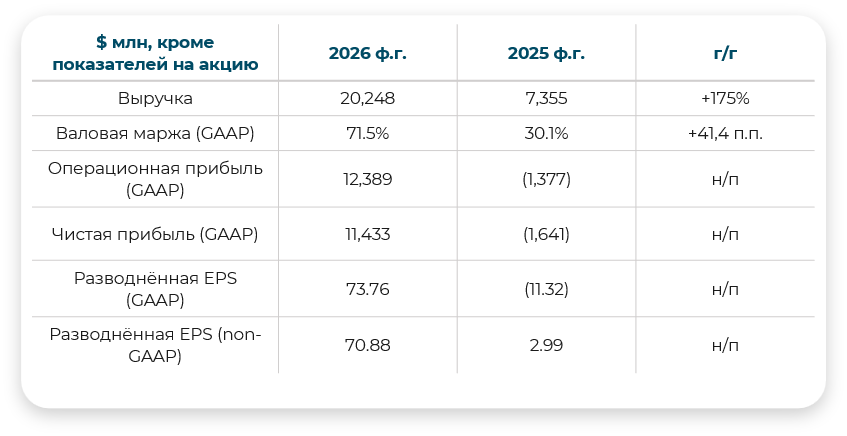
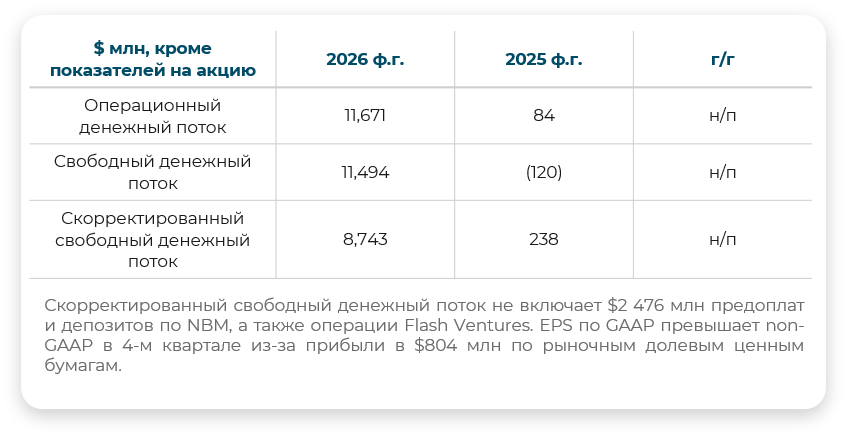
Sandisk завершила 2026 финансовый год кварталом, который по любым общепринятым меркам оказался исключительным. Выручка четвёртого квартала достигла $8,97 млрд, увеличившись на 51% кв/кв и на 372% г/г и уверенно превысив как консенсус-прогноз, так и собственный ориентир компании в $7,75–8,25 млрд; при этом валовая маржа выросла до 84,6%, а прибыль на акцию по non-GAAP — до $39,25. За полный год выручка выросла на 175%, до $20,25 млрд, а чистая прибыль по GAAP составила $11,43 млрд против убытка в $1,64 млрд годом ранее. Спустя восемнадцать месяцев после отделения от Western Digital компания сгенерировала $11,5 млрд свободного денежного потока, полностью погасила долг и утвердила дополнительную программу обратного выкупа акций на $14 млрд.
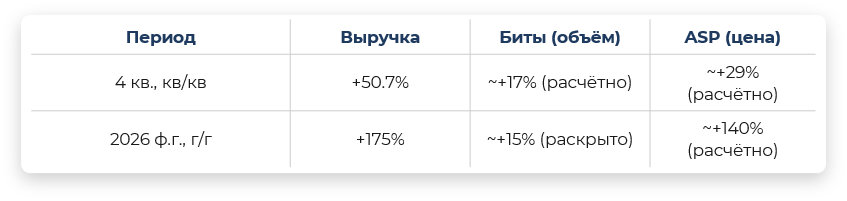
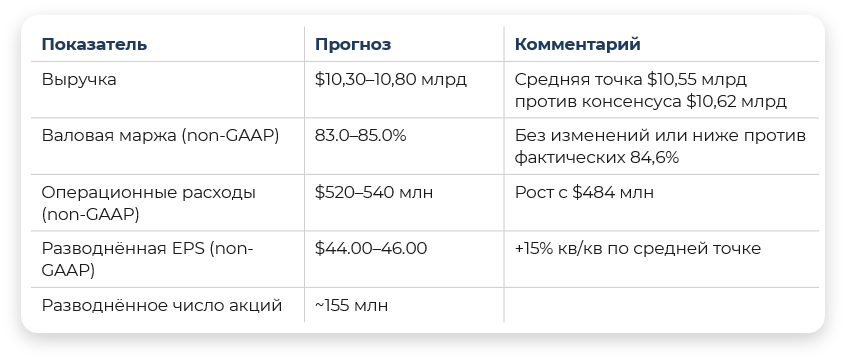
Рынок отреагировал продажами. Акции упали на 5,4% в ходе основной сессии и снизились ещё сильнее после закрытия торгов, потеряв 7–8% на премаркете и находясь на 50% ниже недавних максимумов за 52 недели, притом что консенсус предполагает потенциал роста более 70%. Реакцию объясняют два фактора. Во-первых, прогноз на будущие периоды оказался чуть слабее ожиданий: выручка первого квартала в диапазоне $10,30–10,80 млрд даёт среднюю точку $10,55 млрд против консенсуса в $10,62 млрд, а валовая маржа прогнозируется без изменений на уровне 83–85% несмотря на подразумеваемый рост выручки на 18% кв/кв — это первый квартал, в котором предельная маржа перестаёт расширяться. Во-вторых, и это более принципиально, сама структура роста провоцирует дисконт. Примерно две трети квартального прироста выручки обеспечило повышение цен и лишь одна треть — рост объёмов; за полный год поставки в битах выросли на величину порядка 15%, тогда как выручка увеличилась на 175%.
Структура себестоимости подтверждает это однозначно: в годовом сопоставлении себестоимость реализации фактически снизилась на 1,4%, тогда как выручка выросла на 372%. Это результат ценовой динамики, а не производственных достижений или увеличения доли рынка, а цена — наиболее склонная к возврату к среднему переменная в отрасли памяти. Выручка от дата-центров выросла с 10% до более чем 30% всего за 12 месяцев и в 2027 финансовом году займёт наибольшую долю, обогнав сегмент Edge.
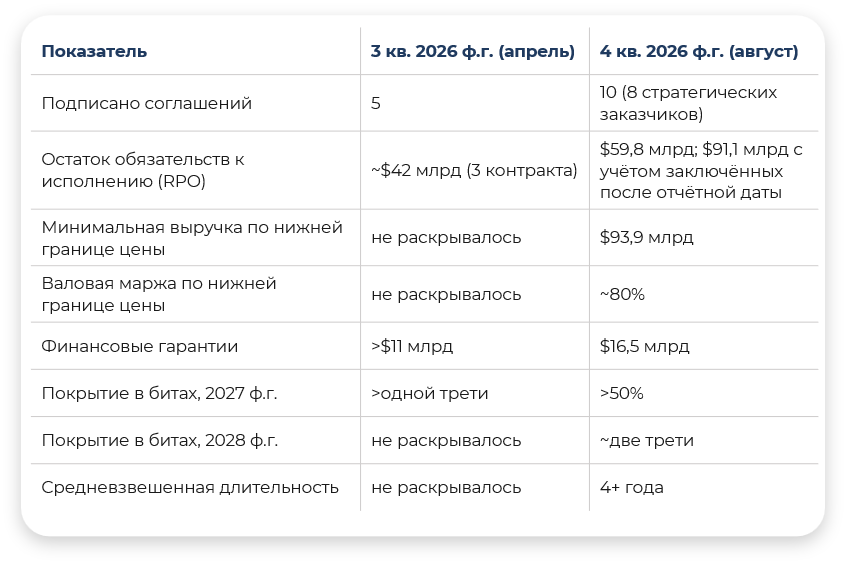
В противовес этому квартал принёс существенный прогресс по единственной инициативе, разработанной именно для решения этой проблемы. Число соглашений Sandisk по новой бизнес-модели (NBM) — многолетних контрактов на поставку, обеспеченных финансовыми инструментами третьих сторон, — выросло с пяти до десяти. Остаток обязательств к исполнению (RPO) на конец квартала увеличился до $59,8 млрд, или $91,1 млрд с учётом двух соглашений, заключённых после отчётной даты, против $42 млрд, раскрытых в апреле. Финансовые гарантии выросли с $11 млрд до $16,5 млрд, а законтрактованное покрытие в битах теперь превышает 50% поставок 2027 финансового года и около двух третей поставок 2028 финансового года. Принципиально важно, что руководство впервые раскрыло: минимальная контрактная цена обеспечивает валовую маржу около 80% — то есть речь идёт о нижней границе не только выручки, но и рентабельности.
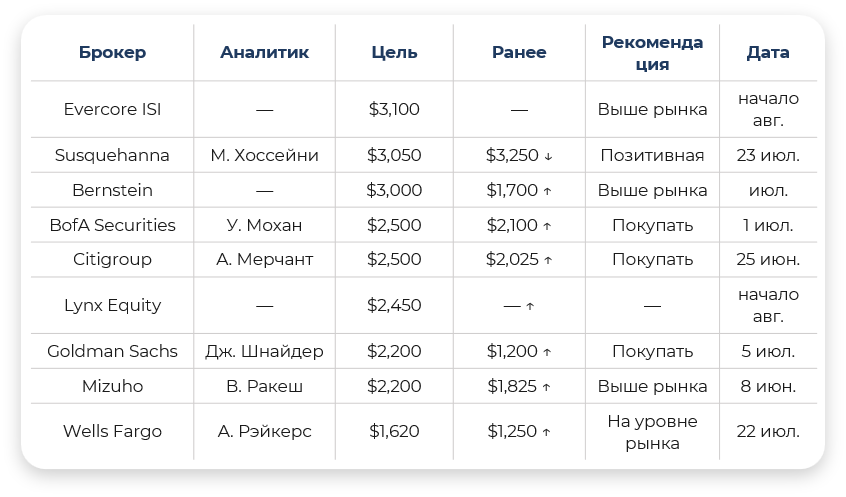
Уверенность аналитиков инвестбанков в основном сохраняется. Консенсус-ориентиры сосредоточены примерно между $1 800 и $2 400 в зависимости от провайдера, при этом отдельные оценки варьируются от $1 620 у Wells Fargo до $3 100 у Evercore ISI. Эта видимая уверенность требует оговорки: все опубликованные целевые цены предшествуют отчёту за четвёртый квартал, а лежащие в их основе оценки прибыли на 2027 финансовый год охватывают диапазон примерно от $154 до $396 на акцию.
Консенсус, собранный из прогнозов, различающихся в два с половиной раза, — это среднее арифметическое, а не мнение. День инвестора 13 августа, на котором руководство, как ожидается, раскроет долгосрочную структуру маржи и устойчивость к циклу, вероятно, изменит это распределение существеннее, чем сам квартальный отчёт.
Рынок отреагировал продажами. Акции упали на 5,4% в ходе основной сессии и снизились ещё сильнее после закрытия торгов, потеряв 7–8% на премаркете и находясь на 50% ниже недавних максимумов за 52 недели, притом что консенсус предполагает потенциал роста более 70%. Реакцию объясняют два фактора. Во-первых, прогноз на будущие периоды оказался чуть слабее ожиданий: выручка первого квартала в диапазоне $10,30–10,80 млрд даёт среднюю точку $10,55 млрд против консенсуса в $10,62 млрд, а валовая маржа прогнозируется без изменений на уровне 83–85% несмотря на подразумеваемый рост выручки на 18% кв/кв — это первый квартал, в котором предельная маржа перестаёт расширяться. Во-вторых, и это более принципиально, сама структура роста провоцирует дисконт. Примерно две трети квартального прироста выручки обеспечило повышение цен и лишь одна треть — рост объёмов; за полный год поставки в битах выросли на величину порядка 15%, тогда как выручка увеличилась на 175%.
Структура себестоимости подтверждает это однозначно: в годовом сопоставлении себестоимость реализации фактически снизилась на 1,4%, тогда как выручка выросла на 372%. Это результат ценовой динамики, а не производственных достижений или увеличения доли рынка, а цена — наиболее склонная к возврату к среднему переменная в отрасли памяти. Выручка от дата-центров выросла с 10% до более чем 30% всего за 12 месяцев и в 2027 финансовом году займёт наибольшую долю, обогнав сегмент Edge.
В противовес этому квартал принёс существенный прогресс по единственной инициативе, разработанной именно для решения этой проблемы. Число соглашений Sandisk по новой бизнес-модели (NBM) — многолетних контрактов на поставку, обеспеченных финансовыми инструментами третьих сторон, — выросло с пяти до десяти. Остаток обязательств к исполнению (RPO) на конец квартала увеличился до $59,8 млрд, или $91,1 млрд с учётом двух соглашений, заключённых после отчётной даты, против $42 млрд, раскрытых в апреле. Финансовые гарантии выросли с $11 млрд до $16,5 млрд, а законтрактованное покрытие в битах теперь превышает 50% поставок 2027 финансового года и около двух третей поставок 2028 финансового года. Принципиально важно, что руководство впервые раскрыло: минимальная контрактная цена обеспечивает валовую маржу около 80% — то есть речь идёт о нижней границе не только выручки, но и рентабельности.
Уверенность аналитиков инвестбанков в основном сохраняется. Консенсус-ориентиры сосредоточены примерно между $1 800 и $2 400 в зависимости от провайдера, при этом отдельные оценки варьируются от $1 620 у Wells Fargo до $3 100 у Evercore ISI. Эта видимая уверенность требует оговорки: все опубликованные целевые цены предшествуют отчёту за четвёртый квартал, а лежащие в их основе оценки прибыли на 2027 финансовый год охватывают диапазон примерно от $154 до $396 на акцию.
Консенсус, собранный из прогнозов, различающихся в два с половиной раза, — это среднее арифметическое, а не мнение. День инвестора 13 августа, на котором руководство, как ожидается, раскроет долгосрочную структуру маржи и устойчивость к циклу, вероятно, изменит это распределение существеннее, чем сам квартальный отчёт.
Ключевые результаты
4-й квартал 2026 финансового года
2026 финансовый год
Баланс и возврат капитала акционерам
- Денежные средства и эквиваленты в размере $4,76 млрд плюс $1,78 млрд рыночных долевых ценных бумаг; долгосрочный долг сокращён до нуля с $1,83 млрд, в результате чего компания вышла в чистую денежную позицию.
- В 4-м квартале выкуплено акций на $4,52 млрд. Совет директоров утвердил дополнительно $14 млрд, доведя остаток одобренного лимита до $15,5 млрд.
- Капитальные затраты составили $43 млн за квартал и $177 млн за год — около 1% выручки, — поскольку инвестиции в производственные мощности осуществляются через совместное предприятие Flash Ventures с Kioxia, продлённое до декабря 2034 года.
- Оборотный капитал резко вырос: дебиторская задолженность — до $4,71 млрд с $1,07 млрд; обязательства по возвратам — до $1,50 млрд со $126 млн; обязательства по договорам — до $1,24 млрд практически с нуля.
Выручка по конечным рынкам
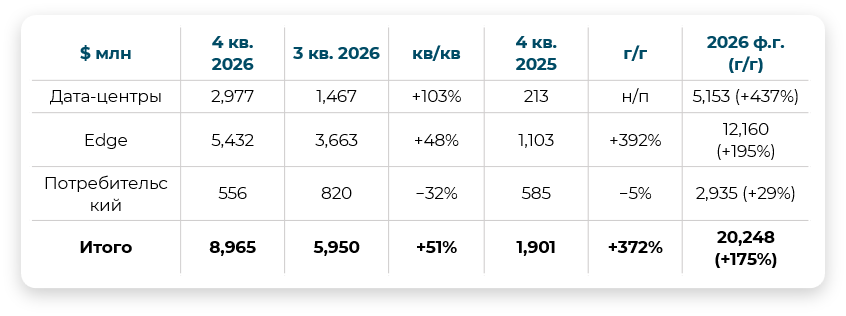
Sandisk работает как единый отчётный сегмент (продукты флеш-памяти для хранения данных) и раскрывает выручку по конечным рынкам, а не по бизнес-сегментам. Маржа или операционная прибыль на уровне сегментов не раскрывается.
Определения и драйверы
- Дата-центры — корпоративные SSD, поставляемые гиперскейлерам и клиентам ИИ-инфраструктуры. Доля выросла с примерно 12% битов Sandiskгод назад до 38% портфеля на конец 2026 финансового года. В отчётном квартале начались коммерческие поставки Stargate на базе QLC.
- Edge — встраиваемая и съёмная флеш-память для клиентских и мобильных устройств, включая клиентские SSD, а также каналы OEM-поставок для смартфонов и автомобильной отрасли. На Edge приходится 61% выручки 4-го квартала; это крупнейшая категория и наиболее зависимая от средней цены реализации: данные по сопоставимым компаниям указывают на стагнацию спроса на NAND для смартфонов и небольшое снижение спроса со стороны ПК, что означает, что рост Edge был почти полностью обеспечен ценой.
- Потребительский — розничные брендированные карты памяти, USB-накопители и портативные SSD. Снижение на 32% кв/кв отражает сознательное распределение мощностей в пользу более маржинального спроса со стороны дата-центров и Edge, а не слабость сегмента.
Разложение роста на цену и объём
Руководство раскрыло, что квартальный рост выручки примерно на одну треть обеспечен увеличением объёмов и на две трети — повышением цен, а рост поставок в битах за полный год составил порядка 15%. Все расчёты ниже выведены из этих двух утверждений и отчёта о прибылях и убытках.
Независимое подтверждение со стороны себестоимости
Себестоимость реализации — показатель, определяемый объёмом битов: она движется вслед за выпуском пластин, а не за фактической ценой. Раскрытую информацию не обязательнопринимать на веру.
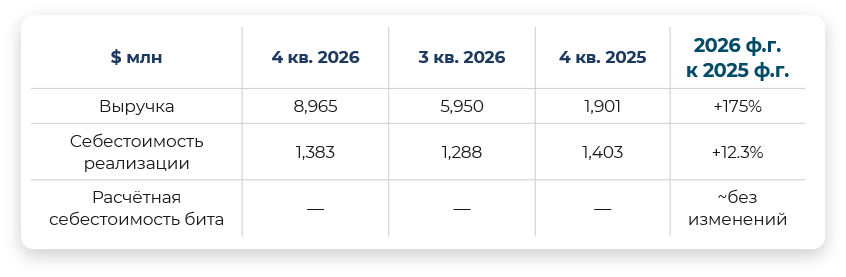
В квартальном сопоставлении выручка выросла на 50,7%, тогда как себестоимость реализации — на 7,4%. В годовом сопоставлении выручка выросла на 372%, а себестоимость снизилась на 1,4% — Sandisk отгрузила несколько больше кремния, чем годом ранее, примерно при той же совокупной себестоимости, и получила за это в 4,7 раза больше денег. Расширение валовой маржи с 26,2% до 84,6% — это не история о затратах, выходе годных или производстве. Это цена.
Сопоставление с отраслевыми аналогами
- Micron (3 кв. ф.г.): поставки битов DRAM выросли на несколько процентов, тогда как средние цены реализации поднялись примерно на 60% с небольшим кв/кв; себестоимость выросла на 10,5% при росте выручки на 345,7%.
- Kioxia (те же заводы Flash Ventures): смешанная средняя цена реализации выросла примерно на 70% г/г; в предыдущем квартале цена на NAND удвоилась кв/кв, тогда как поставки снизились примерно на 10%.
- Western Digital, для контраста: отгружен 231 эксабайт, рост на 22% г/г при росте выручки на 44% — примерно поровну объём и сочетание цены и структуры продаж.
Рост поставок в битах порядка 15% примерно соответствует рыночному темпу; Kioxiaпрогнозирует рост отраслевого спроса на биты NAND на 17–19% в 2026 календарном году и ожидает, что её собственные поставки будут следовать этой динамике. Таким образом, Sandisk не наращивает долю рынка и не увеличивает выпуск быстрее конкурентов. Она продаёт рыночно нормальный объём битов в условиях дефицита.
Соглашения по новой бизнес-модели (NBM)
«Новая бизнес-модель» — это принятое в Sandisk обозначение многолетнего контракта на поставку со стратегическим заказчиком, представляющее собой осознанный разрыв с исторически сложившейся практикой продаж NAND. Это важнейшее событие квартала.
Механика
- Срок от трёх до пяти лет, при этом средневзвешенная длительность по всем NBM превышает четыре года — против примерно одного года для типовых долгосрочных соглашений в сегменте памяти.
- Заказчик получает гарантированное распределение поставок с растущими законтрактованными объёмами; Sandisk получает гарантированный отбор продукции при стабильной загрузке производства.
- Ценообразование сочетает фиксированные и переменные элементы в коридоре между нижней и верхней границей, что позволяет участвовать в росте цен, одновременно устанавливая защиту на случай их падения.
- Исполнение обеспечивается денежными депозитами и финансовыми инструментами, размещёнными в сторонних организациях; обеспечение срабатывает немедленно при невыполнении квартального обязательства по закупке — существенно жёстче, чем традиционные условия «бери или плати».
- Покрытие распространяется на заказчиков как в сегменте дата-центров, так и в Edge, а не только на дата-центры.
Прогресс за квартал
Почему важно раскрытие маржи по нижней границе цены
Прежние раскрытия устанавливали нижнюю границу выручки. Валовая маржа около 80% при минимальной контрактной цене устанавливает нижнюю границу рентабельности. Если $93,9 млрд минимальной законтрактованной выручки конвертируются по этой ставке, это подразумевает около $75 млрд законтрактованной валовой прибыли — принципиально иной негативный сценарий по сравнению с обычным возвратом к среднему после пика цикла.
К этому прилагаются две оговорки. Во-первых, расчёт предполагает, что себестоимость бита не изменится; это обоснованно с учётом стабильных или снижающихся затрат и дорожной карты BiCS8/BiCS10, но всё же остаётся допущением. Во-вторых, разрыв в пять пунктов между пиковой спотовой маржой (84,6%) и контрактной нижней границей (~80%) может указывать на исключительно сильную переговорную позицию — либо на то, что нижние границы были зафиксированы вблизи пиковых цен реализации. По оценкам третьих сторон, нижняя граница составляет примерно $0,29 за гигабайт, что в целом соответствует недавним ценам продаж. Обе трактовки согласуются с имеющимися данными.
К этому прилагаются две оговорки. Во-первых, расчёт предполагает, что себестоимость бита не изменится; это обоснованно с учётом стабильных или снижающихся затрат и дорожной карты BiCS8/BiCS10, но всё же остаётся допущением. Во-вторых, разрыв в пять пунктов между пиковой спотовой маржой (84,6%) и контрактной нижней границей (~80%) может указывать на исключительно сильную переговорную позицию — либо на то, что нижние границы были зафиксированы вблизи пиковых цен реализации. По оценкам третьих сторон, нижняя граница составляет примерно $0,29 за гигабайт, что в целом соответствует недавним ценам продаж. Обе трактовки согласуются с имеющимися данными.
Где NBM отражаются в финансовой отчётности
- Денежный поток: $1,94 млрд предоплат и депозитов по NBM входят в операционный денежный поток квартала в размере $7,13 млрд ($2,48 млрд за год). Скорректированный свободный денежный поток в $5,04 млрд исключает эту сумму.
- Баланс: обязательства по договорам составляют $849 млн по краткосрочной части и $393 млн по долгосрочной, а обязательства по возвратам — $1,50 млрд; эти суммы отражают структуру NBM в отчётности.
- Признание выручки: RPO — это регламентированное раскрытие в бухгалтерском учёте, тот же показатель, который раскрывает Micron, поэтому $59,8 млрд поддаются аудиту. Показатель в $93,9 млрд по нижней границе цены является оценкой компании.
RPO строится на минимальных законтрактованных объёмах по минимальным ценам. Это нижняя граница выручки, а не прогноз; показатель не содержит информации о распределении во времени: $93,9 млрд, распределённые на пять лет, против примерно $40 млрд годового темпа выручки выглядят менее впечатляюще, чем на первый взгляд.
Прогноз и реакция рынка
Прогноз на 1-й квартал 2027 финансового года
Почему рынок был разочарован
- Прогноз на будущее не дотянул до реальной планки. Выручка 4-го квартала превысила консенсус на 5,7%, а скорректированная EPS — на 12,3%, однако средняя точка прогноза по выручке оказалась ниже ожиданий. Завершённый квартал — уже пройденный этап; акции торгуются исходя из следующих двенадцати месяцев.
- Планкой был неофициальный ориентир, а не консенсус. Руководство прогнозировало $7,75–8,25 млрд; Visible Alpha закладывала $8,71 млрд, и по меньшей мере один аналитический дом уже моделировал валовую маржу ~84% как базовый сценарий. Sandisk превзошла собственный прогноз примерно на 12% и всё же лишь достигла того, чего от неё фактически ожидали.
- Две трети роста обеспечила цена. Примерно $2,01 млрд квартального прироста пришлось на ценовой фактор. Рынок присваивает более низкий мультипликатор прибыли, обусловленной ценой, чем прибыли, обусловленной объёмом или структурой продаж.
- Маржа вышла на плато. Прогноз в 83–85% против фактических 84,6% при росте выручки на 18% кв/кв означает, что предельная маржа перестала расширяться.
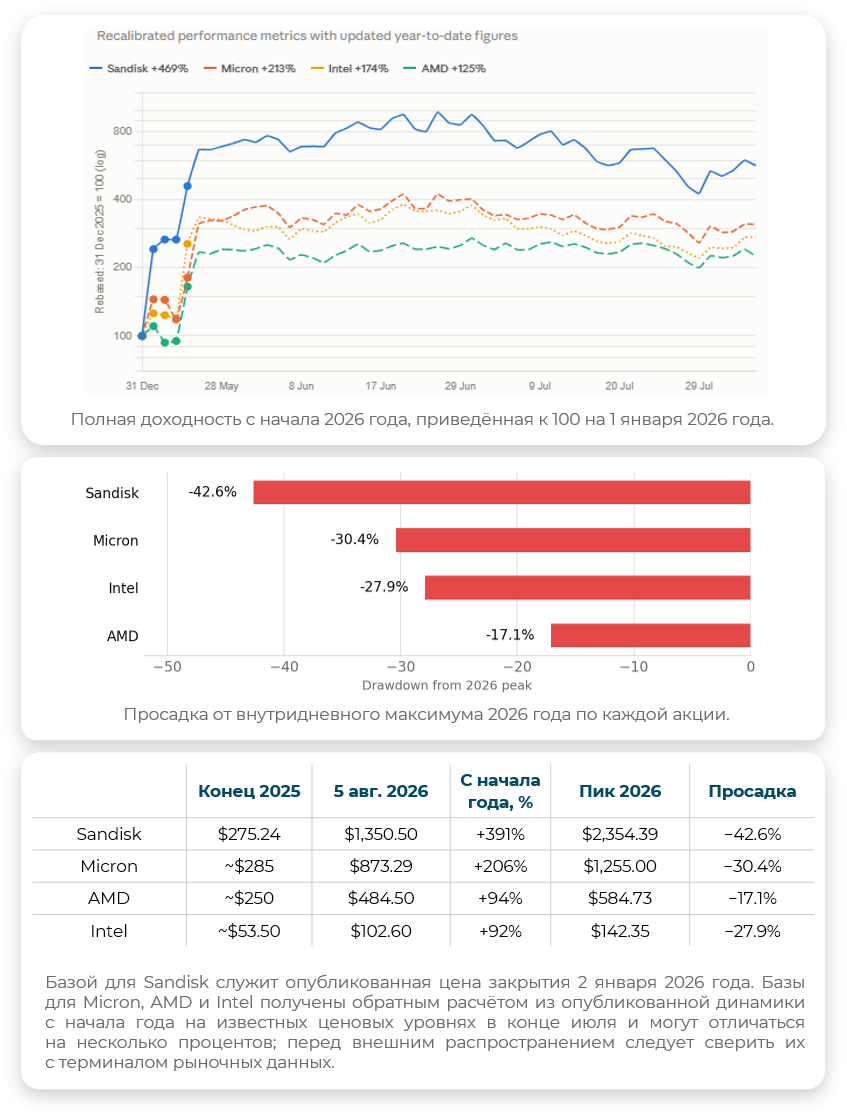
- Позиционирование было односторонним. По данным Bloomberg, перед отчётом насчитывалось 25 рекомендаций «покупать» и пять «держать»; акции выросли примерно на 500% в 2026 году даже после падения на ~39% от июньского максимума. Опционы закладывали движение на 15–25%.
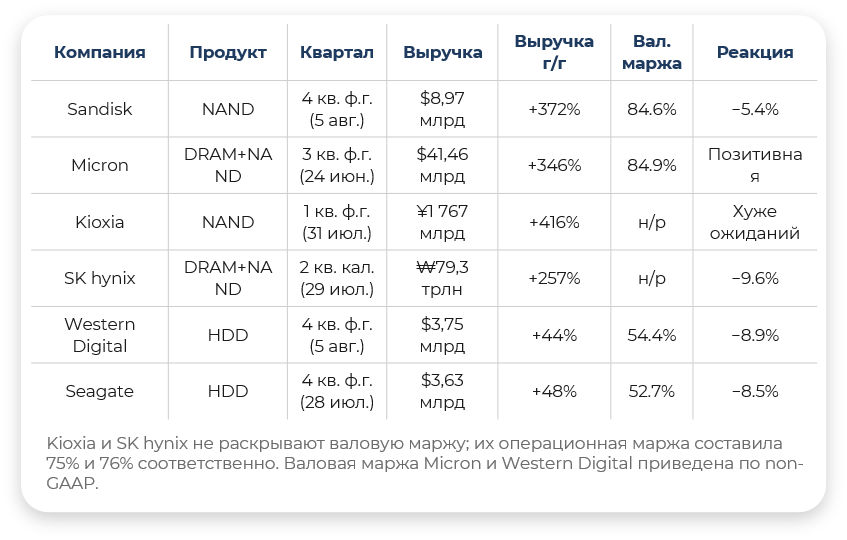
Реакцию правильнее трактовать как отраслевую переоценку прибылей пика цикла, а не как вердикт конкретно по Sandisk. В те же две недели SK hynixупала на 9,6%, Seagate — на 8,5% в ходе торгов, Western Digital — на 8,9%, а Kioxiaотчиталась хуже ожиданий: пять из шести компаний сектора памяти и накопителей подверглись распродаже на рекордных результатах.
Сравнение с отраслевыми аналогами
Все шесть компаний отчитались в течение шести недель. Финансовые календари различаются: квартал Micron завершился 28 мая, у остальных — в конце июня или начале июля.
Последний отчётный квартал
Прогнозы и законтрактованный спрос
Наблюдения
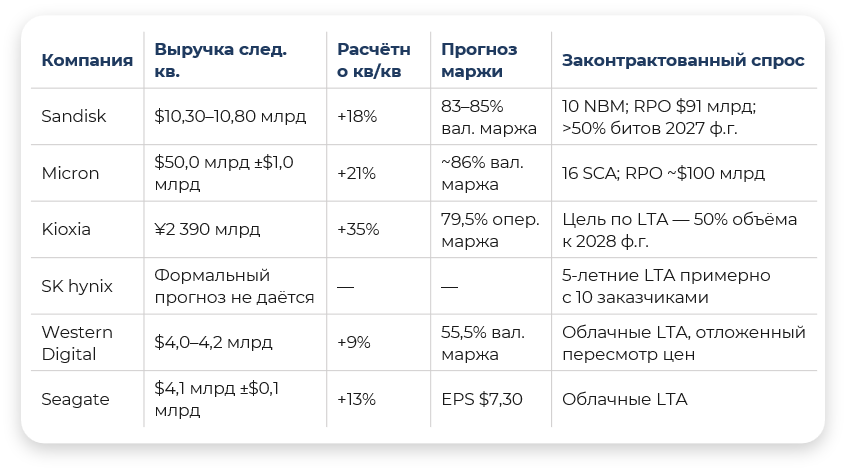
- Лидирующая в отрасли маржа, но не уникальная. Показатель 84,6% находится на одном уровне с 84,9% у Micron и выше 75% операционной маржи Kioxia. Это не специфический для компании учётный артефакт, но и не конкурентное преимущество. Каждый поставщик NAND показывает такие же цифры на фоне одного и того же дефицита.
- Kioxia — наиболее чистое сопоставление. Sandisk и Kioxia совместно владеют заводами Flash Ventures и используют одни и те же биты. Kioxiaпрогнозирует рост операционной маржи с 75% до 79,5% при росте выручки на 35% кв/кв; Sandiskпрогнозирует маржу без изменений при росте на 18%. Разрыв лучше всего объясняется верхними границами цен в NBM, ограничивающими участие в спотовом скачке, — то есть хеджирование, защищающее от падения, уже ограничивает и пик.
- У HDD иное качество прибыли. Western Digital и Seagate выросли на 44–48% при валовой марже 53–54%, что было обусловлено структурой продаж и технологиями (HAMR, накопители большей ёмкости), а не ценовым скачком. Seagate уже тринадцать кварталов подряд демонстрирует расширение валовой маржи. Именно поэтому акции Seagate восстановились после закрытия торгов, а акции Sandisk — нет.
Относительная динамика котировок
Целевые цены аналитиков и консенсус
Все приведённые ниже целевые цены предшествуют отчёту за четвёртый квартал. На дату настоящей записки пересмотры после отчёта ещё не были опубликованы.
Целевые цены отдельных брокеров
Консенсус агрегаторов
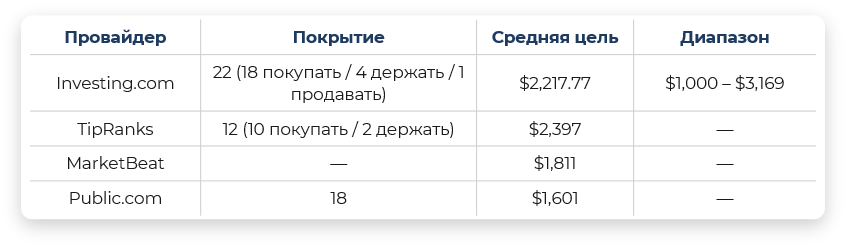
По отношению к цене закрытия $1 350 провайдеры закладывают потенциал от +19% до +78%. Разброс касается не столько самой цели, сколько лежащей в её основе прибыли: оценки EPS на 2027 финансовый год варьируются примерно от $154 до $396 на акцию, то есть от 3,4x до 8,8x форвардной прибыли по текущей цене. Среднее, собранное из прогнозов, различающихся в 2,6 раза, — это арифметика, а не информация.
Два структурных наблюдения. Каждый значимый пересмотр в таблице направлен вверх, и каждый отстаёт от котировок: Goldman удвоил свою цель одним движением, Bernstein поднял её с $1 700 до $3 000. Отдельно отметим, что максимальная оценка на рынке изменилась потому, что Susquehanna исправила ошибки в модели, а не изменила свой взгляд. Наиболее информативной отдельной оценкой может оказаться $1 620 от Wells Fargo с рекомендацией «на уровне рынка»: аналитик с заявленной точностью прогнозов 87% отказывается капитализировать текущую прибыль по мультипликатору роста, а это ровно та позиция, которую рынок занял 5 августа.
Два структурных наблюдения. Каждый значимый пересмотр в таблице направлен вверх, и каждый отстаёт от котировок: Goldman удвоил свою цель одним движением, Bernstein поднял её с $1 700 до $3 000. Отдельно отметим, что максимальная оценка на рынке изменилась потому, что Susquehanna исправила ошибки в модели, а не изменила свой взгляд. Наиболее информативной отдельной оценкой может оказаться $1 620 от Wells Fargo с рекомендацией «на уровне рынка»: аналитик с заявленной точностью прогнозов 87% отказывается капитализировать текущую прибыль по мультипликатору роста, а это ровно та позиция, которую рынок занял 5 августа.
Позитивные факторы
Главный вывод по итогам конференц-звонка — существенный прогресс Sandiskпо соглашениям в рамках новой бизнес-модели, которые теперь формируют структурно иную базу выручки, чем квартал назад. Соглашения охватывают восемь заказчиков как в сегменте дата-центров, так и в Edge — более широкий охват, чем предполагалось ранее, распространяющий контрактное покрытие на крупнейший и наиболее зависимый от цены конечный рынок. Совокупная минимальная законтрактованная выручка по нижней границе цены составляет $93,9 млрд при RPO в $59,8 млрд на конец квартала и $91,1 млрд с учётом сделок, подписанных после отчётной даты, обеспеченных финансовыми гарантиями на $16,5 млрд.
Решающим раскрытием стало то, что минимальная контрактная цена обеспечивает валовую маржу около 80%. Прежние раскрытия устанавливали нижнюю границу выручки; это устанавливает нижнюю границу рентабельности, подразумевая около $75 млрд законтрактованной валовой прибыли и переосмысливая негативный сценарий, уводя его от обычного возврата к среднему после пика цикла. Покрытие теперь распространяется примерно на 50% битов 2027 финансового года и около двух третей битов 2028 финансового года против более чем одной трети тремя месяцами ранее.
Длительность — наиболее недооценённая структурная особенность. Средневзвешенный срок NBM превышает четыре года против примерно одного года для типовых долгосрочных соглашений в сегменте памяти. В сочетании с механизмами нижней и верхней ценовых границ это превращает бизнес, исторически основанный на поквартальных переговорах, в бизнес с многолетней предсказуемостью как по объёму, так и по цене, одновременно повышая прогнозируемость спроса для Sandisk и надёжность поставок для заказчиков. Механизм верхней границы также объясняет кажущуюся аномалию квартала в сравнении с Kioxia: прогноз маржи без изменений — это видимая цена хеджирования, что представляет собой существенно более благоприятную картину, чем та, которую заложил рынок.
Решающим раскрытием стало то, что минимальная контрактная цена обеспечивает валовую маржу около 80%. Прежние раскрытия устанавливали нижнюю границу выручки; это устанавливает нижнюю границу рентабельности, подразумевая около $75 млрд законтрактованной валовой прибыли и переосмысливая негативный сценарий, уводя его от обычного возврата к среднему после пика цикла. Покрытие теперь распространяется примерно на 50% битов 2027 финансового года и около двух третей битов 2028 финансового года против более чем одной трети тремя месяцами ранее.
Длительность — наиболее недооценённая структурная особенность. Средневзвешенный срок NBM превышает четыре года против примерно одного года для типовых долгосрочных соглашений в сегменте памяти. В сочетании с механизмами нижней и верхней ценовых границ это превращает бизнес, исторически основанный на поквартальных переговорах, в бизнес с многолетней предсказуемостью как по объёму, так и по цене, одновременно повышая прогнозируемость спроса для Sandisk и надёжность поставок для заказчиков. Механизм верхней границы также объясняет кажущуюся аномалию квартала в сравнении с Kioxia: прогноз маржи без изменений — это видимая цена хеджирования, что представляет собой существенно более благоприятную картину, чем та, которую заложил рынок.
Дополнительные факторы
- Рекордные результаты по всем ключевым показателям, выше как собственного прогноза, так и консенсуса: выручка $8,97 млрд (+372%), EPS по non-GAAP $39,25 против оценки ~$34,50.
- Сегмент дата-центров закрепился как устойчивая опора, а не разовый всплеск одного квартала: $5,15 млрд за год (+437%) при росте доли в битах с 12% до 38% и начале коммерческих поставок QLC Stargate.
- Скорректированный свободный денежный поток $5,04 млрд при марже 56%; весь долг погашен; чистая денежная позиция; остаток одобренной программы выкупа $15,5 млрд.
- Модель с низкой капиталоёмкостью через Flash Ventures, продлённая до декабря 2034 года, удерживает капитальные затраты на уровне около 6% выручки против программы Micron примерно на $27 млрд за финансовый год.
- Благоприятный рыночный фон: руководство прогнозирует рынок NAND объёмом свыше $300 млрд в 2026 календарном году и примерно $500 млрд в 2027-м, при этом ожидается, что биты будут оставаться дефицитными и после 2027 календарного года. Это прогнозы компании; независимая оценка Kioxiaуказывает на рост спроса на биты в диапазоне ближе к 20%, а значит, расширение адресуемого рынка снова преимущественно обеспечивается ценой.
- Уверенность аналитиков сохраняется: 18 из 22 аналитиков, покрывающих компанию, рекомендуют покупать, при этом все опубликованные целевые цены превышают текущую.
Итоговая оценка
Более слабый, чем ожидалось, прогноз на 1-й квартал 2027 финансового года, вероятно, будет давить на настроения в ближайшей перспективе, однако квартал указывает на реальный путь к более высокой способности генерировать прибыль, сглаженной цикличности и более устойчивым фундаментальным показателям по мере того, как всё большая доля выручки переходит под контракты.
К изложенному выше прилагаются две оговорки. Во-первых, маржа ~80% по нижней границе предполагает неизменность себестоимости бита — что обоснованно с учётом стабильных или снижающихся затрат и дорожной карты BiCS8/BiCS10, но всё же является допущением; а разрыв в пять пунктов между пиковой спотовой маржой и контрактной нижней границей может указывать на то, что нижние границы были зафиксированы вблизи пиковых цен реализации, а не на исключительно сильную переговорную позицию.
Во-вторых, руководство намерено поддерживать более высокие запасы в 2027 финансовом году для обеспечения надёжности поставок по NBM, что удержит рост доступных для продажи битов на уровне около 15% — у нижней границы долгосрочного целевого диапазона. Притом что верхние ценовые границы ограничивают потенциал роста цен, а темпы роста объёмов не ускоряются, рост в 2027 финансовом году вновь будет опираться главным образом на цену и структуру продаж, но уже от более высокой базы.
К изложенному выше прилагаются две оговорки. Во-первых, маржа ~80% по нижней границе предполагает неизменность себестоимости бита — что обоснованно с учётом стабильных или снижающихся затрат и дорожной карты BiCS8/BiCS10, но всё же является допущением; а разрыв в пять пунктов между пиковой спотовой маржой и контрактной нижней границей может указывать на то, что нижние границы были зафиксированы вблизи пиковых цен реализации, а не на исключительно сильную переговорную позицию.
Во-вторых, руководство намерено поддерживать более высокие запасы в 2027 финансовом году для обеспечения надёжности поставок по NBM, что удержит рост доступных для продажи битов на уровне около 15% — у нижней границы долгосрочного целевого диапазона. Притом что верхние ценовые границы ограничивают потенциал роста цен, а темпы роста объёмов не ускоряются, рост в 2027 финансовом году вновь будет опираться главным образом на цену и структуру продаж, но уже от более высокой базы.
Негативные факторы
- Рост преимущественно обеспечен ценой, а не объёмом. Примерно две трети квартального роста пришлось на ценовой фактор; поставки в битах за полный год выросли примерно на 15% против роста выручки на 175%. В годовом сопоставлении себестоимость реализации снизилась на 1,4%, тогда как выручка выросла на 372%. Цена — наиболее склонная к возврату к среднему переменная в сегменте памяти.
- Маржа вышла на плато. Прогноз на 1-й квартал в 83–85% не меняется или снижается против фактических 84,6% несмотря на подразумеваемый рост выручки на 18% кв/кв. Это первый квартал цикла, в котором предельная маржа перестаёт расширяться.
- Средняя точка прогноза не дотянула. $10,55 млрд против консенсуса $10,62 млрд. В абсолютном выражении разница невелика, но в цену акций было заложено повышение прогноза.
- Прогноз слабее ближайшего сопоставимого игрока. Kioxia, работающая на тех же заводах и тех же битах, прогнозирует рост операционной маржи с 75% до 79,5% при росте выручки на 35% кв/кв. Sandisk прогнозирует маржу без изменений при росте на 18%.
- Edge — крупнейший сегмент и наиболее уязвимый к ценам. На Edge приходится 61% выручки 4-го квартала. С учётом данных по сопоставимым компаниям, указывающих на стагнацию спроса на NAND со стороны смартфонов и небольшое снижение спроса со стороны ПК, рост Edge был почти исключительно ценовым.
- Качество денежного потока и выручки всё сильнее зависит от оценочных величин. $1,94 млрд из $7,13 млрд операционного денежного потока составили предоплаты заказчиков. Дебиторская задолженность выросла до $4,71 млрд с $1,07 млрд; обязательства по возвратам — до $1,50 млрд со $126 млн.
- Выкуп акций проводился вблизи максимумов. В 4-м квартале выкуплено акций на $4,5 млрд — около 89% скорректированного свободного денежного потока — притом что акции выросли примерно на 500% с начала года и торговались существенно выше текущего уровня.
- Наращивание запасов — обязательство, принятое при пиковых оценках. Сознательное поддержание более высоких запасов в 2027 финансовом году логически необходимо для обеспечения четырёхлетних гарантий поставок, однако это оборотный капитал, связанный в запасах, оценённых по пиковой стоимости, что повлечёт реальные издержки в случае обвала спроса.
- Отсутствие раскрытия маржи по сегментам. Единый отчётный сегмент с разбивкой выручки только по конечным рынкам. Проверить, какой именно конечный рынок формирует 84,6%, или сопоставить законтрактованные объёмы дата-центров с подверженным спотовым ценам сегментом Edge, невозможно.
- Крайний разброс оценок подрывает бычий консенсус. Оценки EPS на 2027 финансовый год охватывают диапазон примерно от $154 до $396 — различие в 2,6 раза. Все опубликованные целевые цены предшествуют отчёту, а максимальная оценка на рынке изменилась вследствие исправления модели.
- Переоценка всего сектора. Пять из шести компаний сектора памяти и накопителей подверглись распродаже на рекордных результатах в течение двух недель. Это переоценка рынком прибылей пика цикла по всему сектору — встречный ветер, который не способно компенсировать качество исполнения ни одной отдельной компании.
- Структурный медвежий сценарий приглушён, но не устранён. Дефицит исторически провоцирует двойные заказы; когда мощности догоняют спрос, портфели заказов испаряются, а цены обваливаются. NBM покрывают растущую, но не всю долю объёма, а нижние границы цен, по оценкам третьих сторон, находятся вблизи текущих цен реализации — это защищает при обвале, но не доказывает, что сегодняшняя маржа стала новой нормой.
За чем следить
- День инвестора, 13 августа 2026 года. Ожидается, что руководство раскроет долгосрочную структуру маржи, устойчивость к циклу и продуктовую дорожную карту. На что стоит обратить внимание: обновлённый портфель NBM и доли покрытия в битах, детальная структура нижних и верхних ценовых границ, схема предложения битов на 2027 финансовый год, а также сроки коммерциализации High Bandwidth Flash.
- Пересмотр целевых цен после отчёта. Всё распределение опубликованных целевых цен устарело. Пересмотры вместе с Днём инвестора обновят его в течение недели.
- RPO в расчёте на год длительности. Более содержательное сравнение с Micron — это RPO, нормализованный по сроку контрактов, а не абсолютный показатель.
- Динамика цен в сегменте Edge. Будучи крупнейшим и наименее покрытым контрактами сегментом, Edge первым покажет разворот цен.
- Последующие кварталы Kioxia. Используя те же заводы и те же биты, Kioxia даёт наиболее чистую независимую оценку того, является ли консерватизм прогнозов Sandisk контрактным или фундаментальным.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)