Содержание
1. Краткое резюме
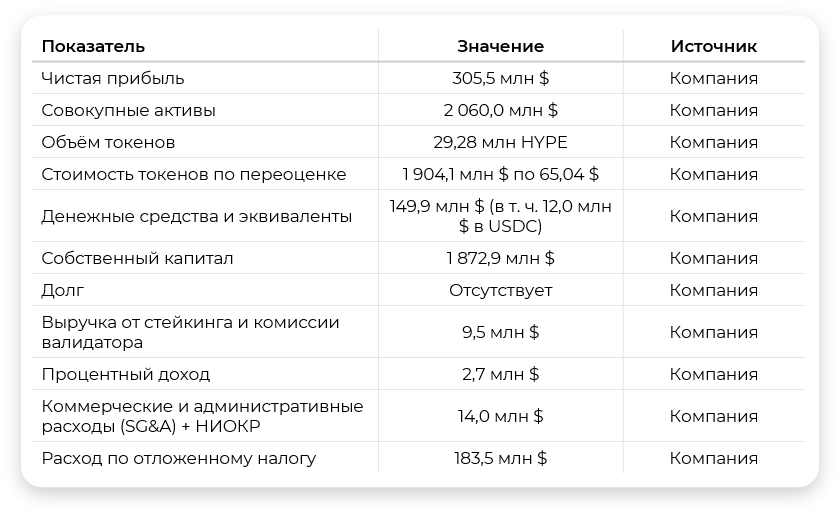
Hyperliquid Strategies Inc — компания-казначейство цифровых активов, владеющая 29,28 млн токенов HYPE, базового актива децентрализованной биржи Hyperliquid. Компания отчиталась о чистой прибыли 305,5 млн долл. за финансовый год, завершившийся 30 июня 2026 г., при совокупных активах 2,06 млрд долл. и отсутствии долга.
Практически ничего из этой прибыли не создано операционной деятельностью. Выручка от стейкинга и комиссии валидатора составили в сумме 9,5 млн долл. против 14,0 млн долл. операционных расходов. Прибыль сформирована нереализованной переоценкой позиции в токенах на 709,9 млн долл. Функционально компания представляет собой биржевой прокси с плечом на одну криптовалюту, помещённый в корпоративную структуру, которая облагает прирост налогом и способна размывать долю акционеров.
На коротком горизонте эта структура сработала. За месяц к концу августа 2026 г. акции подорожали примерно вдвое, и PURR — единственная крупная компания-казначейство цифровых активов с положительным результатом за 2026 год. Тот же механизм двумя кварталами ранее принёс убыток 318 млн долл.
Практически ничего из этой прибыли не создано операционной деятельностью. Выручка от стейкинга и комиссии валидатора составили в сумме 9,5 млн долл. против 14,0 млн долл. операционных расходов. Прибыль сформирована нереализованной переоценкой позиции в токенах на 709,9 млн долл. Функционально компания представляет собой биржевой прокси с плечом на одну криптовалюту, помещённый в корпоративную структуру, которая облагает прирост налогом и способна размывать долю акционеров.
На коротком горизонте эта структура сработала. За месяц к концу августа 2026 г. акции подорожали примерно вдвое, и PURR — единственная крупная компания-казначейство цифровых активов с положительным результатом за 2026 год. Тот же механизм двумя кварталами ранее принёс убыток 318 млн долл.
Главный неразрешённый вопрос
Мультипликатор «капитализация / NAV» не определён. Публичные оценки для PURR варьируются от дисконта 0,9x до премии 1,86x. Эти две оценки ведут к противоположным выводам о распределении капитала, а разница упирается в полностью разводнённое количество акций, которое компания чётко не раскрыла. См. раздел 7.
2. Ключевые показатели — 2026 финансовый год (завершился 30 июня 2026 г.)
Фактическая и ожидавшаяся прибыль на акцию
Компаниянераскрыла показатель прибыли на акцию. Консенсус-прогноз перед публикацией составлял примерно 0,78 $ за квартал.
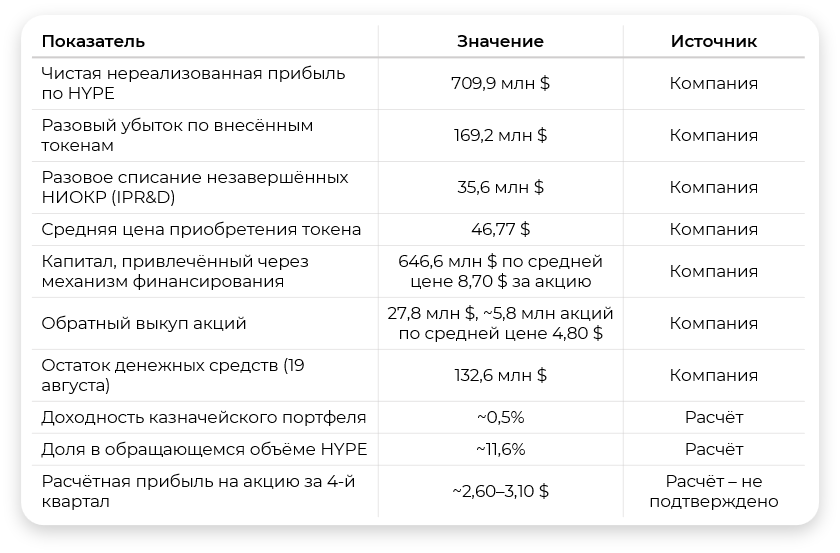
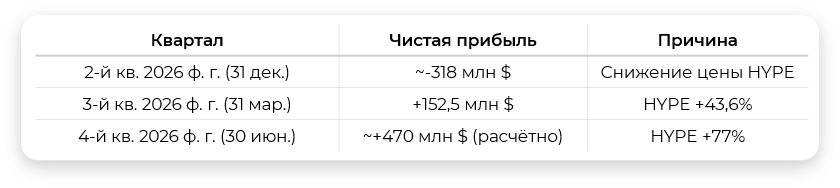
Реконструкция: первые три квартала дали накопленный убыток около 165 млн долл. — убыток порядка 318 млн долл. в декабрьском квартале, компенсированный прибылью 152,5 млн долл. в мартовском квартале. При годовом результате 305,5 млн долл. на июньский квартал приходится около 470 млн долл. чистой прибыли. При оценочном количестве акций 150–180 млн это соответствует примерно 2,60–3,10 $ наакцию. Оченькрупное превышение прогноза, но полностью обусловленное переоценкой токена, а не операционными результатами.
Этот расчёт зависит от количества акций, которое компания не раскрыла в явном виде. Требуется сверка с отчётом 10-K.
Реконструкция: первые три квартала дали накопленный убыток около 165 млн долл. — убыток порядка 318 млн долл. в декабрьском квартале, компенсированный прибылью 152,5 млн долл. в мартовском квартале. При годовом результате 305,5 млн долл. на июньский квартал приходится около 470 млн долл. чистой прибыли. При оценочном количестве акций 150–180 млн это соответствует примерно 2,60–3,10 $ наакцию. Оченькрупное превышение прогноза, но полностью обусловленное переоценкой токена, а не операционными результатами.
Этот расчёт зависит от количества акций, которое компания не раскрыла в явном виде. Требуется сверка с отчётом 10-K.
Сопоставимость / Сравнение с предыдущим периодами (кв/кв 2026 года)
Сопоставление год к году отсутствует. Датой создания компании является 2 декабря 2025 г.; в предыдущем году это была онкологическая биотехнологическая компания. Первые содержательные сравнения год к году появятся в отчётности за квартал, завершающийся 31 декабря 2026 г.
3. Как была создана компания
Обратное слияние
Обратноеслияние — это способ для частной компании получить биржевой листинг без IPO: она объединяется с уже торгующейся компанией и выпускает столько новых акций, что владельцы частной компании получают контроль. Юридически покупателем выступает публичная компания-оболочка; экономически и для целей учёта — частный бизнес. Это быстрее и дешевле IPO, но само по себе не привлекает капитал, наследует историю и обязательства оболочки и не даёт рыночного определения цены, как при IPO.
В данном случае оболочкой стала Sonnet BioTherapeutics Holdings (NASDAQ: SONN) — испытывавшая трудности онкологическая биотех-компания, ценным активом которой был листинг на Nasdaq. Rorschach I LLC располагала 305 млндолл. денежных средств и 12,6 млн токенов HYPE.
Акциибылипересчитаны с коэффициентом обмена пять к одному. В день объявления Sonnet закрылась на уровне 9,64 $, примерно на 86% выше 5,17 $ предыдущей сессии.
Наследие в отчётности за 2026 финансовый год. Три статьи отчётности являются артефактами структуры сделки, а не операционной деятельности: списание незавершённых НИОКР на 35,6 млн долл. (портфель разработок Sonnet, приобретённый и немедленно списанный), разовый убыток 169,2 млн долл. по токенам, внесённым при закрытии сделки, и отсутствие сопоставления с предыдущим годом. Слияние не принесло денег; рост казначейского портфеля с 12,5 млн до 29,28 млн токенов профинансирован механизмом привлечения акционерного капитала объёмом 1 млрд долл.
В данном случае оболочкой стала Sonnet BioTherapeutics Holdings (NASDAQ: SONN) — испытывавшая трудности онкологическая биотех-компания, ценным активом которой был листинг на Nasdaq. Rorschach I LLC располагала 305 млндолл. денежных средств и 12,6 млн токенов HYPE.
- 27 октября 2025 г. — материалы для голосования акционеров и проспект поданы в SEC.
- 2 декабря 2025 г. — акционеры Sonnet одобрили сделку; объединение закрыто в тот же день. HSI стала казначейской компанией по HYPE, а Sonnet — еёдочерней компанией со 100-процентным участием. Это дата создания компании.
- 3 декабря 2025 г. — PURR началаторговаться на Nasdaq; торги акциями Sonnet прекращены.
Акциибылипересчитаны с коэффициентом обмена пять к одному. В день объявления Sonnet закрылась на уровне 9,64 $, примерно на 86% выше 5,17 $ предыдущей сессии.
Наследие в отчётности за 2026 финансовый год. Три статьи отчётности являются артефактами структуры сделки, а не операционной деятельности: списание незавершённых НИОКР на 35,6 млн долл. (портфель разработок Sonnet, приобретённый и немедленно списанный), разовый убыток 169,2 млн долл. по токенам, внесённым при закрытии сделки, и отсутствие сопоставления с предыдущим годом. Слияние не принесло денег; рост казначейского портфеля с 12,5 млн до 29,28 млн токенов профинансирован механизмом привлечения акционерного капитала объёмом 1 млрд долл.
Структура собственности
Rorschach I LLC быласоздана структурой, аффилированной с Atlas Merchant Capital, аффилированным лицом Paradigm Operations и другимиспонсорами. В число прочих инвесторов вошли Galaxy, D1 Capital, Pantera, Republic и 683 Capital. Chardan выступила консультантом Rorschach и получила вознаграждение 4 млн долл.
Впоследствии доли размыты привлечением 646,6 млн долл. через механизм финансирования. Институциональные инвесторы наращивали позиции на открытом рынке — BlackRock приобрелапакетстоимостью около 79,8 млн долл., позиции также формировали Paradigm, Galaxy и Pantera. Остаётсядействующей регистрация для перепродажи примерно 35,2 млн акций, принадлежащих продающим акционерам.
- На момент закрытия сделки Rorschach и другиеновыеинвесторы владели примерно 98,8%.
- Прежним акционерам Sonnet, участникам PIPE и бридж-инвесторам принадлежало около 1,2% с правами на условную стоимость (CVR) в отношении биотех-активов.
Впоследствии доли размыты привлечением 646,6 млн долл. через механизм финансирования. Институциональные инвесторы наращивали позиции на открытом рынке — BlackRock приобрелапакетстоимостью около 79,8 млн долл., позиции также формировали Paradigm, Galaxy и Pantera. Остаётсядействующей регистрация для перепродажи примерно 35,2 млн акций, принадлежащих продающим акционерам.
Органы управления
ДэвидШамис — генеральный директор. Боб Даймонд — председатель совета директоров. Бретт Белднер — финансовый директор. В совет директоров также входят Джефф Тюдер, Эрик Розенгрен, Томас Кинг, Ларри Лейбовиц, Найлеш Бхатт и Альберт Дайрнесс.
Взаимосвязи
- Atlas присутствует по обе стороны. Шамис — партнёр-основатель Atlas Merchant Capital и одновременно генеральный директор HSI. Даймонд — сооснователь Atlas и председатель совета директоров HSI. Спонсор, собравший эту структуру, поставляет ей и генерального директора, и председателя совета.
- Paradigm находится на обоих концах актива. Спонсор HSI и крупный инвестор в экосистему Hyperliquid, который затем покупал акции PURR на открытом рынке.
- Три группы с разной ценой входа и один канал выхода. Спонсоры вошли по стоимости внесённого имущества; инвесторы механизма финансирования — в среднем по 8,70 $; недавние публичные покупатели — около 11–12 $. Действующая регистрация акций для перепродажи и есть канал выхода для спонсоров.
- Контур замыкается. HSI владеет примерно 11,6% обращающегося HYPE. Компания привлекает акционерный капитал, покупает HYPE и тем самым поддерживает цену актива, обеспечивающего её собственные акции, — а спонсоры при этом держат позиции на обоих концах. Всё это раскрыто и ничего противоправного в этом нет, но это замкнутый контур, а не отношения на рыночных условиях, и это структурная причина того, почему акции движутся сильнее токена в обе стороны.
4. Почему HYPE опережает биткойн
- Связь с выручкой. Каждая сделка на Hyperliquid генерирует комиссии, значительная часть которых направляется на выкуп токенов и выплаты держателем. У биткойна фиксированный график эмиссии и отсутствие денежного потока. За двенадцать месяцев до 30 июня 2026 г. экосистема Hyperliquid аккумулировала стоимость примерно на 945 млн долл.
- Разные инвестиционные тезисы. Биткойн торгуется как макрорезервный актив, чувствительный к ставкам, потокам в ETF и ликвидности. HYPE оценивается как быстрорастущая финансовая инфраструктура. Когда макроконъюнктура оборачивается против биткойна, драйвер HYPE в основном остаётся незатронутым.
- Расширение рынка. Бессрочные контракты на реальные активы, рынки прогнозов и исходов событий, портфельная маржа, HIP-3 и HIP-4. Посостоянию на конец августа 2026 г. на Hyperliquid приходилось около 9,4% мирового объёма бессрочных фьючерсов и порядка 63% открытого интереса в децентрализованных бессрочных контрактах.
- Эффект базы. Небольшая капитализация, растущая с низкой базы, против актива стоимостью в несколько триллионов долларов.
- Оговорка. Часть разрыва объясняется слабостью биткойна, а не силой Hyperliquid.
5. Почему акции удвоились за месяц
PURR закрылась около 6,21 $ 31 июля и примерно на 11,62 $ 25 августа. Отминимума конца июля около 5,80 $ до 11,87 $ движение превышает 100%.
- Усиленная бета. HYPE выроспримерно с 52 $ в начале августа до исторического максимума 83,47 $ 26 августа, тоестьоколо +60%. PURR прибавила примерно +90%. Фиксированная позиция в токенах при фиксированном количестве акций означает, что каждый доллар прироста ложится на меньшую акционерную базу; сжатие мультипликатора усиливает эффект.
- Одна политическая фраза. 19 августа на мероприятии в Белом доме президент Трамп заявил, что председатель CFTC Майкл Селиг работает над тем, чтобы перевести Hyperliquid в США в полностью соответствующем требованиям и законном формате. В тот день PURR подскочила примерно на 30% — почти вдвое сильнее движения HYPE на 18–20% на той же самой информации. На этой же новости Cboe упала на 3,5%, MIAX — на 3,1%, CME — на 1,7%.
- Технический пробой. В концеиюля и начале августа акция формировала базу в диапазоне 6,20–6,80 $, затемпробила 7 $ и прошла 9 $. Импульсные покупки пришли уже после пробоя; финальный отрезок движения произошёл без новых фундаментальных новостей.
- Высокая бета. За предыдущий квартал акция выросла лишь примерно на 11%, торгуясь при этом в диапазоне от 5,80 $ до 11,62 $.
6. Сопоставимые компании
Компании — казначейства цифровых активов
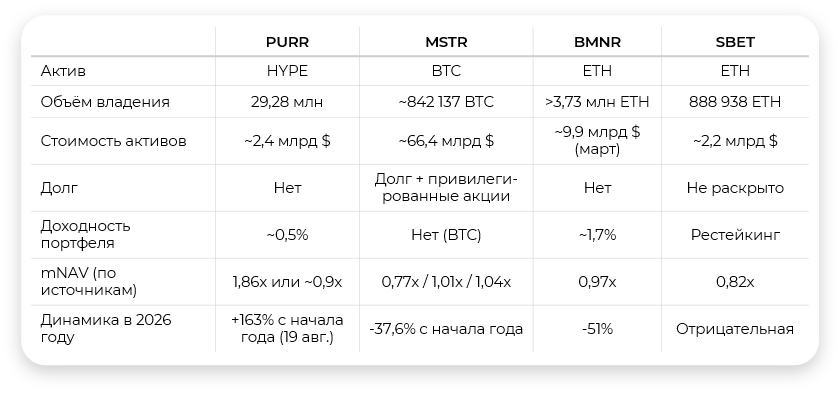
В ту же группу входят Forward Industries (FORD, диверсифицированный портфель, держит часть в HYPE), Metaplanet (3350.T, BTC), Twenty One, Strive и Bitcoin Standard Treasury Company.
PURR — единственная из них с положительным результатом за 2026 год. Это самый сильный аргумент в пользу тезиса о расхождении с сектором и одновременно причина, по которой её мультипликатор может оказаться самым хрупким.
PURR — единственная из них с положительным результатом за 2026 год. Это самый сильный аргумент в пользу тезиса о расхождении с сектором и одновременно причина, по которой её мультипликатор может оказаться самым хрупким.
Более близкий субститут
Спотовые ETF на HYPE — Bitwise (запущен в мае 2026 г., со встроенным в фонд стейкингом), а также продукты Grayscale и 21Shares. Тотжетокен, тажедоходность, без слоя корпоративного налога и без риска размытия. Пожалуй, более прямой конкурент, чем любая казначейская компания.
На что сделана ставка в PURR
Hyperliquidконкурирует с CME, Cboe, Coinbase, Binance и другимиплощадками бессрочных контрактов. Рынок оценивает PURR и традиционные биржи как противоположные стороны одной сделки.
Структурная проблема сектора
КогдаmNAVопускается ниже 1,0, выпуск акций для покупки токенов перестаёт создавать стоимость и начинает перераспределять её от существующих акционеров. Ряд казначейских компаний сейчас торгуется дешевле стоимости принадлежащих им активов. Одно лишь накопление активов больше не является инвестиционным тезисом; им становится дисциплина в управлении капиталом.
7. Оценка — вопрос не разрешён
Существуютдвенесовместимые трактовки.
Трактовка А (дисконт). Капитализация около 2,12 млрд долл. при цене 11,87 $ подразумевает примерно 179 млн акций. При 29,28 млн HYPE по цене около 82 $ (~2,40 млрддолл.) плюс ~133 млндолл. денежных средств валовая NAV составляет около 2,53 млрд долл. — мультипликатор примерно 0,85–0,95x, тоестьдисконт. Валовая NAV на акцию — около 14,10 $; за вычетом отложенного налога — около 12,00–12,50 $.
Трактовка Б (премия). Оценка, сделанная в июне 2026 г., давала PURR 1,86x mNAV и описывала компанию как исключение в секторе на фоне Strategy с 0,63x и BitMine с 0,97x.
Переменнойявляется количество акций, и расхождение не сводится к погрешности округления:
ПоказателиmNAVсопоставимых компаний также не сопоставимы между источниками. Деление капитализации на стоимость активов игнорирует долг, привилегированные акции, варранты, разводнённое количество акций и некриптовалютные активы — именно поэтому Strategy в пределаходних и техжедвухнедель фигурирует с оценками 0,77x, 1,01x и 1,04x.
Трактовка А (дисконт). Капитализация около 2,12 млрд долл. при цене 11,87 $ подразумевает примерно 179 млн акций. При 29,28 млн HYPE по цене около 82 $ (~2,40 млрддолл.) плюс ~133 млндолл. денежных средств валовая NAV составляет около 2,53 млрд долл. — мультипликатор примерно 0,85–0,95x, тоестьдисконт. Валовая NAV на акцию — около 14,10 $; за вычетом отложенного налога — около 12,00–12,50 $.
Трактовка Б (премия). Оценка, сделанная в июне 2026 г., давала PURR 1,86x mNAV и описывала компанию как исключение в секторе на фоне Strategy с 0,63x и BitMine с 0,97x.
Переменнойявляется количество акций, и расхождение не сводится к погрешности округления:
- При дисконте выпуск акций разрушает стоимость на акцию, а обратный выкуп её создаёт. Механизм финансирования не должен использоваться.
- При премии выпуск акций повышает стоимость на акцию, а механизм финансирования становится двигателем роста.
ПоказателиmNAVсопоставимых компаний также не сопоставимы между источниками. Деление капитализации на стоимость активов игнорирует долг, привилегированные акции, варранты, разводнённое количество акций и некриптовалютные активы — именно поэтому Strategy в пределаходних и техжедвухнедель фигурирует с оценками 0,77x, 1,01x и 1,04x.
Не полагайтесь ни на одну из трактовок до подачи отчёта 10-K
Полностью разводнённое количество акций определяет и mNAV, и расчётную прибыль на акцию. На сегодняшний день компания выпустила акций в 23 раза больше, чем выкупила. То, какой рычаг менеджмент задействует дальше, — самый информативный из доступных сигналов о дисциплине в управлении капиталом.
8. Целевые цены аналитиков
Аналитическое покрытие ограниченное — три-четыре аналитика, все начали освещение в последние несколько месяцев.
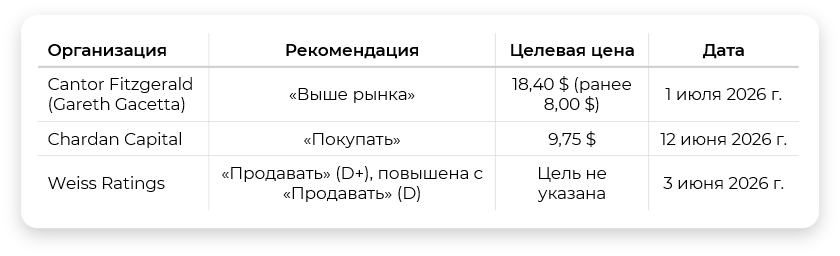
Консенсус: средняя целевая цена на 12 месяцев — 13,05 $, максимальная — 18,40 $, минимальная — 9,75 $, по опросу трёх аналитиков, проведённому S&P Global. Консенсус-рекомендация — «Покупать»: три «Покупать», одна «Продавать», ни одной «Держать».
Относительно недавнего закрытия на уровне 11,87 $ это подразумевает примерно +10% до средней цели, +55% до максимальной и -18% до минимальной. Диапазон за 52 недели — от 3,01 $ до 11,62 $; акция торгуется у его верхней границы.
Относительно недавнего закрытия на уровне 11,87 $ это подразумевает примерно +10% до средней цели, +55% до максимальной и -18% до минимальной. Диапазон за 52 недели — от 3,01 $ до 11,62 $; акция торгуется у его верхней границы.
Какого доверия они заслуживают
Оченьнебольшого — и меньшего, чем обычно. Четыре причины:
- Целевые цены устарели относительно движения акции. Цель Cantor в 18,40 $ былаустановлена 1 июля, когда акция стоила около 7 $, а HYPE — около 65 $. ЦельChardan в 9,75 $ установлена 12 июня и уже превышена. Ни одна из них не учитывает августовскую переоценку, отчётность за 2026 ф. г. и HYPE по 83 $.
- Chardan не является независимой стороной. Chardan консультировала Rorschach по сделке объединения бизнесов и получила вознаграждение 4 млн долл. Рекомендация «покупать» от консультанта самой сделки несёт очевидный конфликт интересов.
- Целевая цена по казначейской компании — это замаскированный прогноз по токену. При примерно 92% активов в одном токене любая цель представляет собой взгляд на цену HYPE, умноженный на предполагаемый мультипликатор к NAV. Моделировать здесь почти нечего. Повышение цели Cantor на 130% за один пересмотр — показательный признак.
- Разброс сам по себе является сигналом. Диапазон от 9,75 $ до 18,40 $ у трёх аналитиков плюс рекомендация «продавать» от четвёртого указывают на отсутствие общей методики оценки этой структуры — что согласуется с неразрешённым вопросом о мультипликаторе из раздела 7.
Появились инструменты с плечом
Defiance ETFs 8 июля 2026 г. запустила фонд Daily Target 2X Long PURR ETF (Nasdaq: PUR). Продукт с двукратным плечом и ежедневным пересчётом на акцию, которая сама уже является прокси с плечом на волатильный токен, накладывает три слоя левериджа. Его существование добавляет и механические потоки: ежедневная ребалансировка усиливает движения в обе стороны и может вносить вклад в однодневные разрывы, наблюдавшиеся в августе.
9. Драйверы и риски
Потенциальные драйверы
- Цена HYPE — прежде всего остального.
- AQAv2, активированный 26 августа, направляет доходность резервов в USDC на обратный выкуп и сжигание; первая выплата ожидается в октябре, оценочно около 178,5 млн долл. в годовом выражении.
- Реальное нормотворчество CFTC, а не устный сигнал.
- Разрешение вопроса о мультипликаторе к NAV в пользу компании.
- Продолжение притоков в ETF на HYPE.
- Проведение обратного выкупа акций при торговле ниже NAV.
Риски
- Концентрация. Один токен фактически составляет весь баланс. Механизм, который в этом году принёс 305 млн долл., двумя кварталами ранее принёс убыток 318 млн долл.
- Размытие. Механизм привлечения акционерного капитала представляет собой постоянно действующий инструмент выпуска акций. Если верна трактовка с дисконтом, продолжение эмиссии разрушает стоимость.
- Навес предложения. Действующая регистрация примерно 35,2 млн акций, принадлежащих продающим акционерам.
- Налоговый клин. Отложенный налог означает, что акционерам достаётся примерно 75–80 центов с каждого доллара прироста стоимости. При прямом владении токеном такой утечки нет.
- Устаревание оболочки. Спотовые ETF на HYPE дают сопоставимую экспозицию без налогового слоя и риска размытия. Оставшееся преимущество HSI — комиссии валидатора и участие в экосистеме — принесло 9,5 млн долл. при базе активов 2 млрд долл., то есть примерно 50 базисных пунктов. BitMine зарабатывает на своём портфеле около 1,7%.
- Разворот регулирования. Ни одобрения CFTC, ни регистрационной рамки, ни сроков не существует. В сносках собственного релиза HSI указано, что ни заявка, ни нормотворческая процедура не находятся на рассмотрении. Устный сигнал обратим.
- Перевод в юрисдикцию США — не однозначно позитивный фактор. Американская регуляторная рамка, вероятно, добавит требования по идентификации пользователей и комплаенсу платформе, которая сейчас работает как некастодиальная и полностью ончейн. CME и ICE лоббировалиименно такую регистрацию, утверждая, что площадка способна искажать цены. Действующие игроки редко продвигают правила, помогающие разрушителю рынка.
- Механика предложения токена. Накопленный объём сжигания достиг примерно 47,3 млн HYPE, около 4,73% максимальной эмиссии. Против этого около 1,2 млн HYPE в месяц поступает участникам разработки и ранним инвесторам — порядка 14,4 млн в год структурных продаж. AQAv2 добавляет по текущим ценам около 2,2 млн токенов покупок в год: значимо, но само по себе недостаточно, чтобы компенсировать эмиссию.
10. Выводы
Операционный бизнес — это 9,5 млн долл. выручки от стейкинга, приложенные к направленной ставке на 2 млрд долл. в одном токене. Это работает, потому что HYPE находится на историческом максимуме, а президент назвал платформу с трибуны.
Четыревопроса определяют, является ли это устойчивой структурой или сделкой на импульсе, и ни один из них не зависит от цены токена:
Все четыре заслуживают большего внимания, чем заголовочный показатель прибыли.
Четыревопроса определяют, является ли это устойчивой структурой или сделкой на импульсе, и ни один из них не зависит от цены токена:
- Каково фактическое полностью разводнённое количество акций и, следовательно, торгуется ли PURR с премией или с дисконтом к NAV?
- Выпускает ли менеджмент акции только тогда, когда это увеличивает количество токенов на акцию?
- Делает ли альтернатива в виде ETF корпоративную структуру избыточной?
- Появится ли реальная регуляторная рамка и поможет ли она базовому протоколу или ограничит его?
Все четыре заслуживают большего внимания, чем заголовочный показатель прибыли.
Приложение — контрольный список для проверки
Положениянастоящего отчёта, требующие подтверждения по отчёту 10-K:
- Полностью разводнённое количество акций (определяет и прибыль на акцию, и mNAV).
- Официальная разводнённая прибыль на акцию за 4-й квартал и за весь год.
- Состав обязательств на сумму около 187 млн долл. сверх отложенного налога.
- Условия и оставшийся объём механизма привлечения акционерного капитала.
- Статус и условия регистрации примерно 35,2 млн акций для перепродажи.
- Наличие концентрации по контрагентам в части хранения активов, стейкинга или валидации.
- Были ли пересмотрены целевые цены аналитиков после публикации отчётности за 2026 ф. г.
Не является инвестиционной рекомендацией. Данные взяты из пресс-релиза компании от 27 августа 2026 г. и публичных сообщений. Информация по сопоставимым компаниям получена от нескольких провайдеров с различающимися методиками и датами актуальности и не должна считаться строго сопоставимой.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)