Важные события за прошедший день на российском рынке акций
Итоги торгов
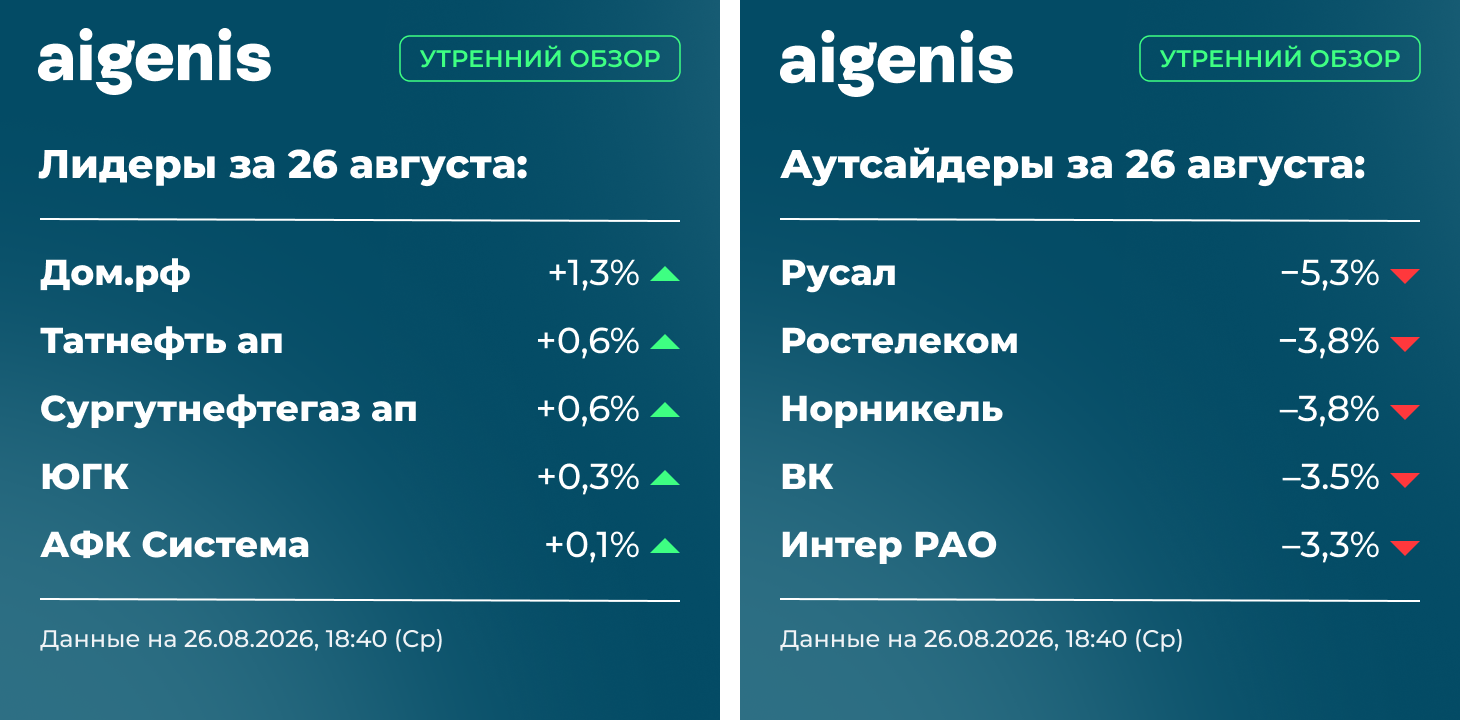
26 августа (Ср) прошел для рынка акций со знаком минус, поскольку приезд во вторник директора ЦРУ США не завершился какими-либо позитивными анонсами, и рынок отыгрывал обратно рост вторника. Отвесное падение рубля продолжилось: за 2 месяца курс доллара уже вырос на 20%. Однако это не помешало большинству экспортерам закрыться в минусе.
По итогам дня Индекс Мосбиржи снизился на 1,7%, до 2080 п., Brent остался на уровне $87 за баррель, курс доллара вырос на 1,7%, до 85,1 руб./$.
По итогам дня Индекс Мосбиржи снизился на 1,7%, до 2080 п., Brent остался на уровне $87 за баррель, курс доллара вырос на 1,7%, до 85,1 руб./$.
Корпоративные новости
Новатэк
Совет директоров рекомендовал дивиденды по итогам 1П26 в размере 35,5 руб. на акцию, на уровне консенсус-прогноза. Полугодовая дивидендная доходность составляет 3,9%. Отсечка — 12 октября.
Во втором полугодии видим возможность для роста показателей на фоне высоких цен на СПГ из-за конфликта на Ближнем Востоке и слабого рубля с выходом на дивидендную доходность по итогам 2026 г. в 10%. Цифра — на уровне доходности индекса Мосбиржи, поэтому видим интерес в акциях Новатэка только в ставке на геополитику (разрешение конфликта на Украине и эскалация конфликта вокруг Ирана).
Совет директоров рекомендовал дивиденды по итогам 1П26 в размере 35,5 руб. на акцию, на уровне консенсус-прогноза. Полугодовая дивидендная доходность составляет 3,9%. Отсечка — 12 октября.
Во втором полугодии видим возможность для роста показателей на фоне высоких цен на СПГ из-за конфликта на Ближнем Востоке и слабого рубля с выходом на дивидендную доходность по итогам 2026 г. в 10%. Цифра — на уровне доходности индекса Мосбиржи, поэтому видим интерес в акциях Новатэка только в ставке на геополитику (разрешение конфликта на Украине и эскалация конфликта вокруг Ирана).
Татнефть
Чистая прибыль Татнефти по МСФО за 1П26 выросла почти в 3 раза, до 165 млрд руб.
Акции не отреагировали, так как исходя из чистой прибыли компания неделю назад рекомендовала дивиденды по итогам 1П26. Размер составил 32,88 руб. на оба вида акций с полугодовой доходностью 6,2%.
Как и в случае с Новатэком, ждем роста прибыли в 2П26 на фоне высокой нефти и слабого рубля с выходом на дивидендную доходность по итогам 2026 г. в 16% (10% в 2П26).
Чистая прибыль Татнефти по МСФО за 1П26 выросла почти в 3 раза, до 165 млрд руб.
Акции не отреагировали, так как исходя из чистой прибыли компания неделю назад рекомендовала дивиденды по итогам 1П26. Размер составил 32,88 руб. на оба вида акций с полугодовой доходностью 6,2%.
Как и в случае с Новатэком, ждем роста прибыли в 2П26 на фоне высокой нефти и слабого рубля с выходом на дивидендную доходность по итогам 2026 г. в 16% (10% в 2П26).
Норникель
Совет директоров рекомендовал дивиденды по итогам 1П26 в размере 1,85 руб. на акцию с полугодовой доходностью 1,5%. Отсечка — 12 октября. Акции отреагировали снижением на 2%.
Последний раз Норникель платил дивиденды в 2023 г., после чего действие дивидендной политики (которая использовала EBITDA как дивидендную базу) было прекращено. Рекомендованные дивиденды — выше величины, которая могла бы получиться, если бы брать скорректированный свободный денежный поток как дивидендную базу — 1,21 руб., по нашим расчетам. О его использовании в качестве базы намекал глава компании В. Потанин. При этом Норникель отмечает, что сейчас дивиденды — это, по сути, доля от дивидендов Забайкальского дивизиона.
Допускаем, что приведение в порядок дивидендной политики выступит драйвером роста компании. Тем более что финансовая устойчивость у Норникеля высокая (Чистый долг/EBITDA = 1,3 на конец 1П26), а конъюнктура на рынке металлов, которые производит компания, хорошая.
В остальном инвесткейс Норникеля ничем не отличается от других бездивидендных или низкодивидендных акций: рынок игнорирует рост цен на продукцию, восстановление показателей и другой позитив, если компания не платит дивиденды, сопоставимые с доходностями ОФЗ. Исходя из этого взгляд на акции Норникеля — нейтральный.
Совет директоров рекомендовал дивиденды по итогам 1П26 в размере 1,85 руб. на акцию с полугодовой доходностью 1,5%. Отсечка — 12 октября. Акции отреагировали снижением на 2%.
Последний раз Норникель платил дивиденды в 2023 г., после чего действие дивидендной политики (которая использовала EBITDA как дивидендную базу) было прекращено. Рекомендованные дивиденды — выше величины, которая могла бы получиться, если бы брать скорректированный свободный денежный поток как дивидендную базу — 1,21 руб., по нашим расчетам. О его использовании в качестве базы намекал глава компании В. Потанин. При этом Норникель отмечает, что сейчас дивиденды — это, по сути, доля от дивидендов Забайкальского дивизиона.
Допускаем, что приведение в порядок дивидендной политики выступит драйвером роста компании. Тем более что финансовая устойчивость у Норникеля высокая (Чистый долг/EBITDA = 1,3 на конец 1П26), а конъюнктура на рынке металлов, которые производит компания, хорошая.
В остальном инвесткейс Норникеля ничем не отличается от других бездивидендных или низкодивидендных акций: рынок игнорирует рост цен на продукцию, восстановление показателей и другой позитив, если компания не платит дивиденды, сопоставимые с доходностями ОФЗ. Исходя из этого взгляд на акции Норникеля — нейтральный.
Мосбиржа
Нейтральная отчетность по МСФО за 2К26. EBITDA +5% г/г, до 23 млрд руб., чистая прибыль +5% г/г, до 16 млрд руб. Рост комиссионных доходов на фоне увеличения оборота торгов был частично нивелирован снижением процентных доходов из-за снижения ставки ЦБ.
У нас нейтральный взгляд на акции Мосбиржи. Умеренный темп роста при относительно высокой ожидаемой дивидендной доходности (13%) выглядит неплохим сочетанием, но в финансовом секторе, на наш взгляд, есть представители с более привлекательными параметрами.
Нейтральная отчетность по МСФО за 2К26. EBITDA +5% г/г, до 23 млрд руб., чистая прибыль +5% г/г, до 16 млрд руб. Рост комиссионных доходов на фоне увеличения оборота торгов был частично нивелирован снижением процентных доходов из-за снижения ставки ЦБ.
У нас нейтральный взгляд на акции Мосбиржи. Умеренный темп роста при относительно высокой ожидаемой дивидендной доходности (13%) выглядит неплохим сочетанием, но в финансовом секторе, на наш взгляд, есть представители с более привлекательными параметрами.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)