Важные события за прошедший день на российском рынке акций
Итоги торгов
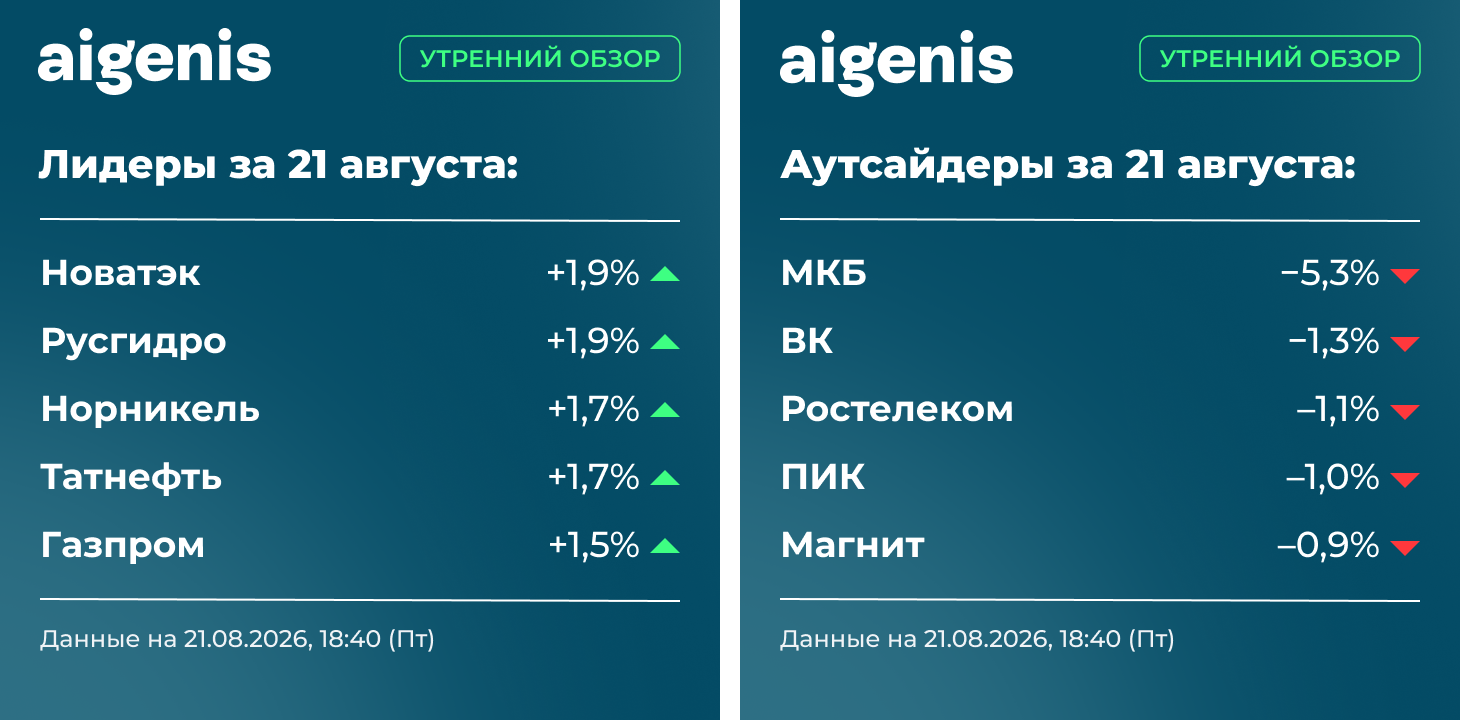
21 августа (Пт) завершился для российского рынка акций небольшим ростом без новостей. В лидерах были металлурги и нефтегазовые компании. Рост цен на драгоценные металлы продолжается после планов ФРС США начать выкуп государственных облигаций, а высокие цены на нефть на фоне конфликта на Ближнем Востоке способствуют росту акций нефтяников. В целом картина в пятницу была более-менее фундаментально обоснованной, что, вероятно, связано с отсутствием системного продавца: в лидерах были бенефициары высоких цен на сырьё, в аутсайдерах — традиционные для нижней части списка имена.
По итогам дня индекс Мосбиржи вырос на 0,4%, до 2131 п., Brent прибавил 0,2%, до $94 за баррель, курс доллара снизился на 1,3%, до 82,7 руб./$.
По итогам дня индекс Мосбиржи вырос на 0,4%, до 2131 п., Brent прибавил 0,2%, до $94 за баррель, курс доллара снизился на 1,3%, до 82,7 руб./$.
Корпоративные новости
Банк «Санкт-Петербург»
Слабая отчётность по МСФО за 2К26. Чистая прибыль — −39% г/г, до 5,6 млрд руб. Рентабельность капитала — 10,1% против 17,0% годом ранее. Достаточность общего капитала — высокая, 19,3%.
Совет директоров рекомендовал дивиденды по итогам 1П26 из расчёта 50% чистой прибыли по МСФО в размере 19,17 руб. на обыкновенную акцию (полугодовая доходность 7,9%) и 0,22 руб. на привилегированную (полугодовая доходность 0,6%). Обыкновенные акции отреагировали ростом на 3%.
Отчётность не должна была стать сюрпризом для рынка, так как перед МСФО банк на ежемесячной основе раскрывает результаты по РСБУ, которые хорошо коррелируют с МСФО и уже отражали слабые показатели. Если смотреть на последние данные за июль по РСБУ, то можно отметить, что темпы падения уже не такие высокие, как в конце 2025 г. (−10% г/г против −15% на уровне чистого процентного дохода), то есть банк находится на пути восстановления благодаря снижению ставки ЦБ, но результаты всё ещё слабые.
Прогноз по чистой прибыли на 2026 г. понижен с 35 до 30 млрд руб. Это означает чистую прибыль в 2П26 в размере 13,5 млрд руб. и дивиденды за 2П26 в размере 15,7 руб. с полугодовой доходностью 6,5% или 13% аннуализированно. Это ниже, чем ожидаемая дивдоходность Сбера и Дом.РФ на год вперёд на уровне 16% при более сильных прогнозах финансовых показателей для этих компаний. Таким образом, мы не видим инвестидеи в акциях Банка «Санкт-Петербург».
Слабая отчётность по МСФО за 2К26. Чистая прибыль — −39% г/г, до 5,6 млрд руб. Рентабельность капитала — 10,1% против 17,0% годом ранее. Достаточность общего капитала — высокая, 19,3%.
Совет директоров рекомендовал дивиденды по итогам 1П26 из расчёта 50% чистой прибыли по МСФО в размере 19,17 руб. на обыкновенную акцию (полугодовая доходность 7,9%) и 0,22 руб. на привилегированную (полугодовая доходность 0,6%). Обыкновенные акции отреагировали ростом на 3%.
Отчётность не должна была стать сюрпризом для рынка, так как перед МСФО банк на ежемесячной основе раскрывает результаты по РСБУ, которые хорошо коррелируют с МСФО и уже отражали слабые показатели. Если смотреть на последние данные за июль по РСБУ, то можно отметить, что темпы падения уже не такие высокие, как в конце 2025 г. (−10% г/г против −15% на уровне чистого процентного дохода), то есть банк находится на пути восстановления благодаря снижению ставки ЦБ, но результаты всё ещё слабые.
Прогноз по чистой прибыли на 2026 г. понижен с 35 до 30 млрд руб. Это означает чистую прибыль в 2П26 в размере 13,5 млрд руб. и дивиденды за 2П26 в размере 15,7 руб. с полугодовой доходностью 6,5% или 13% аннуализированно. Это ниже, чем ожидаемая дивдоходность Сбера и Дом.РФ на год вперёд на уровне 16% при более сильных прогнозах финансовых показателей для этих компаний. Таким образом, мы не видим инвестидеи в акциях Банка «Санкт-Петербург».
Эн+
Нейтральная отчётность за 1П26: выручка выросла на 13% г/г, до $10,1 млрд, EBITDA — на 52%, до $2,3 млрд, чистая прибыль — почти в 3 раза, до $0,9 млрд.
Основное влияние на Эн+ оказывает Русал, крупнейшим акционером которого Эн+ является и консолидирует его результаты. Так как Русал отчитался на днях, то в отчётности Эн+ сюрпризов не было: рост показателей произошёл главным образом из-за роста цен на алюминий.
Как и в случае с Русалом, у нас нейтральный взгляд на Эн+, однако, выбирая между двумя, Эн+ выглядит интереснее: долговая нагрузка ниже, свободный денежный поток в плюсе, волатильность бизнеса ниже благодаря энергетическому сегменту.
Нейтральная отчётность за 1П26: выручка выросла на 13% г/г, до $10,1 млрд, EBITDA — на 52%, до $2,3 млрд, чистая прибыль — почти в 3 раза, до $0,9 млрд.
Основное влияние на Эн+ оказывает Русал, крупнейшим акционером которого Эн+ является и консолидирует его результаты. Так как Русал отчитался на днях, то в отчётности Эн+ сюрпризов не было: рост показателей произошёл главным образом из-за роста цен на алюминий.
Как и в случае с Русалом, у нас нейтральный взгляд на Эн+, однако, выбирая между двумя, Эн+ выглядит интереснее: долговая нагрузка ниже, свободный денежный поток в плюсе, волатильность бизнеса ниже благодаря энергетическому сегменту.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)