Важные события за прошедший день на российском рынке акций
Итоги торгов
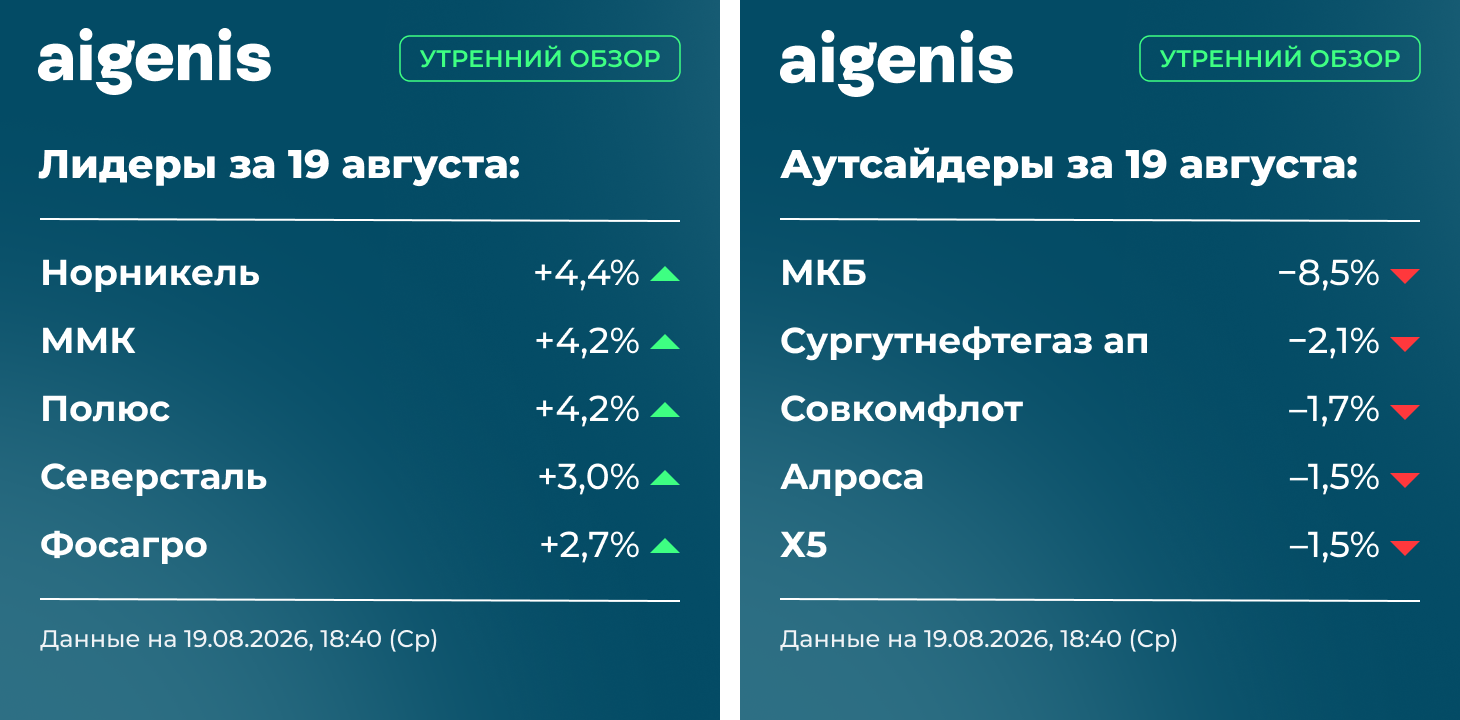
19 августа (Ср) индекс Мосбиржи продолжил восстановление. Значимые новости отсутствовали. Лучше рынка выглядели Полюс, Норникель и Русал после сообщения об интервенциях ФРС на рынке гособлигаций США, что привело к падению доллара и росту цен на драгметаллы. Нефть продолжила движения вверх на сообщениях о планах Ирана атаковать территории ЕС в случае эскалации конфликта с США и Израилем.
Индекс Мосбиржи прибавил 1,3%, до 2175 п., Brent +1,6%, до $85,4 за баррель, курс доллара упал на 1,2%, до 84 руб./$
Индекс Мосбиржи прибавил 1,3%, до 2175 п., Brent +1,6%, до $85,4 за баррель, курс доллара упал на 1,2%, до 84 руб./$
Корпоративные новости
Циан
Хорошая отчётность по МСФО за 2К26: выручка выросла на 23% г/г, до 4,4 млрд руб., EBITDA — на 60%, до 1,4 млрд руб. (консенсус-прогноз — рост на 50%), чистая прибыль — на 32%, до 1,0 млрд руб.
Циан подтвердил прогноз по росту выручки на год на уровне 17–22% и EBITDA — не менее 30%. По итогам 1П26 выручка выросла на 21%, EBITDA — на 68%, что говорит о консервативности прогноза. Компания планирует осуществить выплату дивидендов в размере не менее 30 руб. на акцию до конца 2026 года (дивдоходность 4,6%). Если рассматривать программу выкупа акций как альтернативу дивидендам (её объём равен 8% капитализации), то ожидаемая дивидендная доходность на год вперёд составляет 18%.
Акции Циана входят в число наших фаворитов благодаря хорошим результатам, ожиданиям их роста в будущих периодах и щедрым дивидендам.
Хорошая отчётность по МСФО за 2К26: выручка выросла на 23% г/г, до 4,4 млрд руб., EBITDA — на 60%, до 1,4 млрд руб. (консенсус-прогноз — рост на 50%), чистая прибыль — на 32%, до 1,0 млрд руб.
Циан подтвердил прогноз по росту выручки на год на уровне 17–22% и EBITDA — не менее 30%. По итогам 1П26 выручка выросла на 21%, EBITDA — на 68%, что говорит о консервативности прогноза. Компания планирует осуществить выплату дивидендов в размере не менее 30 руб. на акцию до конца 2026 года (дивдоходность 4,6%). Если рассматривать программу выкупа акций как альтернативу дивидендам (её объём равен 8% капитализации), то ожидаемая дивидендная доходность на год вперёд составляет 18%.
Акции Циана входят в число наших фаворитов благодаря хорошим результатам, ожиданиям их роста в будущих периодах и щедрым дивидендам.
Русал
Нейтральная отчётность по МСФО за 1П26: выручка выросла на 11% г/г, до $8,3 млрд, EBITDA — на 64%, до $1,2 млрд, чистая прибыль составила $419 млн против убытка $87 млн годом ранее вследствие роста цен на алюминий. Результаты совпали с консенсус-прогнозом аналитиков.
Высокая долговая нагрузка Русала остаётся самым слабым местом Русала: чистый долг вырос на 11% г/г, до $8,9 млрд, процентные расходы — на 55%, до $832 млн, которые «съели» 2/3 EBITDA. Соотношение «Чистый долг/EBITDA» снизилось за полгода с 7,6 до 5,8.
У нас нейтральный взгляд на акции Русала. С одной стороны, это компания, перегруженная долгами, с отрицательным свободным денежным потоком, без дивидендов в обозримом будущем, чья прибыль формируется исходя из высоковолатильных цен на алюминий и курса доллара, движение которых слабопрогнозируемо. С другой стороны, Русал — бенефициар конфликта на Ближнем Востоке, что даёт основания для дальнейшего роста цен на алюминий, и один из главных бенефициаров слабого рубля, который находится в отвесном падении последние 2,5 месяца (что не значит, что так будет и далее). Акции — чрезвычайно волатильные и подойдут далеко не каждому инвестору.
Нейтральная отчётность по МСФО за 1П26: выручка выросла на 11% г/г, до $8,3 млрд, EBITDA — на 64%, до $1,2 млрд, чистая прибыль составила $419 млн против убытка $87 млн годом ранее вследствие роста цен на алюминий. Результаты совпали с консенсус-прогнозом аналитиков.
Высокая долговая нагрузка Русала остаётся самым слабым местом Русала: чистый долг вырос на 11% г/г, до $8,9 млрд, процентные расходы — на 55%, до $832 млн, которые «съели» 2/3 EBITDA. Соотношение «Чистый долг/EBITDA» снизилось за полгода с 7,6 до 5,8.
У нас нейтральный взгляд на акции Русала. С одной стороны, это компания, перегруженная долгами, с отрицательным свободным денежным потоком, без дивидендов в обозримом будущем, чья прибыль формируется исходя из высоковолатильных цен на алюминий и курса доллара, движение которых слабопрогнозируемо. С другой стороны, Русал — бенефициар конфликта на Ближнем Востоке, что даёт основания для дальнейшего роста цен на алюминий, и один из главных бенефициаров слабого рубля, который находится в отвесном падении последние 2,5 месяца (что не значит, что так будет и далее). Акции — чрезвычайно волатильные и подойдут далеко не каждому инвестору.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)