Важные события за прошедший день на российском рынке акций
Итоги торгов
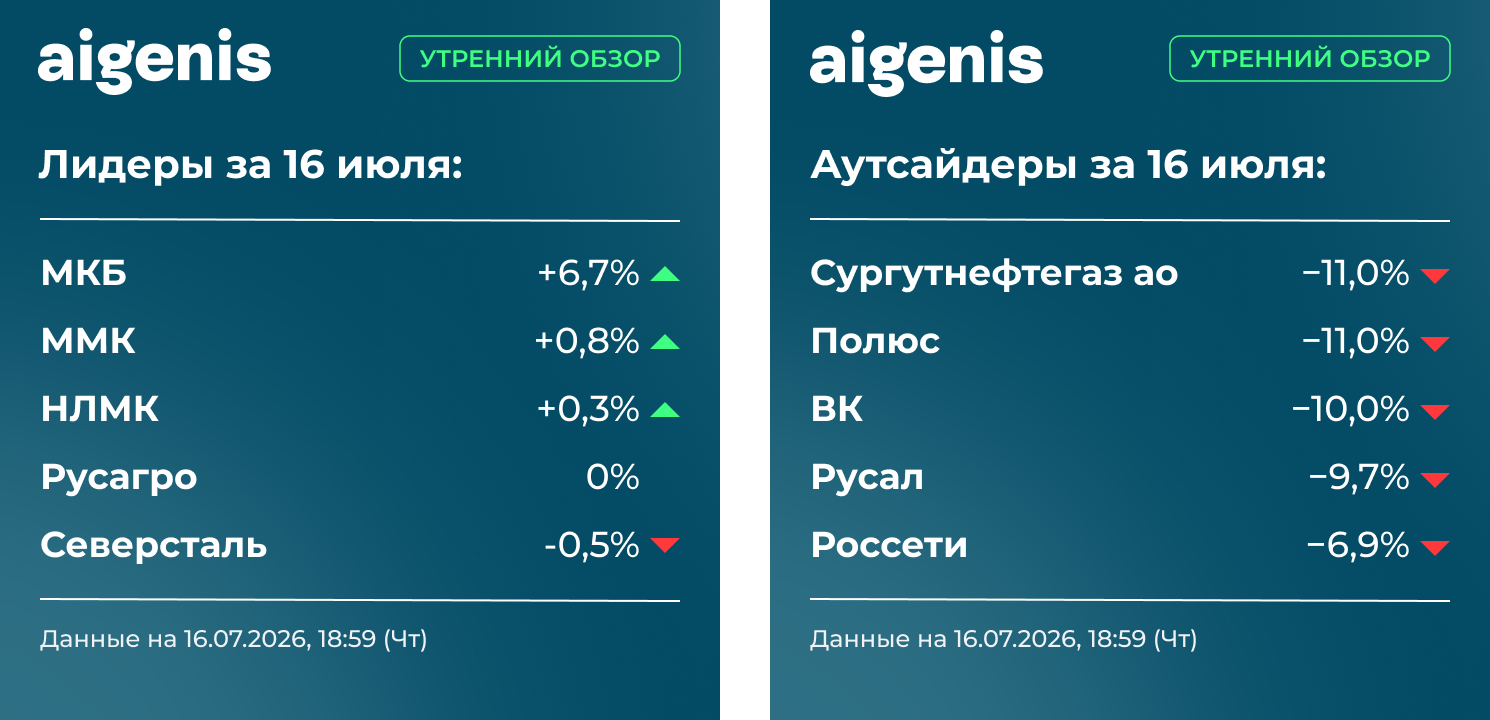
16 июля (Чт) индекс Мосбиржи продолжил стремительное снижение без каких-либо значимых новостей. Отсутствие на рынке позитива и хоть сколь значимой причины приобретать акции (помимо экстремальной перепроданности) дополняется негативными ожиданиями в части ситуации с топливом и ее влияния на решение по ставке ЦБ, непростой ситуации с банковской ликвидностью и ухудшением геополитического фона. В сумме это приводит к бесконтрольному падению акций, однако в последние дни масштаб стал по истине впечатляющим. По итогам дня падение составило 4.1%, а индекс приблизился к отметке 2000 п.
Главная новость
В понедельник — дивидендная отсечка в акциях Сбера, которые имеют вес в индексе Мосбиржи около 20%, что снизит его еще на 40 пунктов. Таким образом, у нас нет сомнений что уровень 2000 п. по MOEX будет пробит. Акции Сбера, лишившись дивидендов (своего главного козыря, который обеспечивал им относительную устойчивость при таком рынке), скорее всего пойдут далее вниз догонять упавший рынок. С начала год акции Сбера снизились всего на 7% при падении индекса на 27%.
Корпоративные события
Х5
Х5 представил операционные результаты за 2К26. Выручка выросла на 9.9% г/г, сопоставимые продажи – на 4.2%.
Оцениваем результаты как слабые. Сопоставимая выручка показывает практически последовательное снижение темпа роста несколько кварталов подряд (с 13.9% в 2К25 до 4.2% в 2К26), отражая переход населения в режим экономии. План Х5 по темпу роста общей выручки на 2026 год составляет 12-16%. По итогам полугодия она увеличилась на 10.5%.
Сохраняем осторожный взгляд на акции ритейлера в виду слабеющей динамики показателей и рисков недостижения обозначенных целевых уровней.
Банк «Санкт-Петербург»
Чистая прибыль по РСБУ по итогам 1П26 снизилась в 1.6 раз до 16.6 млрд руб., рентабельность капитала составила 15.5% против 26.6% годом ранее. Банк сообщил, что рассмотрит вопрос о дивидендах по итогам 1П26 в ближайшее время, намерен направить 50% чистой прибыли по МСФО.
Если ориентироваться на динамику чистого процентного дохода, то складывается тенденция, что худшие месяцы для банка позади: темпы падения стали существенно ниже, чем полгода назад (-6% г/г в июне против -15% г/г в конце 2025 г.)
У нас нейтральный взгляд на акции компании: восстановительный рост показателей на фоне снижения ставки ЦБ дополняется привлекательной ожидаемой дивидендной доходностью (16%). Тем не менее есть большой риск того, что далее ЦБ будет крайне неохотно снижать ставку, что, скорее всего, отсрочит улучшение результатов компании и скажется на ее планах и дивидендах.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)