Важные события за прошедший день на российском рынке акций
Итоги торгов
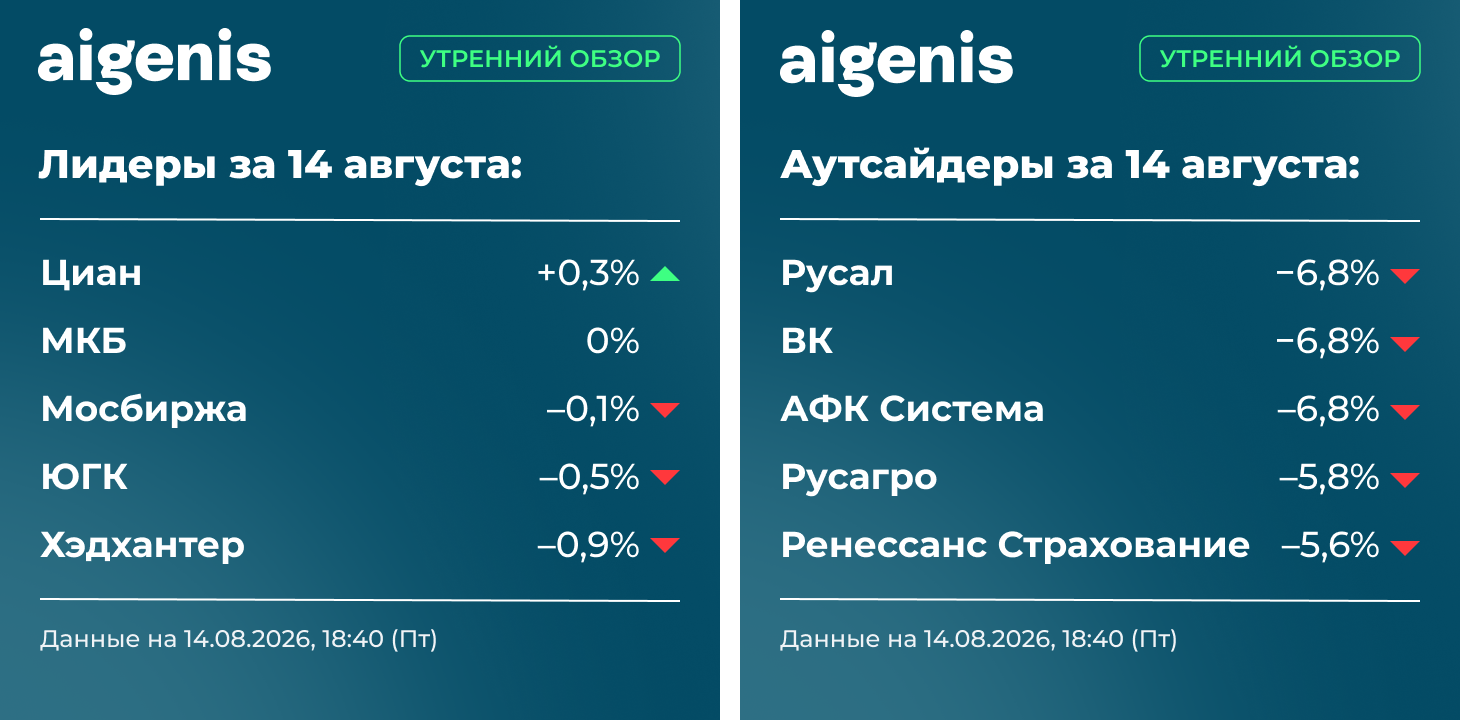
14 августа (Пт) на российском рынке акций продолжились распродажи, причём второй день подряд каких-либо значимых новостей не было. В отличие от четверга, когда хотя бы бенефициары слабого рубля показали устойчивость, в пятницу обвал затронул и их, хотя рубль продолжил стремительное снижение.
По итогам последних дней падения половина от 23%-го роста индекса Мосбиржи со дна в конце июля (с 1900 п.) уже отыграна обратно, что вселяет надежду на то, что потенциал снижения ограничен. По итогам основной сессии индекс Мосбиржи упал на 4,2%, до 2140 п. Brent снизилась на 0,7%, до $88 за баррель, курс доллара вырос на 3,3%, до 85,6 руб./$.
По итогам последних дней падения половина от 23%-го роста индекса Мосбиржи со дна в конце июля (с 1900 п.) уже отыграна обратно, что вселяет надежду на то, что потенциал снижения ограничен. По итогам основной сессии индекс Мосбиржи упал на 4,2%, до 2140 п. Brent снизилась на 0,7%, до $88 за баррель, курс доллара вырос на 3,3%, до 85,6 руб./$.
Корпоративные новости
Хэдхантер
Нейтральная отчётность по МСФО за 2К26: выручка осталась на уровне годичной давности — 10,1 млрд руб., EBITDA снизилась на 2% г/г, до 5,2 млрд руб., чистая прибыль сократилась на 2%, до 4,8 млрд руб. Показатели оказались на уровне ожиданий рынка. Основное давление на результаты, как и в последние несколько кварталов, шло со стороны малого и среднего бизнеса, который наиболее уязвим в сложные экономические периоды. Акции отреагировали на отчётность ростом на 2%.
Из важного стоит отметить, что компания понизила прогноз по росту выручки с +8% до 0%. Также Хэдхантер рекомендовал дивиденды по итогам 1П26 в размере 200 руб. на акцию, выше ожиданий рынка (180 руб.). Полугодовая дивидендная доходность составляет 7,2% (или 14% в пересчёте на год). В дополнение у компании действует программа выкупа акций до мая 2027 г. объёмом 15 млрд руб. (11% капитализации, четверть уже выкупили). Этот объём можно рассматривать как дивиденды, таким образом, ожидаемая дивдоходность на год вперёд составляет 23%, что является одним из самых высоких показателей на всём рынке.
Акции Хэдхантера входят в число наших фаворитов.
Нейтральная отчётность по МСФО за 2К26: выручка осталась на уровне годичной давности — 10,1 млрд руб., EBITDA снизилась на 2% г/г, до 5,2 млрд руб., чистая прибыль сократилась на 2%, до 4,8 млрд руб. Показатели оказались на уровне ожиданий рынка. Основное давление на результаты, как и в последние несколько кварталов, шло со стороны малого и среднего бизнеса, который наиболее уязвим в сложные экономические периоды. Акции отреагировали на отчётность ростом на 2%.
Из важного стоит отметить, что компания понизила прогноз по росту выручки с +8% до 0%. Также Хэдхантер рекомендовал дивиденды по итогам 1П26 в размере 200 руб. на акцию, выше ожиданий рынка (180 руб.). Полугодовая дивидендная доходность составляет 7,2% (или 14% в пересчёте на год). В дополнение у компании действует программа выкупа акций до мая 2027 г. объёмом 15 млрд руб. (11% капитализации, четверть уже выкупили). Этот объём можно рассматривать как дивиденды, таким образом, ожидаемая дивдоходность на год вперёд составляет 23%, что является одним из самых высоких показателей на всём рынке.
Акции Хэдхантера входят в число наших фаворитов.
Совкомбанк
Хорошая отчётность по МСФО за 1П26. Чистая прибыль выросла в 2,6 раза, до 45 млрд руб. Рентабельность капитала увеличилась с 10% до 21%, достаточность капитала составила 11%. Акции не отреагировали на отчётность.
Совкомбанк может оказаться интересной ставкой на дальнейшее восстановление показателей на фоне снижения ставки ЦБ, что и наблюдается в этой отчётности. Однако большой минус этого кейса в том, что достаточность капитала балансирует на грани нормативов ЦБ, что будет выступать ограничителем при определении дивидендов. В финансовом секторе, который оказался чуть ли не единственным, кто относительно безболезненно прошёл фазу повышения ставки ЦБ, высокие дивиденды являются нормой. К примеру, ожидаемая доходность акций Сбера на год вперёд — 17%, Банка «Санкт-Петербург» — 17%, Дом.РФ — 15%.
На этом фоне выиграть место в портфеле инвестора Совкомбанку будет очень и очень сложно. Динамика акций с начала года подтверждает этот тезис: Совкомбанк — −21%, индекс финансового сектора Мосбиржи — −10%.
Хорошая отчётность по МСФО за 1П26. Чистая прибыль выросла в 2,6 раза, до 45 млрд руб. Рентабельность капитала увеличилась с 10% до 21%, достаточность капитала составила 11%. Акции не отреагировали на отчётность.
Совкомбанк может оказаться интересной ставкой на дальнейшее восстановление показателей на фоне снижения ставки ЦБ, что и наблюдается в этой отчётности. Однако большой минус этого кейса в том, что достаточность капитала балансирует на грани нормативов ЦБ, что будет выступать ограничителем при определении дивидендов. В финансовом секторе, который оказался чуть ли не единственным, кто относительно безболезненно прошёл фазу повышения ставки ЦБ, высокие дивиденды являются нормой. К примеру, ожидаемая доходность акций Сбера на год вперёд — 17%, Банка «Санкт-Петербург» — 17%, Дом.РФ — 15%.
На этом фоне выиграть место в портфеле инвестора Совкомбанку будет очень и очень сложно. Динамика акций с начала года подтверждает этот тезис: Совкомбанк — −21%, индекс финансового сектора Мосбиржи — −10%.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)