Важные события за прошедший день на российском рынке акций
Итоги торгов
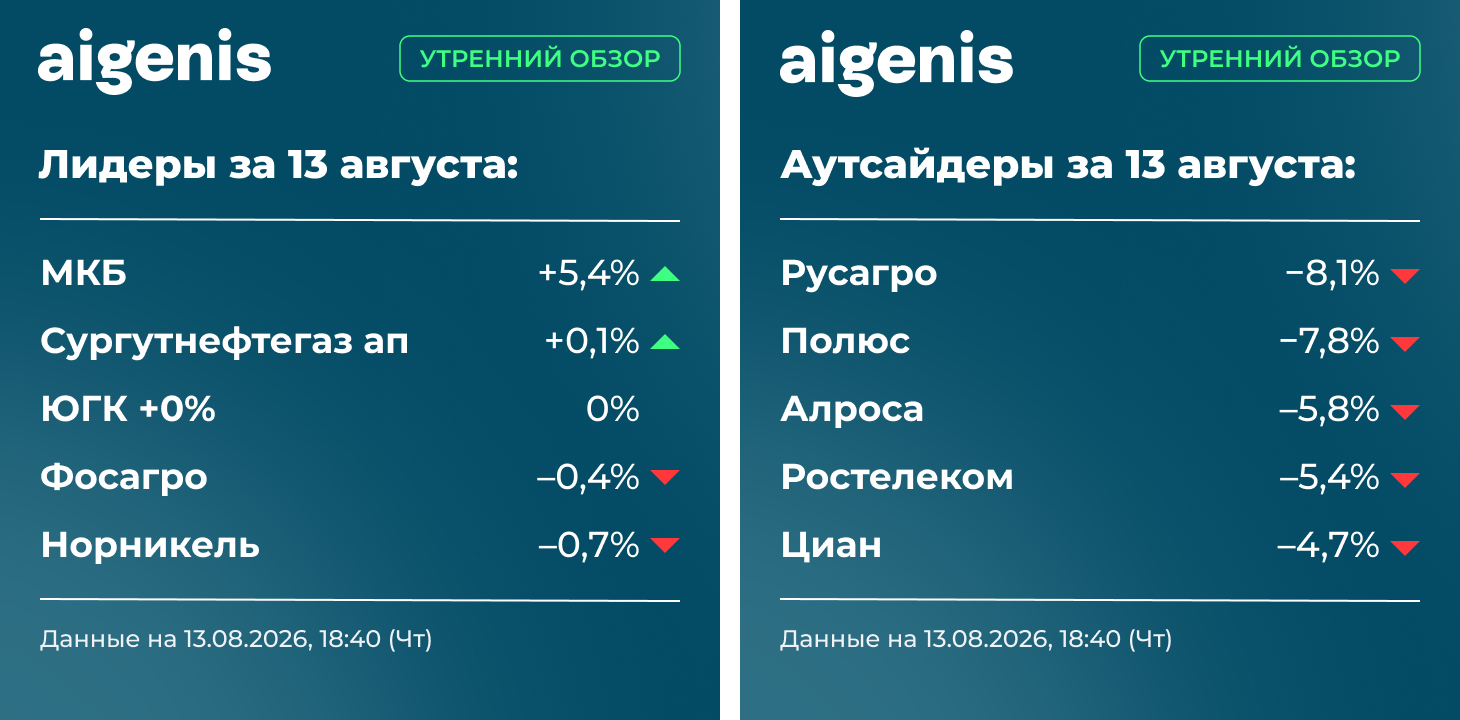
13 августа (Чт) на российском рынке акций наблюдалась полноценная коррекция после нескольких дней дрейфования индекса Мосбиржи вокруг 2300 п. Распродажи затронули почти все акции, при этом наиболее ощутимые потери понесли волатильные бумаги (Полюс, Алроса, Циан, Ростелеком), а наибольшую устойчивость показали бенефициары слабого рубля (Сургутнефтегаз ап, Норникель) и пара нерыночных историй (МКБ, ЮГК). Курс доллара в моменте превышал 84 руб./$, чего не наблюдалось с середины марта при том, что рубль падает уже 2,5 месяца (курс вырос с 71 до 84 руб./$). По итогам основной сессии индекс Мосбиржи упал на 2,9% до 2235 п. Brent снизился на 0,8% до $88 за баррель, курс доллара вырос на 0,5% до 83,1 руб./$.
Каких-либо новостей для распродаж акций не было, и мы связываем коррекцию в четверг с бурным ростом индекса Мосбиржи за месяц более чем на 20%. Фундаментально для слома тренда наверх ничего, на наш взгляд, не произошло, поэтому видим уровни после таких коррекций привлекательными для формирования позиций. При этом драйверами дальнейшего роста рынка выступают слабый рубль, снижение ставки ЦБ и ее уже адекватный уровень для возвращения инвесторов на рынок акций, сильная перепроданность (находимся на значениях 2022 г., когда царили отрицательные прогнозы и, в лучшем случае, неопределенность).
Каких-либо новостей для распродаж акций не было, и мы связываем коррекцию в четверг с бурным ростом индекса Мосбиржи за месяц более чем на 20%. Фундаментально для слома тренда наверх ничего, на наш взгляд, не произошло, поэтому видим уровни после таких коррекций привлекательными для формирования позиций. При этом драйверами дальнейшего роста рынка выступают слабый рубль, снижение ставки ЦБ и ее уже адекватный уровень для возвращения инвесторов на рынок акций, сильная перепроданность (находимся на значениях 2022 г., когда царили отрицательные прогнозы и, в лучшем случае, неопределенность).
Корпоративные новости
ВК
Нейтральная отчетность по МСФО за 2К26: выручка выросла на 17% г/г до 44 млрд руб., EBITDA – на 41% до 87 млрд руб., чистая прибыль составила 0,3 млрд руб. Акции отреагировали падением на 3%.
Из интересного в отчетности можно выделить то, что ВК больше нельзя назвать компанией, перегруженной долгами: Чистый долг/EBITDA на конец 2К26 составил 2,3. Это во многом обусловлено продажей доли в Точка Банке. Чистая прибыль в 2К26 появилась благодаря продаже доли в ассоциируемой компании и отражению в отчетности разового дохода в размере 3,5 млрд руб. В остальном ВК по-прежнему убыточен. Высокий темп роста EBITDA в 2К26 вызван эффектом низкой базы (рентабельность составляет всего 17%).
Мы по-прежнему не видим инвестидеи в акциях ВК. В интернет-сегменте выделяем Хэдхантер и Циан, которые имеют на порядок выше эффективность, доказанный трек-рекорд финансовых результатов, хорошие перспективы роста, а дивидендная доходность их акций является одной из самых высоких на рынке.
Нейтральная отчетность по МСФО за 2К26: выручка выросла на 17% г/г до 44 млрд руб., EBITDA – на 41% до 87 млрд руб., чистая прибыль составила 0,3 млрд руб. Акции отреагировали падением на 3%.
Из интересного в отчетности можно выделить то, что ВК больше нельзя назвать компанией, перегруженной долгами: Чистый долг/EBITDA на конец 2К26 составил 2,3. Это во многом обусловлено продажей доли в Точка Банке. Чистая прибыль в 2К26 появилась благодаря продаже доли в ассоциируемой компании и отражению в отчетности разового дохода в размере 3,5 млрд руб. В остальном ВК по-прежнему убыточен. Высокий темп роста EBITDA в 2К26 вызван эффектом низкой базы (рентабельность составляет всего 17%).
Мы по-прежнему не видим инвестидеи в акциях ВК. В интернет-сегменте выделяем Хэдхантер и Циан, которые имеют на порядок выше эффективность, доказанный трек-рекорд финансовых результатов, хорошие перспективы роста, а дивидендная доходность их акций является одной из самых высоких на рынке.
Х5
Слабая отчетность по МСФО за 2К26. Выручка выросла на 10% г/г до 1290 млрд руб. За полугодие темп роста составил 10,5% при прогнозе менеджмента на год на уровне 12-16%. EBITDA снизилась на 2% г/г до 77 млрд руб. Чистая прибыль упала на 29% до 21 млрд руб. из-за процентных расходов. Акции слабо отреагировали на отчетность.
Результаты подтверждают наш негативный взгляд на акции Х5. Падение темпа роста сопоставимых продаж на протяжении многих кварталов на фоне охлаждения спроса, риск недостижения целевых показателей по темпу роста выручки, относительно высокий показатель «Чистый долг/EBITDA» на уровне 1,1 может сократить потенциал для высоких дивидендов, т.к. компания платит их при показателе не выше 1,4.
Слабая отчетность по МСФО за 2К26. Выручка выросла на 10% г/г до 1290 млрд руб. За полугодие темп роста составил 10,5% при прогнозе менеджмента на год на уровне 12-16%. EBITDA снизилась на 2% г/г до 77 млрд руб. Чистая прибыль упала на 29% до 21 млрд руб. из-за процентных расходов. Акции слабо отреагировали на отчетность.
Результаты подтверждают наш негативный взгляд на акции Х5. Падение темпа роста сопоставимых продаж на протяжении многих кварталов на фоне охлаждения спроса, риск недостижения целевых показателей по темпу роста выручки, относительно высокий показатель «Чистый долг/EBITDA» на уровне 1,1 может сократить потенциал для высоких дивидендов, т.к. компания платит их при показателе не выше 1,4.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)