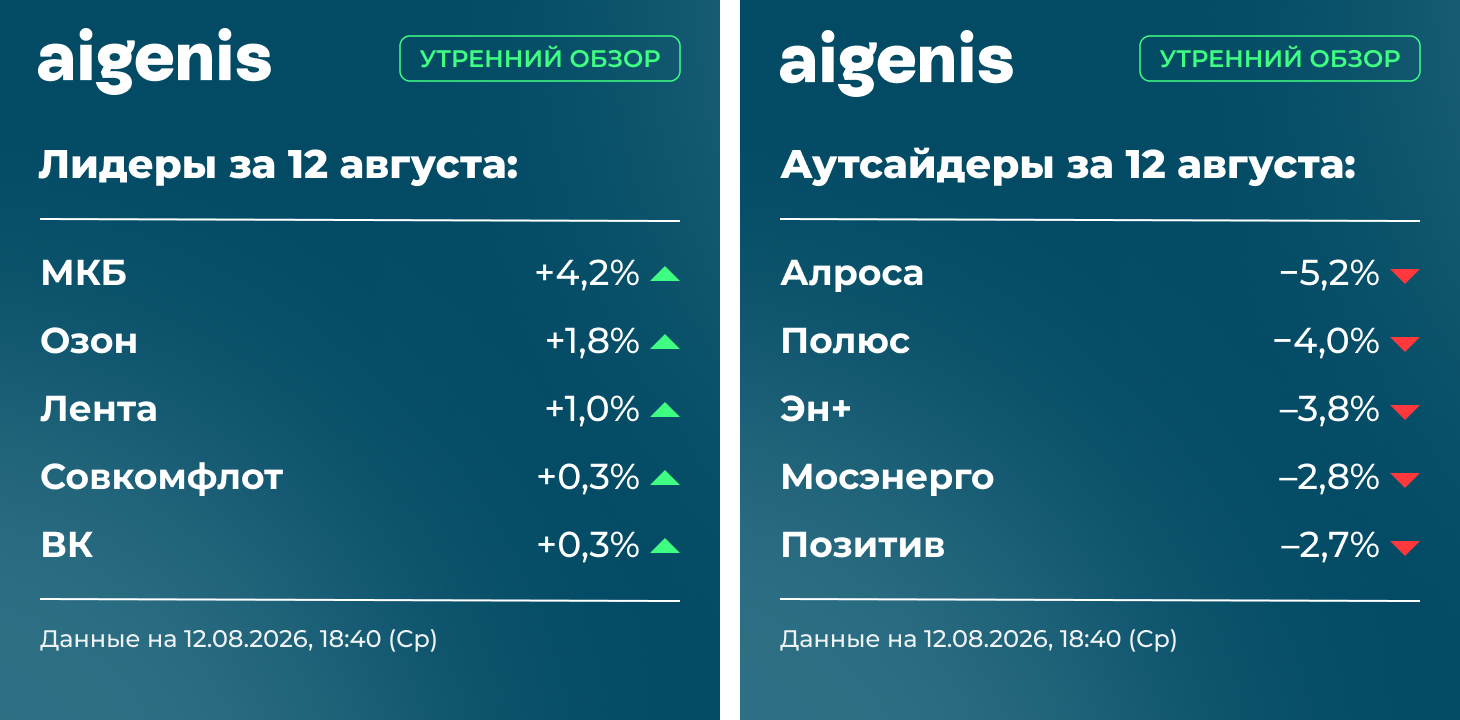
Важные события за прошедший день на российском рынке акций
Итоги торгов
12 августа (Ср) российский рынок акций находился в основном в красной зоне. Бодрое начало и рост индекса Мосбиржи до максимума за месяц — 2330 п. — быстро сменились падением, которое продолжалось на протяжении основной торговой сессии. Значимые новости отсутствовали.
По итогам дня индекс Мосбиржи упал на 1,3%, до 2295 п., Brent не изменилась — $89 за баррель, курс доллара также не изменился — 82,7 руб./$.
По итогам дня индекс Мосбиржи упал на 1,3%, до 2295 п., Brent не изменилась — $89 за баррель, курс доллара также не изменился — 82,7 руб./$.
Корпоративные новости
Ростелеком
Нейтральная отчётность по МСФО за 2К26: выручка выросла на 11% г/г, до 227 млрд руб., OIBDA — на 9%, до 87 млрд руб., чистая прибыль — на 9%, до 6,6 млрд руб. Акции не отреагировали на отчётность.
Мы не видим инвестидеи в Ростелекоме. Свободный денежный поток остаётся хронически отрицательным, процентные расходы — высокими, на уровне годичной давности, несмотря на значительное снижение ставки ЦБ, дивидендная доходность низкая (что в целом норма для ТМТ-сектора, но и темпы роста у Ростелекома низкие, что не является нормой).
Нейтральная отчётность по МСФО за 2К26: выручка выросла на 11% г/г, до 227 млрд руб., OIBDA — на 9%, до 87 млрд руб., чистая прибыль — на 9%, до 6,6 млрд руб. Акции не отреагировали на отчётность.
Мы не видим инвестидеи в Ростелекоме. Свободный денежный поток остаётся хронически отрицательным, процентные расходы — высокими, на уровне годичной давности, несмотря на значительное снижение ставки ЦБ, дивидендная доходность низкая (что в целом норма для ТМТ-сектора, но и темпы роста у Ростелекома низкие, что не является нормой).
Озон Фармацевтика
Компания обновила дивидендную политику. Теперь Озон Фармацевтика нацелена выплачивать дивиденды как долю от средней чистой прибыли за период, причём доля будет меняться в зависимости от соотношения «Чистый долг/EBITDA».
В последний раз компания платила дивиденды по итогам 1К26: их размер составил 0,27 руб. на акцию с квартальной доходностью 0,5% (или 2% годовых). По нашим расчётам, если бы Озон Фармацевтика выплачивала их исходя из новой дивидендной политики, то их размер составил бы 0,35 руб. с квартальной доходностью 0,7% (или 2,8% годовых). Таким образом, существенного улучшения доходности тут нет. Компания находится в активной инвестиционной фазе, поэтому закономерно средства направляются в первую очередь на реализацию инвестпрограммы.
Компания обновила дивидендную политику. Теперь Озон Фармацевтика нацелена выплачивать дивиденды как долю от средней чистой прибыли за период, причём доля будет меняться в зависимости от соотношения «Чистый долг/EBITDA».
В последний раз компания платила дивиденды по итогам 1К26: их размер составил 0,27 руб. на акцию с квартальной доходностью 0,5% (или 2% годовых). По нашим расчётам, если бы Озон Фармацевтика выплачивала их исходя из новой дивидендной политики, то их размер составил бы 0,35 руб. с квартальной доходностью 0,7% (или 2,8% годовых). Таким образом, существенного улучшения доходности тут нет. Компания находится в активной инвестиционной фазе, поэтому закономерно средства направляются в первую очередь на реализацию инвестпрограммы.
Башнефть
Глава Башкирии Радий Хабаров сообщил, что Башкирия планирует продать оставшийся пакет Башнефти в пользу Роснефти. Мы оцениваем долю Башкирии в Башнефти в 19% капитала, а сумму сделки в 50 млрд руб. (вероятнее всего во владении Башкирии остались только обыкновенные акции, т.к. имевшиеся 6.3 млн префов были проданы в середине года Роснефти как часть 6%-ой доли).
Префы Башнефти отреагировали падением на 9%, обыкновенные акции – без реакции. Акции Роснефти также не отреагировали. Префы Башнефти считались дивидендными акциями, а наличие Башкирии в акционерах было гарантом того, что дивиденды будут, так как бюджет региона от них зависел. После того как Роснефть станет единственным акционером, вокруг дивидендов Башнефти будет интрига. Для Роснефти консолидация Башнефти – легкий позитив: качественный актив с одними из лучших НПЗ в стране, но масштаб эффекта на фоне Роснефти невелик. Чистый долг Роснефти на конец 1К26 составил 3.9 трлн руб., поэтому сумма сделки для компании незначительна.
Роснефть, на наш взгляд, интересна только как ставка на взлет цен на нефть из-за конфликта на Ближнем Востоке. Башнефть – информационно закрытая компания из третьего эшелона после перехода под контроль Роснефти в 2016 г., и с тех пор была интересна только агрессивным спекулянтам.
Глава Башкирии Радий Хабаров сообщил, что Башкирия планирует продать оставшийся пакет Башнефти в пользу Роснефти. Мы оцениваем долю Башкирии в Башнефти в 19% капитала, а сумму сделки в 50 млрд руб. (вероятнее всего во владении Башкирии остались только обыкновенные акции, т.к. имевшиеся 6.3 млн префов были проданы в середине года Роснефти как часть 6%-ой доли).
Префы Башнефти отреагировали падением на 9%, обыкновенные акции – без реакции. Акции Роснефти также не отреагировали. Префы Башнефти считались дивидендными акциями, а наличие Башкирии в акционерах было гарантом того, что дивиденды будут, так как бюджет региона от них зависел. После того как Роснефть станет единственным акционером, вокруг дивидендов Башнефти будет интрига. Для Роснефти консолидация Башнефти – легкий позитив: качественный актив с одними из лучших НПЗ в стране, но масштаб эффекта на фоне Роснефти невелик. Чистый долг Роснефти на конец 1К26 составил 3.9 трлн руб., поэтому сумма сделки для компании незначительна.
Роснефть, на наш взгляд, интересна только как ставка на взлет цен на нефть из-за конфликта на Ближнем Востоке. Башнефть – информационно закрытая компания из третьего эшелона после перехода под контроль Роснефти в 2016 г., и с тех пор была интересна только агрессивным спекулянтам.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)