Сентябрь 2026 года стал месяцем стресс-теста для российского рынка корпоративного долга. Жесткая риторика ЦБ при ставке 14,00% сформировала высокую базовую стоимость заимствования, которая усугубилась волной дефолтов (ПАО «Евротранс», ПАО «ГК «Самолет») и кризисом доверия к компаниям сегмента mid-cap.
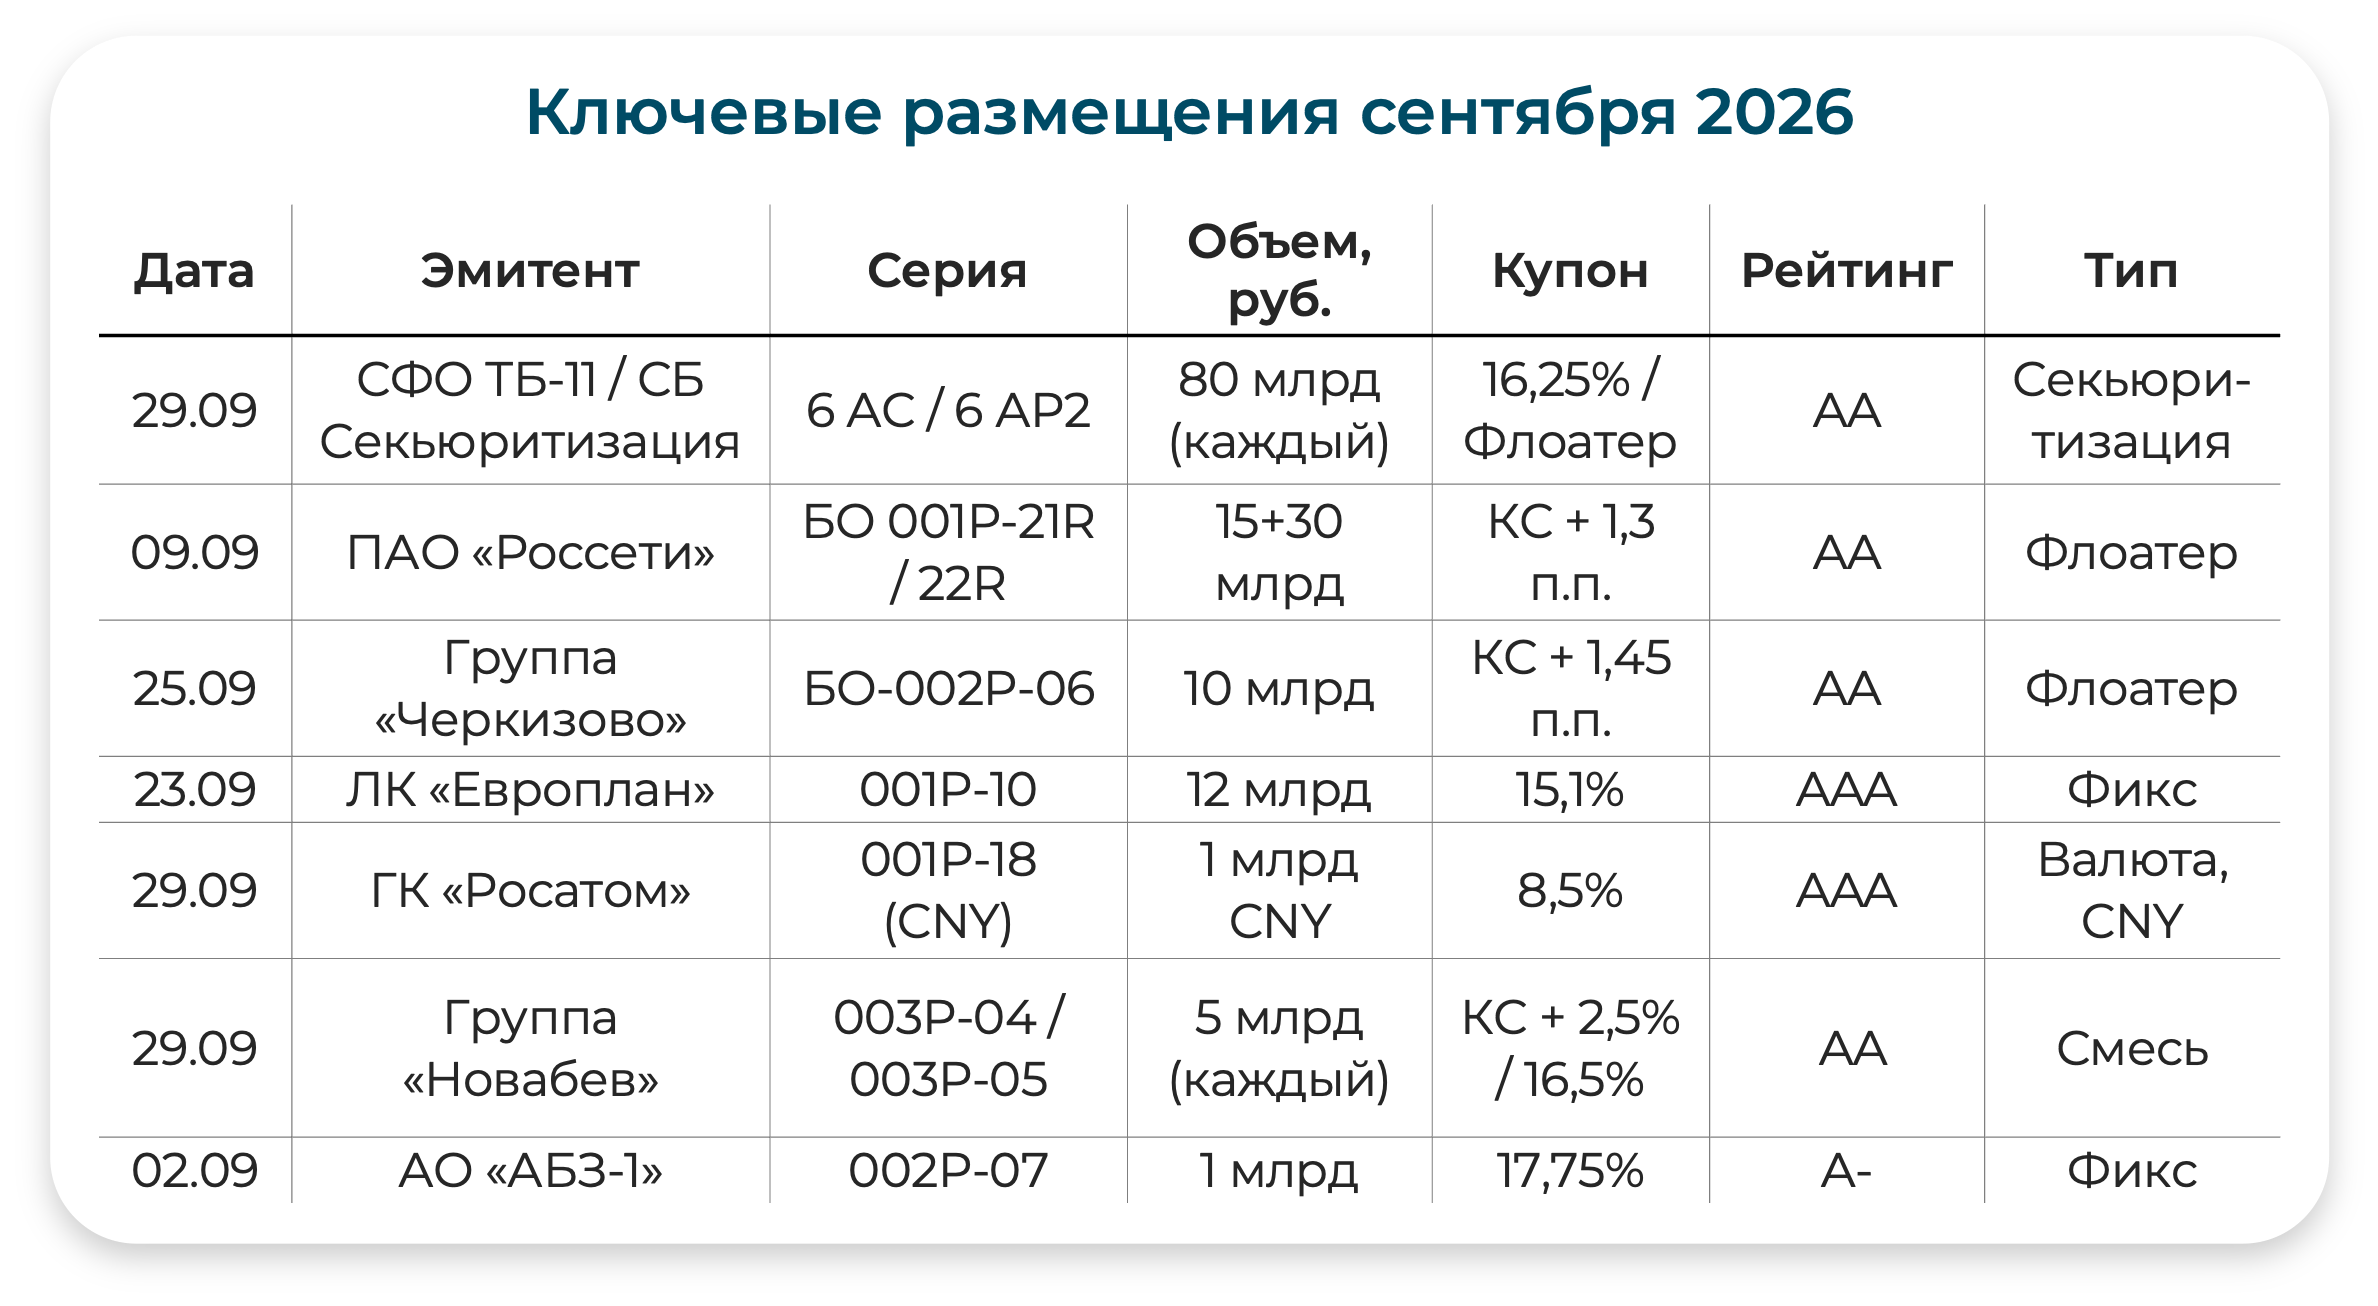
Рынок разделился на два лагеря: надежные эмитенты с рейтингом AA+/AAA разместились успешно с использованием флоатеров (КС + 1,3–1,5 п.п.), в то время как mid-cap сегмент столкнулся с катастрофическим падением ликвидности - только 53% выпусков разместились полностью при доходностях 35–40%.
В ближайшие месяцы инвесторам следует ожидать сохранения высоких спредов, доминирования флоатеров и ухода капитала в консервативные инструменты (госкорпорации, топ-банки, секьюритизационные выпуски). Сегмент mid-cap останется зоной экстремального риска, требующей тщательного фундаментального анализа каждого эмитента.
Макроэкономика и корпоративные облигации
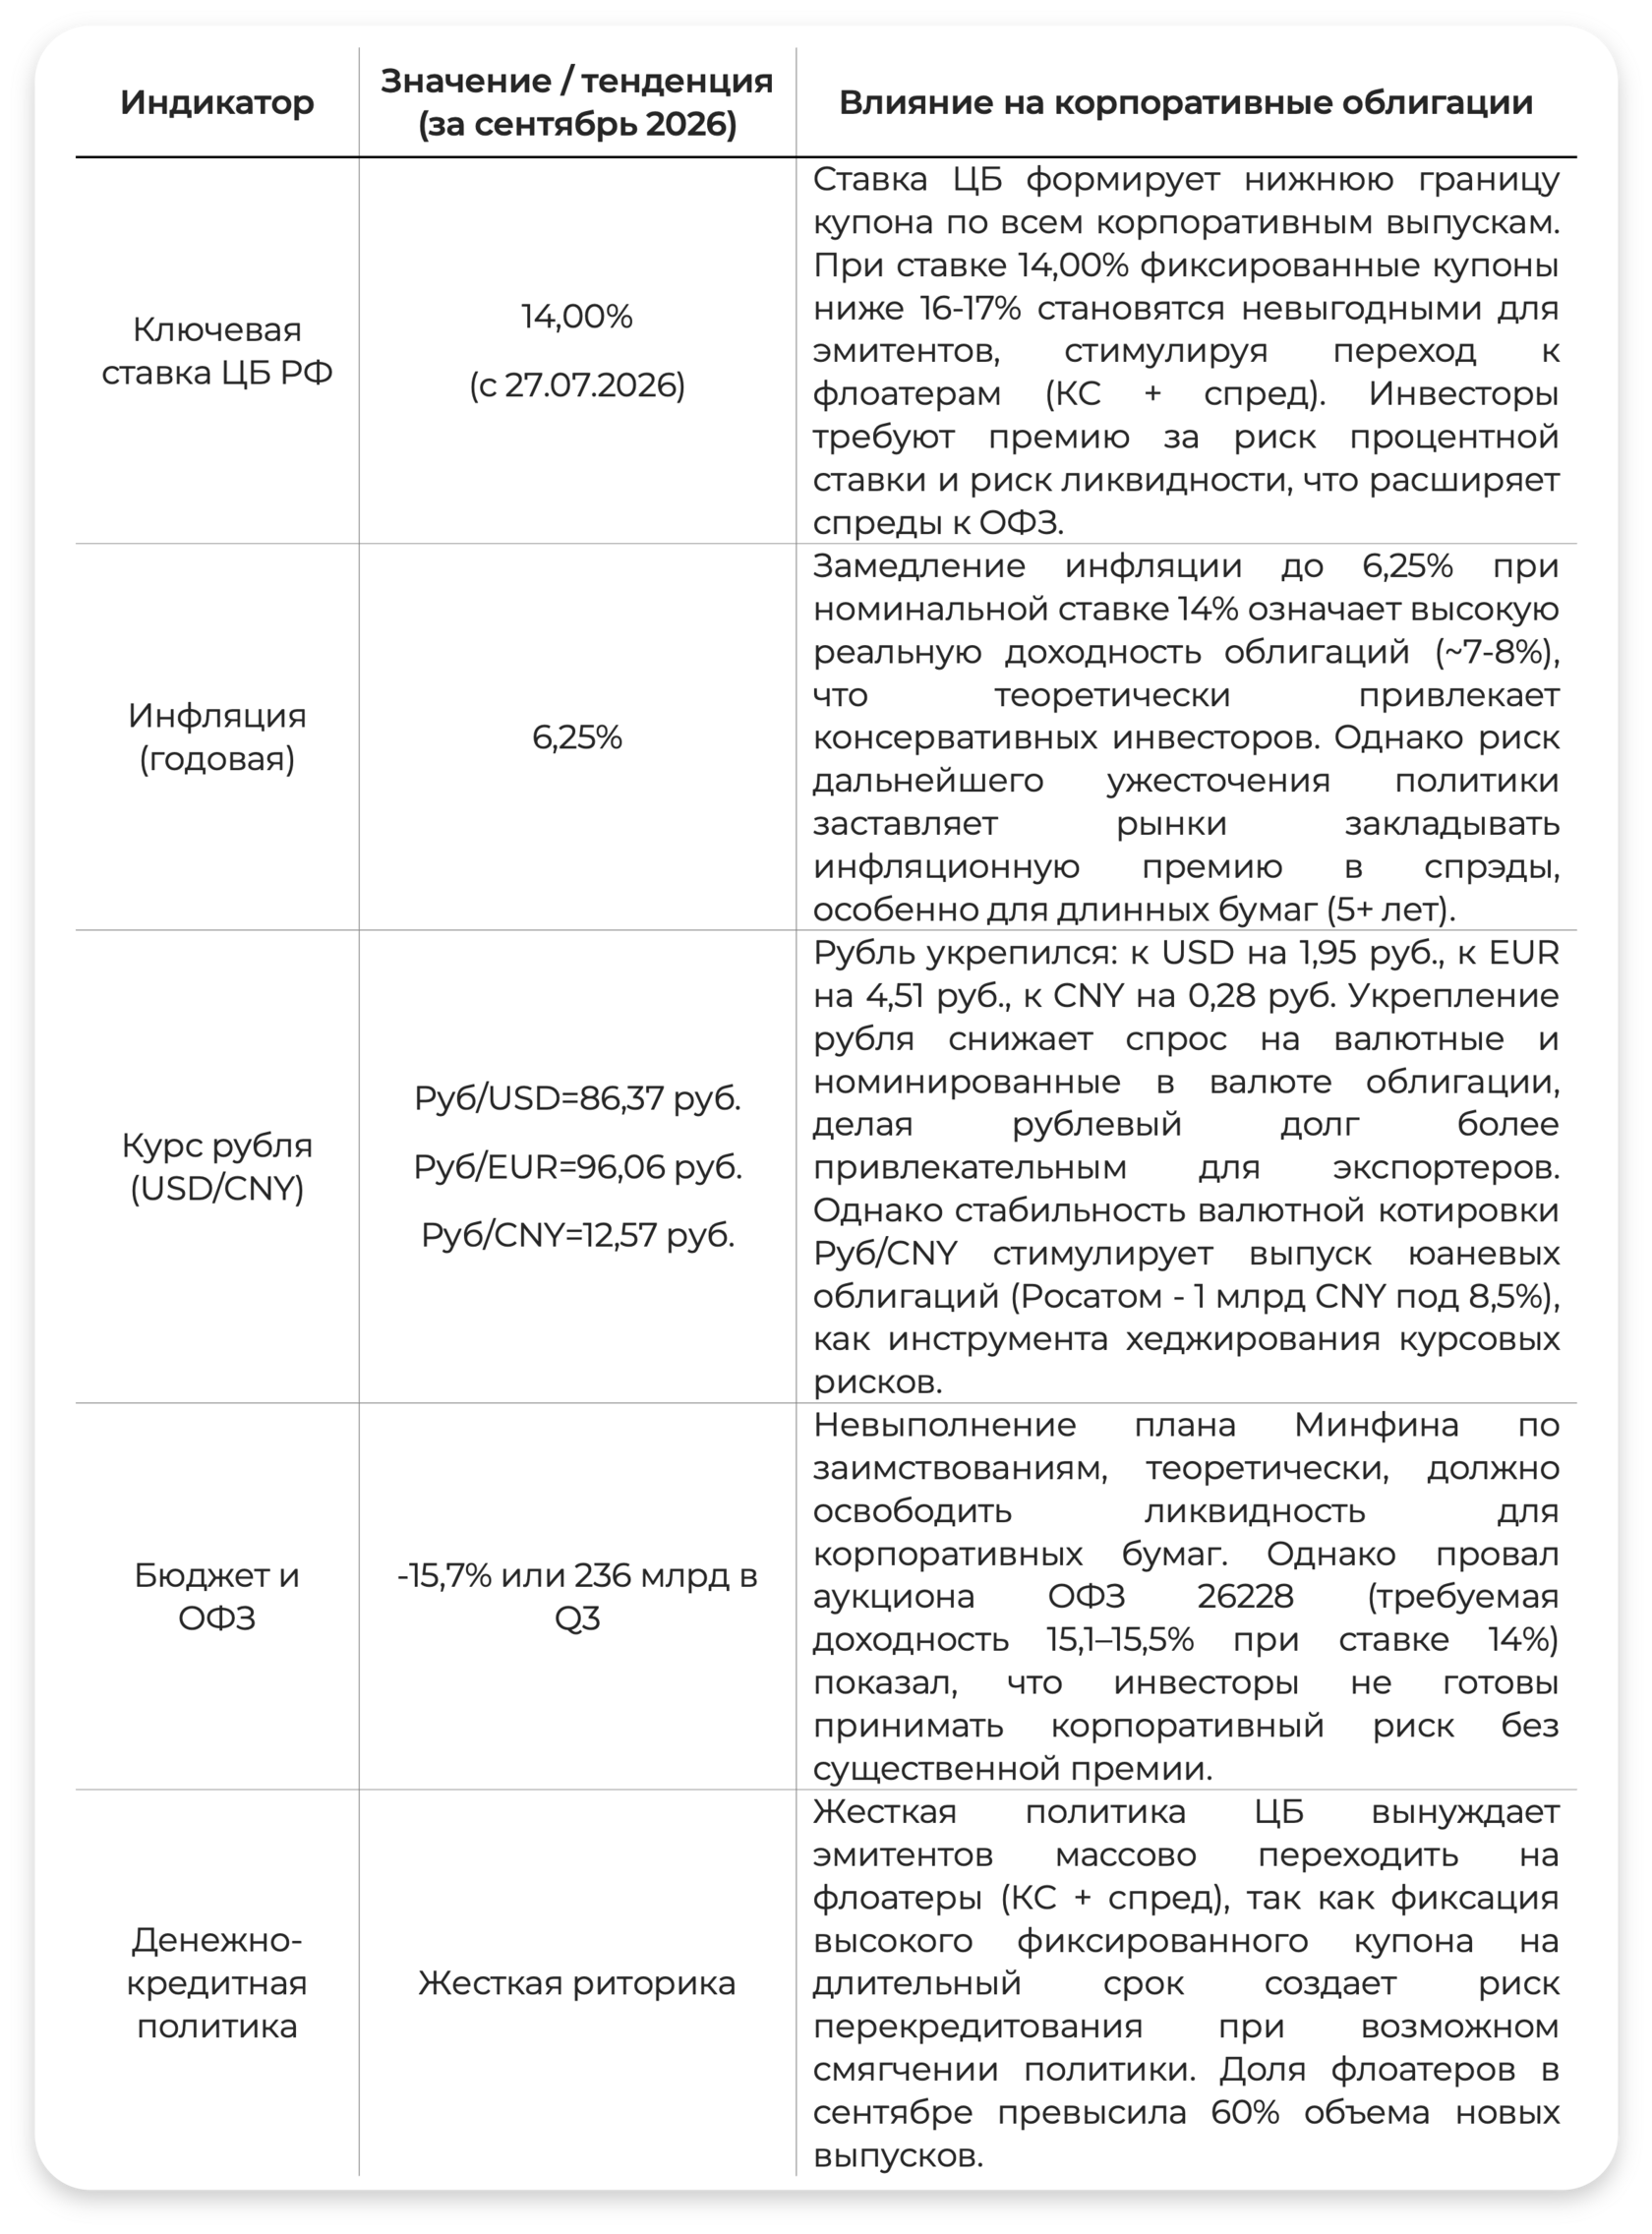
Динамика ключевой ставки: сохранение ключевой ставки ЦБ и жесткая риторика по денежно-кредитной политике привела к требованию инвесторами премии за риск, что расширило спреды к ОФЗ.
Инфляционные ожидания: ускорение инфляции в сентябре 2026 года заставило Банк России сохранить ключевую ставку на уровне 14% годовых, что оказало давление на рынок корпоративных облигаций через удержание высокой доходности и расширение спредов.
Курс рубля: укрепление рубля (к USD, EUR, CNY) снижает спрос на валютные и номинированные в валюте облигации, делая рублевый долг более привлекательным для экспортеров.
Бюджет и ОФЗ: увеличение предложения гособлигаций вызвало локальные распродажи в ОФЗ. Поскольку гособлигации формируют безрисковую ставку, рост их доходностей привел к давлению на цены корпоративных бумаг с фиксированным купоном. Чтобы конкурировать с государством за ликвидность банков, корпоративным эмитентам приходится закладывать более высокую премию.
Денежно-кредитная политика: на первичном рынке корпоративного долга доля облигаций с плавающей ставкой достигла 60%. Эмитенты вынуждены привязывать купоны к ключевой ставке или RUONIA с существенными спредами (вплоть до КС + 3,3% для надежных заемщиков), чтобы привлечь инвесторов, защищающих свои портфели от процентного риска.
Первичный рынок: объем, структура и рейтинг
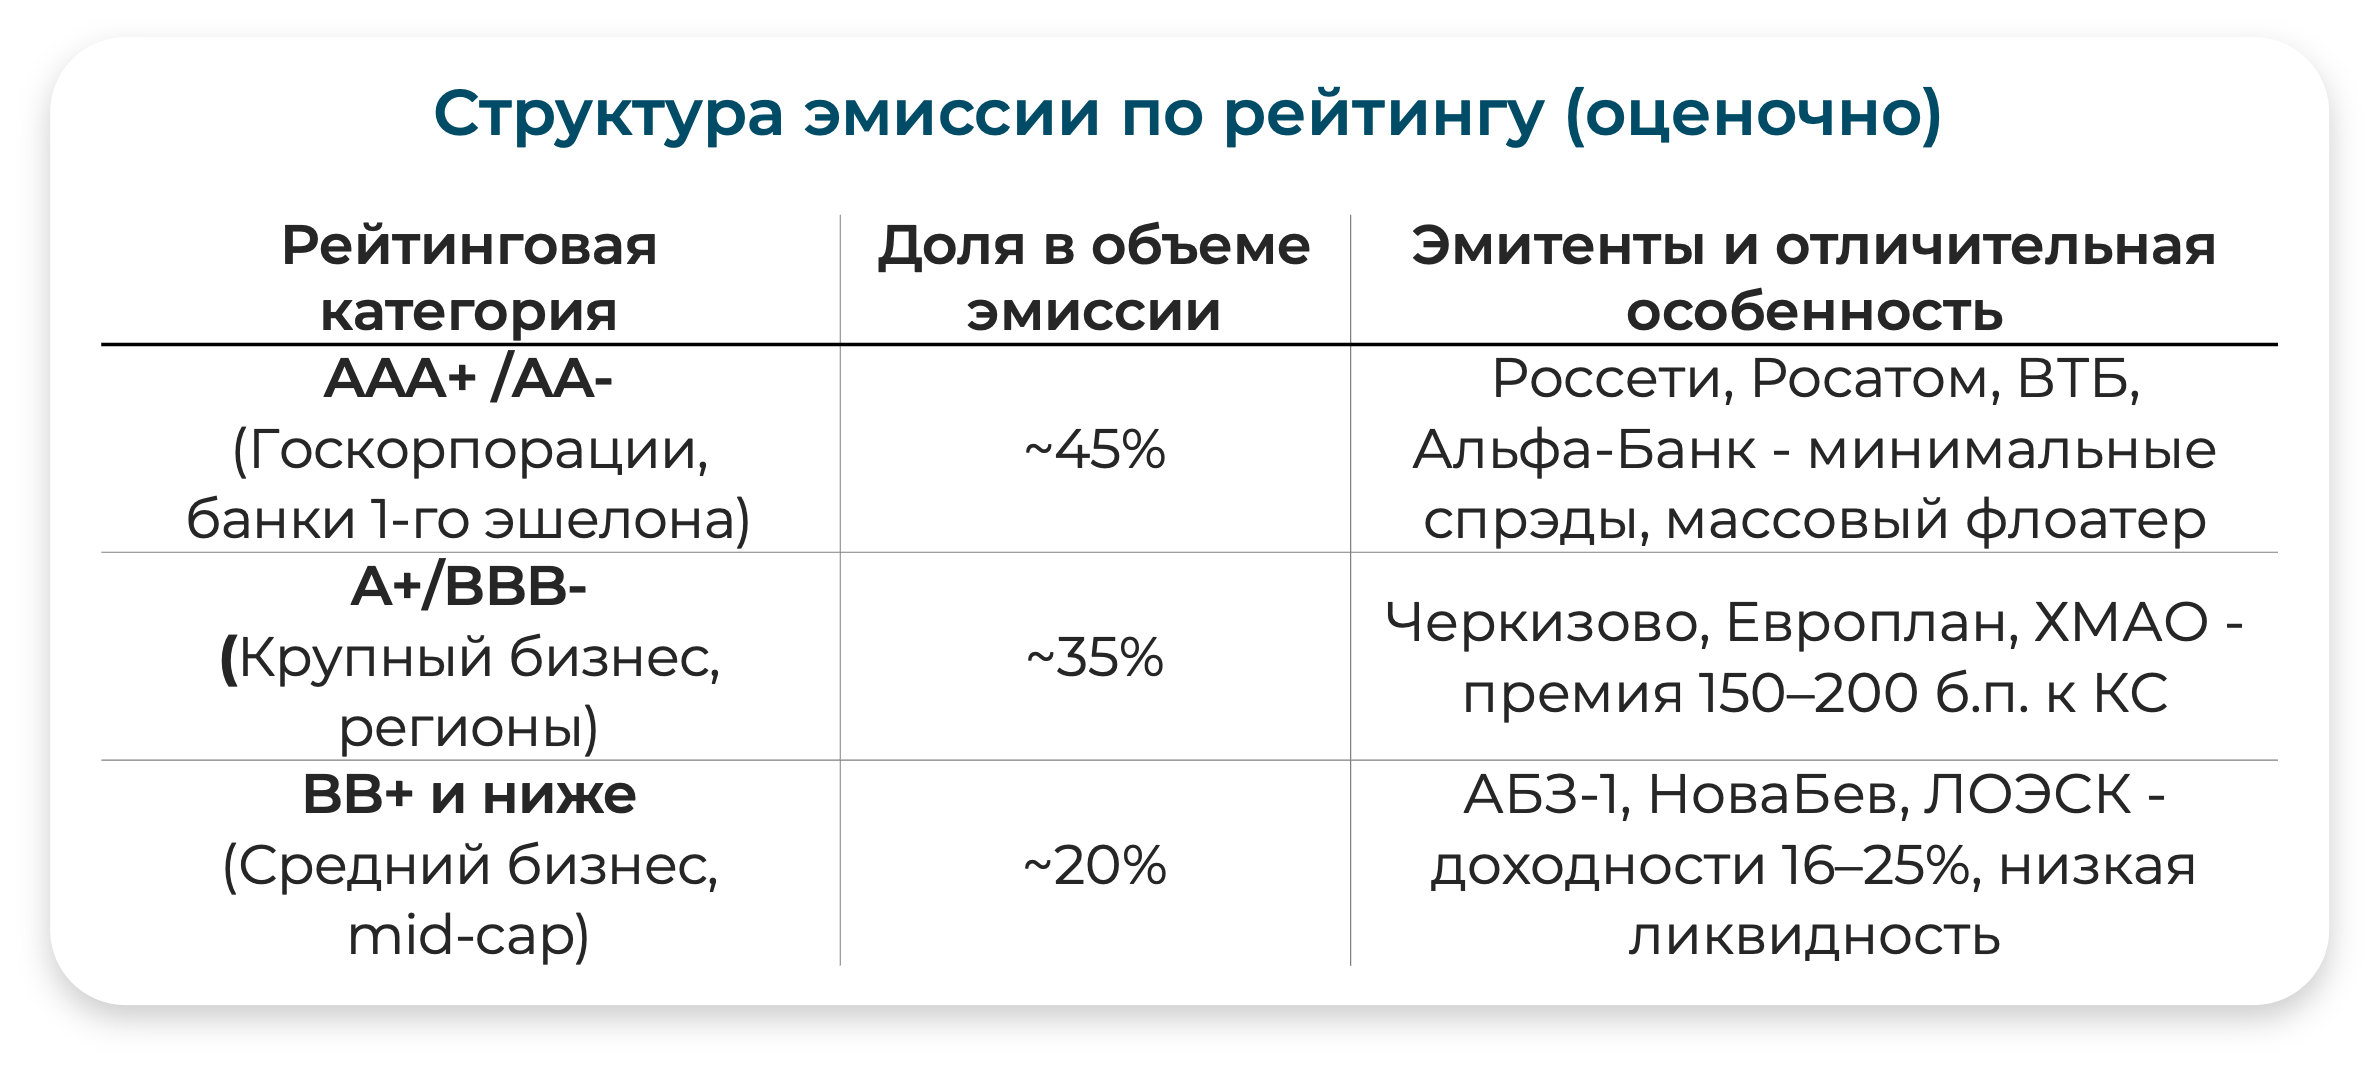
В сентябре 2026 года проведено 56 первичных размещений корпоративных облигаций. Доминирующим рейтингом на рынке стал BBB+ и выше, особенно, на фоне кризиса доверия к спекулятивным выпускам.
Провалившиеся и частично размещенные выпуски
Сентябрь продемонстрировал явную сегментацию рынка: надежные эмитенты разместились успешно, в то время как компании сегмента mid-cap столкнулись с дефицитом спроса.
- Сегмент mid-cap (с июня по сентябрь): из 38 выпусков высокодоходных облигаций полностью разместились только 20 (53%). Остальные либо были частично размещены, либо отложены. Причины: высокая премия за риск (35–40% доходности), волна дефолтов и общее избегание спекулятивного сегмента инвесторами. В качестве примера, можно привести выпуски ТатнхимP03 (размещено 41%, размещение длится 28 дней), ПКО СЗА БО-08 (размещено 41%, размещение длится 26 дней), КапДорСтройНН БО-01 (размещено 31%, размещение длится 25 дней) и др.
Вторичный рынок: спреды, динамика и связь с ключевой ставкой
Сентябрь продемонстрировал четкую корреляцию между динамикой ключевой ставки и поведением корпоративного рынка:
- Ключевая ставка vs. спреды: при стабильной ставке ЦБ на уровне 14,00% спреды корпоративных облигаций инвестиционного уровня расширились на 20–30 б.п., относительно августа. Инвесторы заложили в цены риск сохранения жесткой политики и возможного ужесточения в IV квартале.
- Структура купонов: доля флоатеров (КС + спред) превысила 60% объема новых выпусков. Фиксированные купоны ниже 16–17% стали редкостью - эмитенты избегают фиксации высокой стоимости на долгий горизонт.
- Ликвидность: оборот на вторичном рынке по «голубым фишкам» (Россети, банки) сохранился, в то время как компании сегмента mid-cap и бумаги BB+ уровня демонстрировали падение объемов торгов и резкое расширение bid-ask спредов.
- Спрос консервативных инвесторов: страховщики и пенсионные фонды сместили фокус на бумаги с суверенными гарантиями (ДОМ.РФ, регионы) и топ-банков (ВТБ, Альфа), избегая спекулятивного сегмента.
Кредитные риски и дефолты
Сентябрь 2026 года ознаменовался серией дефолтов и стрессовых событий, охвативших как топ-эмитентов, так и спекулятивный сегмент. Рынок оказался в состоянии идеального шторма: высокие ставки, серия дефолтов и рекордные доходности компаний mid-cap сегмента (30–40%) создали среду экстремального риска.
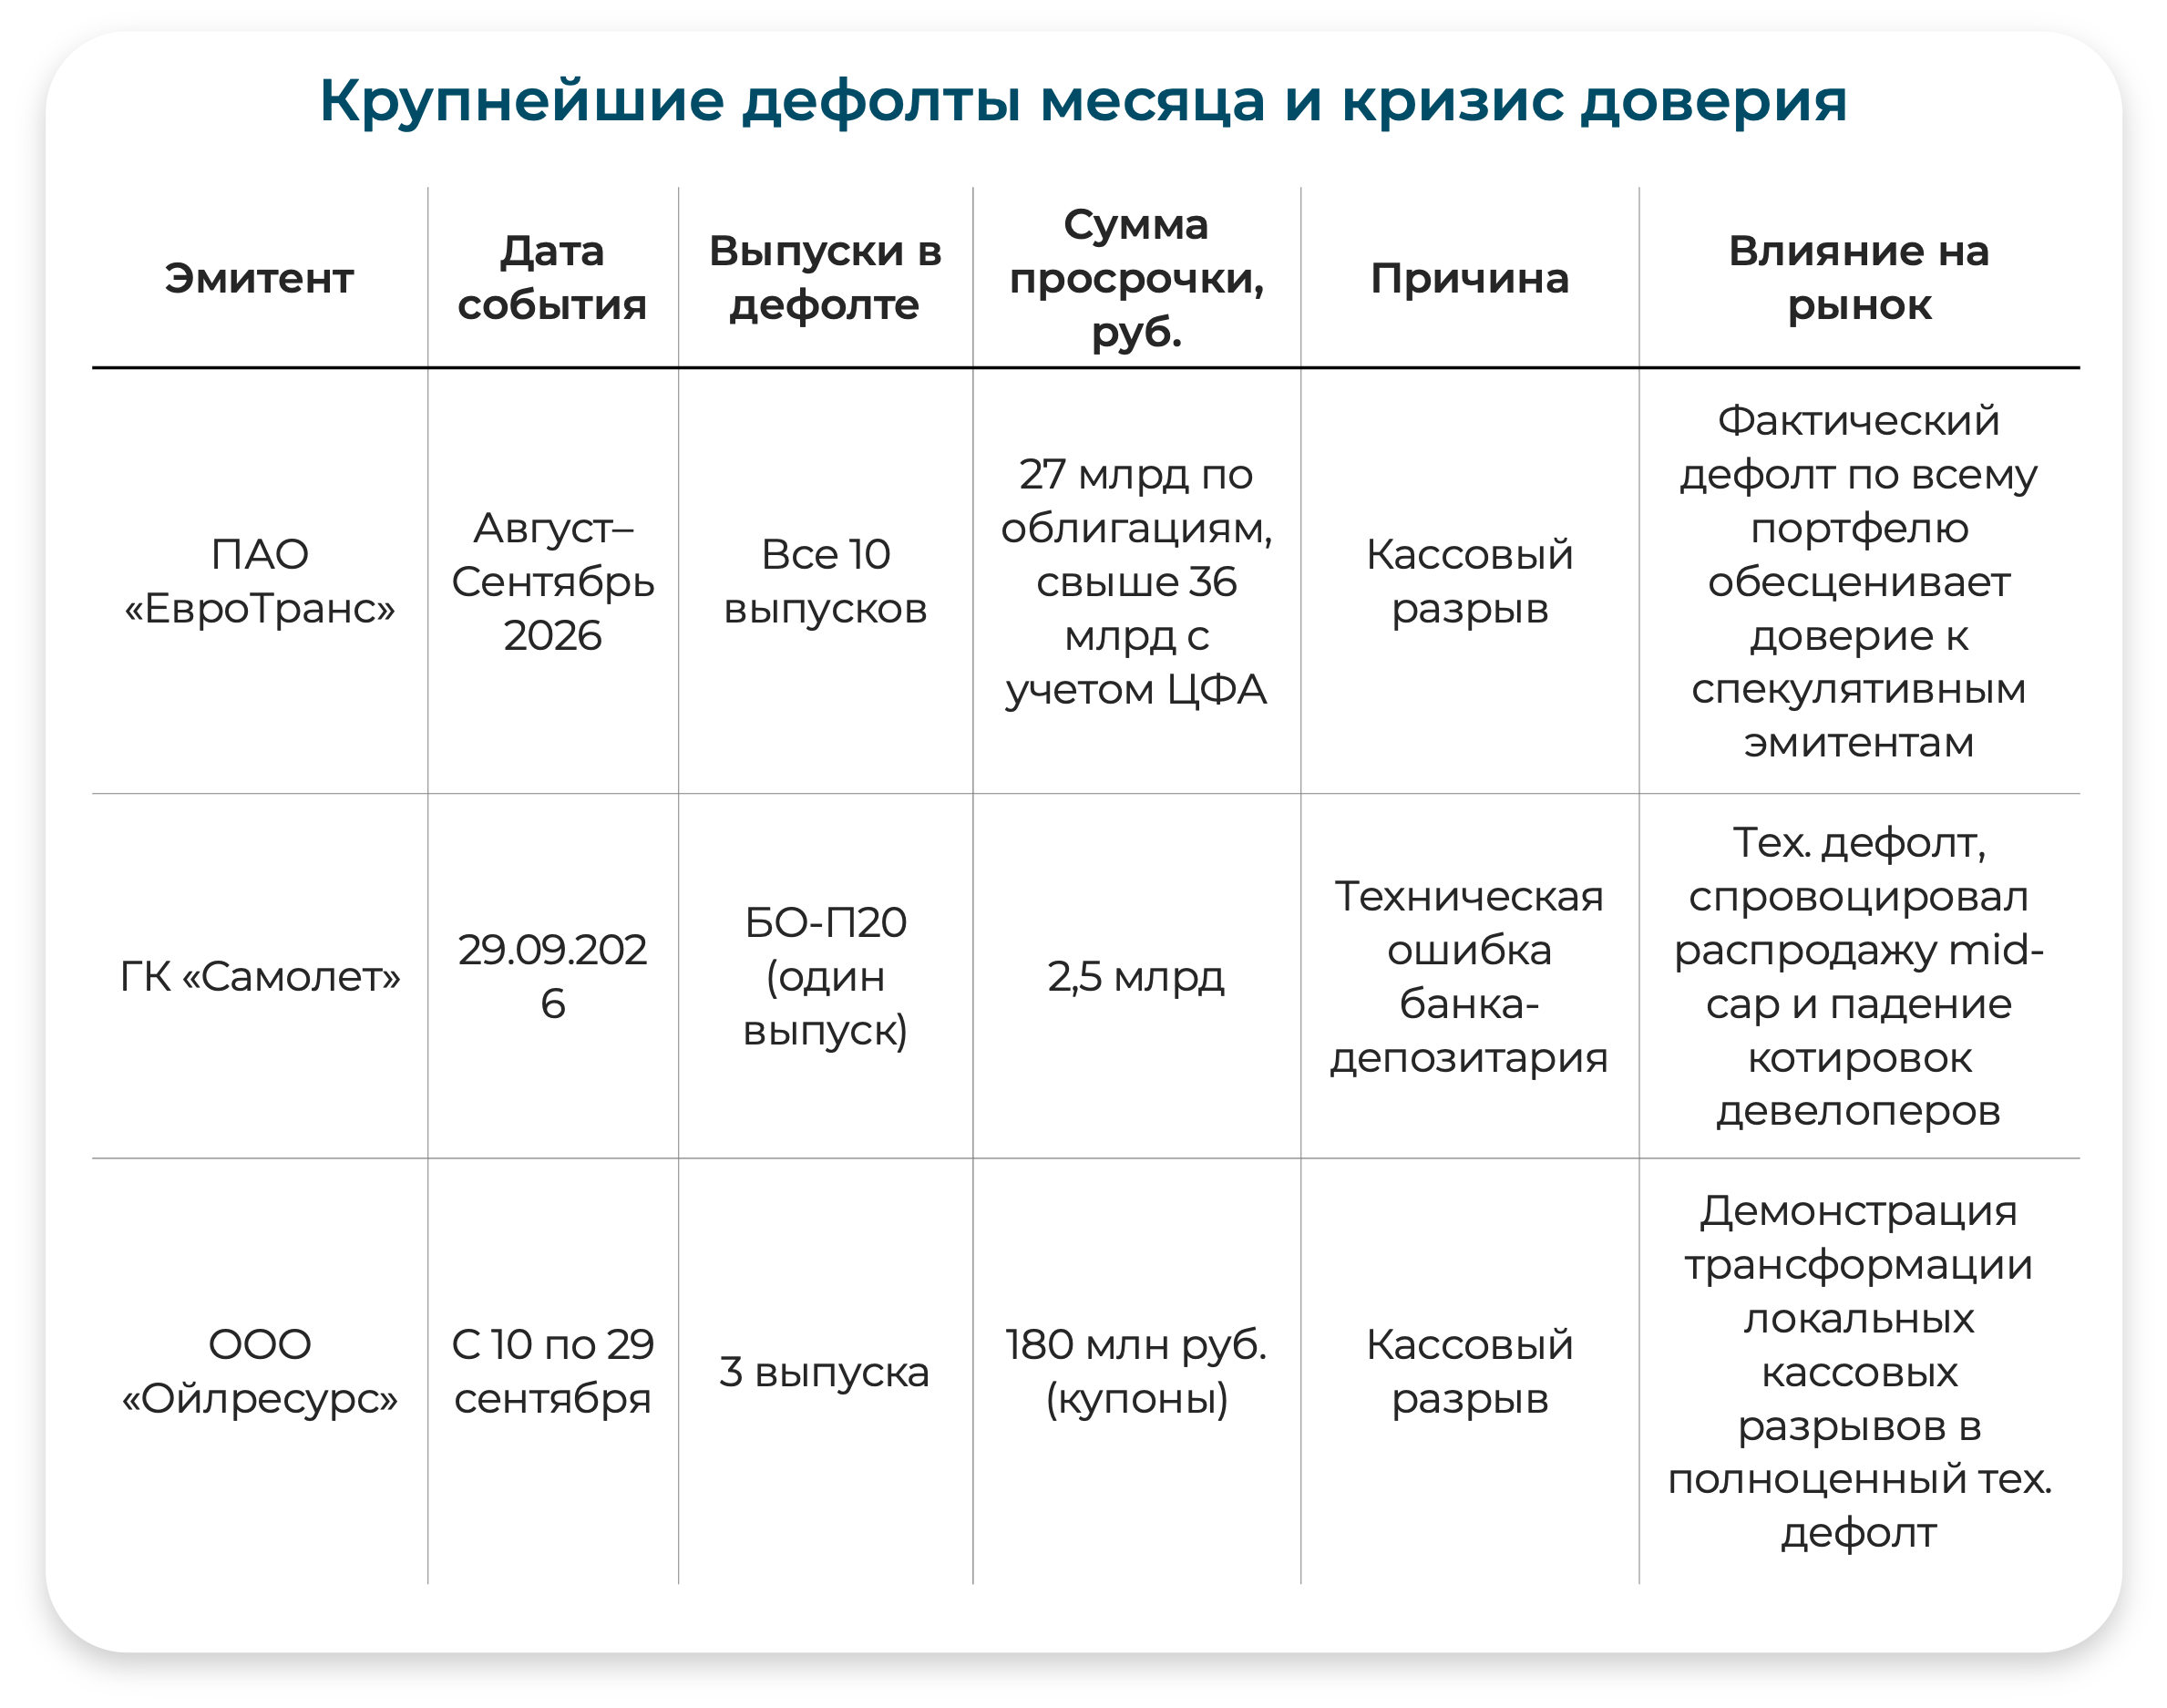
На фоне накопившихся дефолтов в третьем эшелоне инвесторы начали массово распродавать бумаги застройщиков. Например, доходности по текущим выпускам ПАО «Апри» взлетели до кризисных значений (YTM по выпускам АПРИ БО-002Р-09 и БО-002Р-14 достигла 43% годовых, а сами облигации рухнули в цене до 75% от номинала).
Тенденции и будущие ориентиры (мнение на октябрь 2026 года)
- Доминирование флоатеров: тренд на флоатеры сохранится, как минимум, до Q4 2026.
- Кризис ликвидности компаний сегмента mid-cap: сегмент останется под давлением. Успешность размещений будет зависеть от улучшения макроэкономической ситуации.
- Секьюритизация как альтернатива: выпуски СФО (ТБ-11, СБ Секьюритизация) показывают, что банки используют этот канал для мобилизации ликвидности под залог пулов активов. Этот сегмент будет расти, предлагая инвесторам структурную защиту.
- Валютная диверсификация: облигации, номинированные в юанях, останутся нишевым инструментом, привлекая экспортеров и компании с китайскими партнерами.
- Повышение требований к эмитентам: инвесторы будут жестче оценивать финансовое состояние эмитентов, особенно, в сегментах с высоким левериджем (АЗС, девелопмент, ритейл).
Приложение 1 – Макроэкономические драйвера и их влияние на корпоративные облигации
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Управление инвестиционно-банковских услуг
Отдел продаж инвестиционных продуктов
ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)