Аналитический и финансовый отчёт
Инвестиционное резюме
Нам нравится AMD (Advanced Micro Devices) на текущих ценовых уровнях, мы выступаем ПОКУПАТЕЛЯМИ и видим потенциал роста как минимум 30–35% в среднесрочной перспективе. AMD на сегодняшний день продемонстрировала наибольший среди конкурентов прирост выручки от дата-центров во 2-м квартале 2026 года — на 107%, увеличив свою долю с 46% до 56%. Сейчас AMD занимает второе место после Nvidia по вкладу выручки от дата-центров и потому служит отличным примером стремительного роста спроса на ИИ и его монетизации. Это нашло отражение и в том, как руководство описывает траекторию роста сегмента дата-центров на 2027 календарный год: выручка от серверных CPU, как ожидается, вырастет более чем на 70% г/г (с существенно более высокой базы), а выручка сегмента дата-центров — заметно более чем на 100% г/г. Однако рынок оставил это без внимания, сосредоточившись на том, что прогноз и фактический результат оказались недостаточно убедительными относительно ожиданий и учитывая чрезмерный роста акций в прошлым . JPM резко повысил целевую цену с $385 до $550 после публикации результатов.
Ключевые результаты
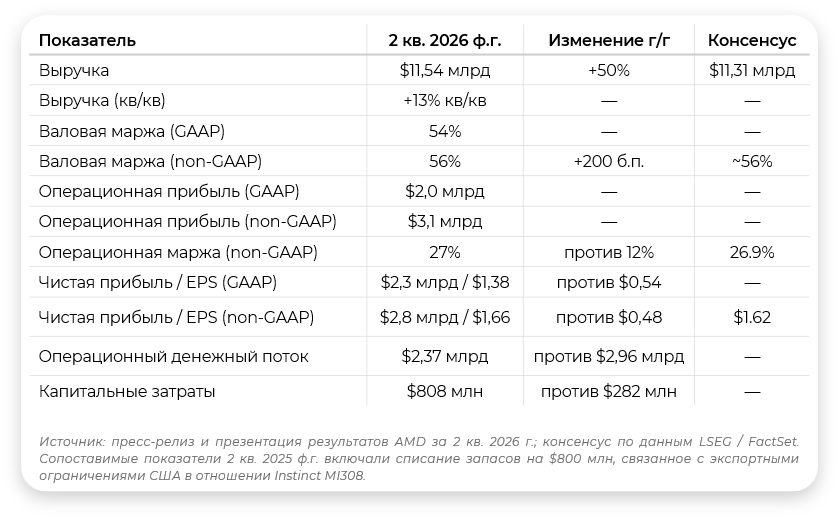
AMD опубликовала результаты второго квартала 2026 финансового года после закрытия торгов 4 августа 2026 года, превзойдя консенсус-прогноз по выручке, прибыли и операционной марже и дав прогноз выручки на третий квартал выше ожиданий рынка. Тем не менее акции резко упали на внебиржевых торгах.
Результаты по сегментам
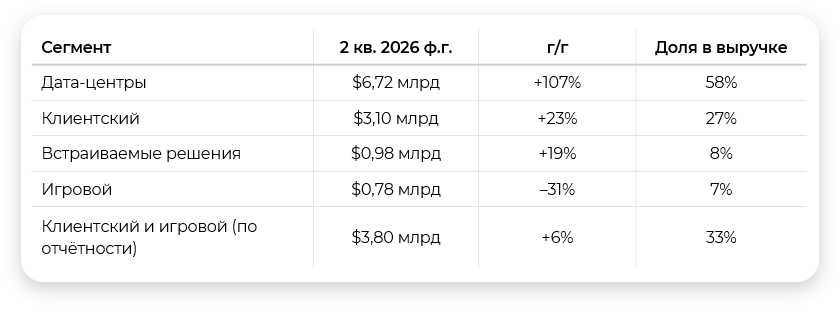
Дата-центры: выручка более чем удвоилась на фоне спроса на серверные CPU EPYC и ускорители Instinct. Игровой сегмент снизился из-за сокращения полукастомных продаж на поздней стадии консольного цикла, что усугубилось ростом стоимости комплектующих, давившим на спрос на видеокарты. Встраиваемые решения вернулись к росту и движутся к рекордному году: объём новых дизайн-контрактов превысил $18 млрд.
Структура выручки в сравнении с прошлым годом
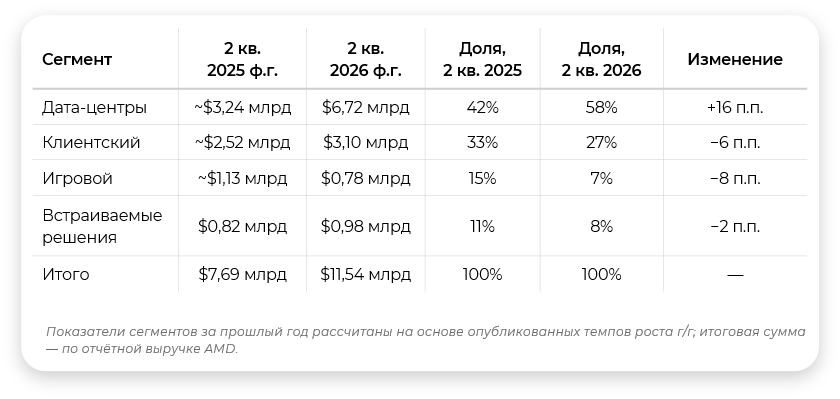
Долю нарастил только сегмент дата-центров. Клиентский сегмент и встраиваемые решения выросли в абсолютном выражении, но потеряли долю, поскольку компания в целом выросла на 50%, а они за этим темпом не поспели. Игровой сегмент — единственный, сокращающийся в абсолютном выражении, и теперь он наименьший у AMD.
- Из примерно $3,85 млрд прироста выручки г/г около $3,48 млрд — почти 90% — обеспечили одни только дата-центры.
- Операционный результат сегмента дата-центров изменился с убытка в $0,2 млрд (маржа −5%, включая списание $800 млн по MI308) до прибыли в $2,1 млрд при марже 31%.
- Операционная прибыль клиентского и игрового сегментов составила $582 млн при марже 15% против 21% годом ранее, поскольку рост операционных расходов опередил прирост выручки.
Прогноз
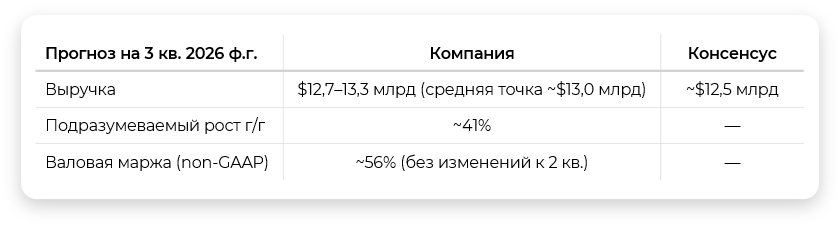
В ходе конференц-звонка генеральный директор Лиза Су заявила, что выручка от дата-центров должна удвоиться в 2027 году, а выручка от серверного направления — вырасти более чем на 80% г/г. Поставки Helios, первой стоечной ИИ-системы AMD, начинаются в текущем квартале заказчикам, включая Meta, OpenAI и Oracle, при этом основной объём наращивания придётся на 4-й квартал. Руководство отметило ослабление рынка ПК во втором полугодии на фоне роста стоимости памяти и комплектующих.
Реакция рынка
Акции закрылись 4 августа ростом на 7,2%, на уровне $518,58, после чего упали примерно на 8,8%, приблизительно до $473, на внебиржевых торгах. С начала года бумага прибавила около 140% и 21% за пять сессий, предшествовавших публикации.
Почему превышение ожиданий вызвало распродажу
- Ограничением выступает маржа, а не рост. Прогноз роста выручки на 41% при валовой марже, удерживаемой без изменений на уровне 56%, означает, что увеличение продаж пока не повышает валовую прибыль на доллар выручки — отчасти из-за краткосрочных затрат на наращивание Helios и удорожания памяти и комплектующих.
- Конверсия в денежный поток ослабла. Операционный денежный поток снизился с $2,96 млрд до $2,37 млрд, тогда как капитальные затраты более чем удвоились, до $808 млн, сократив свободный денежный поток примерно на 39% кв/кв.
- Превышение оказалось слишком скромным для сложившихся ожиданий. Выручка превзошла консенсус примерно на 2% после роста на 21% за пять сессий — это реакция в духе «покупай на слухах, продавай на фактах», а не вердикт по самому кварталу.
- Аналитики рассчитывали на более смелый прогноз по Helios. Комментаторы отмечали, что AMD исторически даёт консервативные прогнозы даже при наличии видимости на будущие периоды.
Замечание о распространённой ошибке в СМИ: ряд изданий сообщил о недоборе по валовой марже — 54% против консенсуса в 56%. Это смешение показателя по GAAP с показателем non-GAAP, к которому относится прогноз AMD. Валовая маржа по non-GAAP в 56% соответствовала ожиданиям и недобором не являлась.
Рекомендации аналитиков и целевые цены
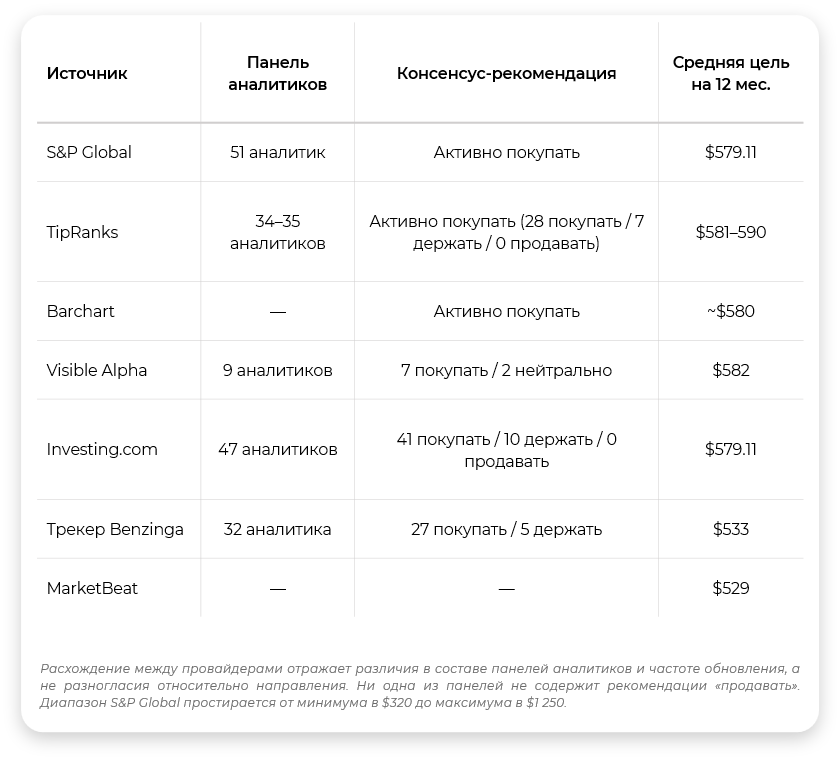
Приведённые ниже целевые цены в основном были установлены до публикации результатов 2-го квартала; пересмотры после отчёта на момент подготовки записки ещё не были агрегированы.
Консенсус по провайдерам данных
Целевые цены отдельных компаний
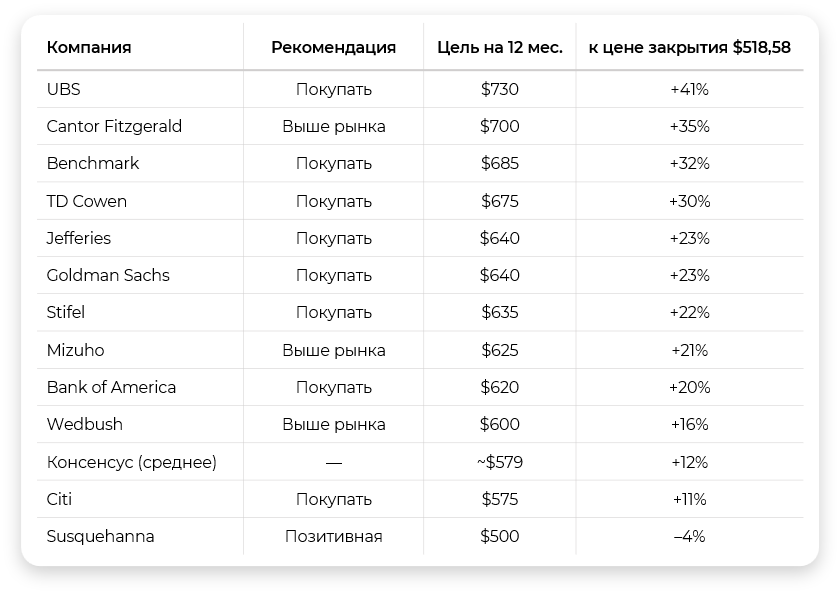
По отношению к консенсусу в ~$579 цена закрытия 4 августа подразумевает потенциал роста около 12% и примерно 22% от уровня внебиржевых торгов — скромно для консенсуса «активно покупать». Суть в том, что акция уже закрыла бóльшую часть разрыва до целевых цен аналитиков ещё до публикации отчёта. Цель Susquehanna в $500 находится ниже цены закрытия, несмотря на то что была только что повышена с $450, — это показывает, насколько цена ушла вперёд относительно моделей.
- Из 11 обновлений рекомендаций, выпущенных с 14 по 30 июля, восемь повысили целевые цены, ни одно не понизило.
- 36 из 40 аналитиков, покрывающих компанию, повысили оценки прибыли в течение 2-го квартала; один понизил.
- Рекомендации «держать» связаны преимущественно с оценкой стоимости, а не с качеством бизнеса; форвардный P/E AMD составляет около 68.
Сравнение с конкурентами: AMD, Intel, Nvidia
Оговорка о сопоставимости: финансовый календарь Nvidia опережает на квартал. Её последний отчёт — за 1 кв. 2027 ф.г., охватывающий квартал, завершившийся 26 апреля 2026 года, то есть на квартал раньше июньских кварталов AMD и Intel. Отчёт Nvidia за июльский квартал выйдет позже в августе, прогноз — $91 млрд.
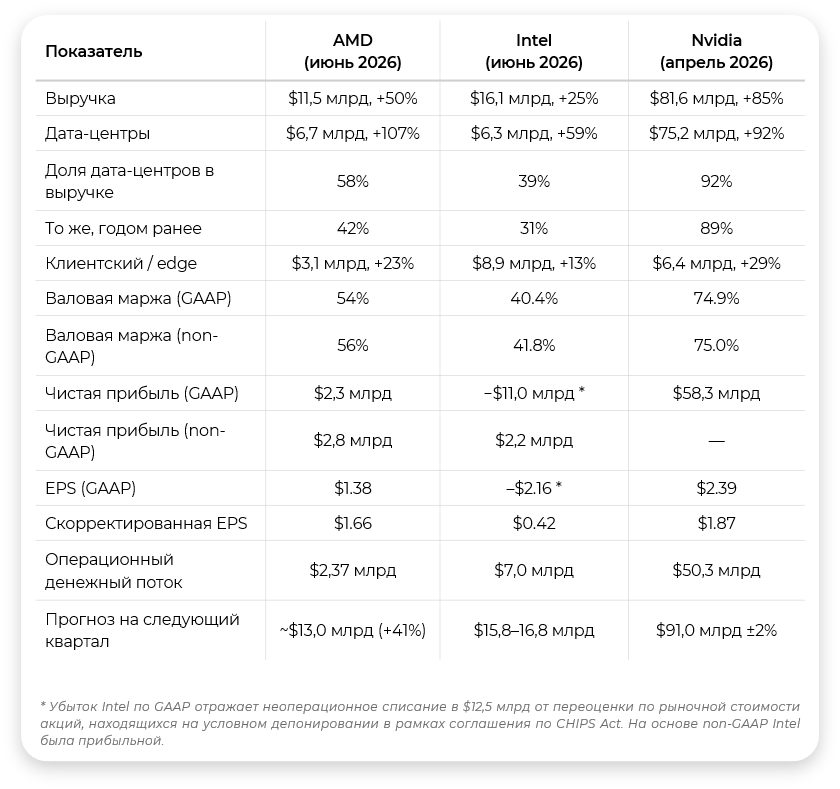
Строки по марже содержат главную конкурентную историю: Nvidia зарабатывает примерно 75 центов валовой прибыли на доллар выручки, AMD — 56, Intel — 42.
Строки о концентрации на дата-центрах отражают три разные бизнес-модели. Nvidia фактически является чистой компанией сегмента дата-центров с долей 92% выручки, и у неё почти не остаётся ничего, что смягчило бы паузу в расходах на ИИ. AMD находится посередине с 58% против существенно более низких 42% ранее и сближается с профилем Nvidia. Intel остаётся наиболее диверсифицированной с 39% — клиентские вычисления по-прежнему её крупнейший сегмент с $8,9 млрд, — хотя руководство отмечает, что ИИ-направления в совокупности выросли более чем на 70% г/г и в более широком определении обеспечивают около 70% совокупной выручки. Показатель Intel также занижен относительно конкурентов, поскольку выручка Intel Foundry ($5,8 млрд, преимущественно внутренняя и элиминируемая при консолидации) увеличивает сегментную базу, не добавляя к отчётной выручке группы.
Строки о концентрации на дата-центрах отражают три разные бизнес-модели. Nvidia фактически является чистой компанией сегмента дата-центров с долей 92% выручки, и у неё почти не остаётся ничего, что смягчило бы паузу в расходах на ИИ. AMD находится посередине с 58% против существенно более низких 42% ранее и сближается с профилем Nvidia. Intel остаётся наиболее диверсифицированной с 39% — клиентские вычисления по-прежнему её крупнейший сегмент с $8,9 млрд, — хотя руководство отмечает, что ИИ-направления в совокупности выросли более чем на 70% г/г и в более широком определении обеспечивают около 70% совокупной выручки. Показатель Intel также занижен относительно конкурентов, поскольку выручка Intel Foundry ($5,8 млрд, преимущественно внутренняя и элиминируемая при консолидации) увеличивает сегментную базу, не добавляя к отчётной выручке группы.
Доли рынка
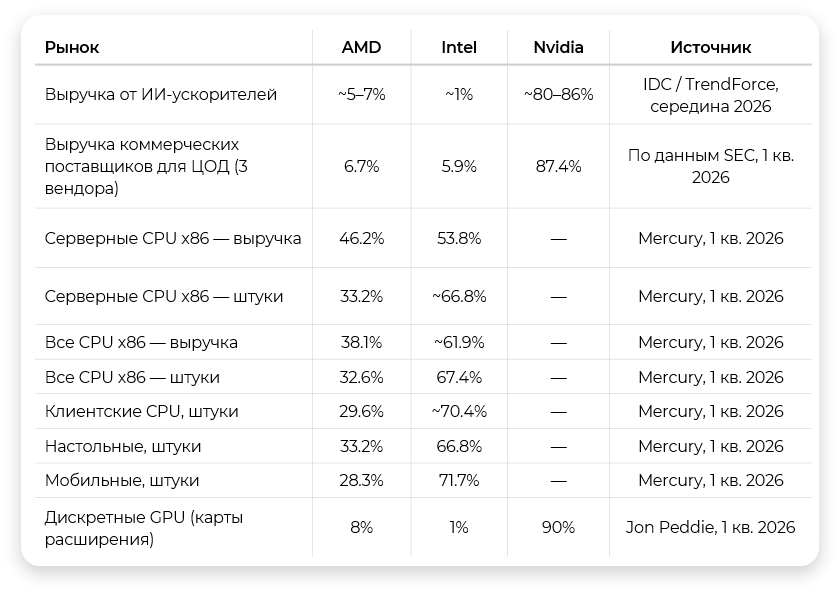
Две оговорки. Доли рынка ИИ-ускорителей представляют собой оценки без аудируемого источника; диапазон для Nvidia составляет примерно от 70% до 87% в зависимости от того, входит ли в знаменатель собственный кремний гиперскейлеров (Google TPU, AWS Trainium, Microsoft Maia, Meta MTIA). Кроме того, показатель в 87,4%, рассчитанный по данным SEC, завышает позиции Nvidia в GPU, поскольку продуктовые линейки AMD и Intel для дата-центров состоят преимущественно из CPU, а не ускорителей.
Arm становится растущей третьей силой: по оценке Mercury Research, в 1-м квартале 2026 года на Arm приходилось 14,4% рынка ПК и 13,2% серверов, при этом поставки серверов на Arm выросли почти вдвое г/г.
Arm становится растущей третьей силой: по оценке Mercury Research, в 1-м квартале 2026 года на Arm приходилось 14,4% рынка ПК и 13,2% серверов, при этом поставки серверов на Arm выросли почти вдвое г/г.
Выводы
- Главная тема — концентрация. AMD превратилась в компанию ИИ-инфраструктуры с побочным бизнесом по производству CPU. Около 90% прироста выручки и практически весь прирост операционной прибыли обеспечили дата-центры.
- Победа над Intel — но пока не над Nvidia. Доля в выручке от серверных CPU в 46,2% близка к паритету, и Су обозначила цель преодолеть 50%. Доля в ИИ-ускорителях почти не изменилась; примерно 86% у Nvidia практически не изменились г/г, несмотря на наращивание MI350, поскольку рынок растёт достаточно быстро, чтобы вместить обоих.
- Intel не сброшена со счетов. Рост DCAI на 59% при операционной марже сегмента в 40%, обеспеченный Xeon 6, усложняет медвежий тезис по серверному направлению Intel. Intel сообщает, что спрос по-прежнему превышает предложение по пластинам, памяти и подложкам, — а значит, часть прироста доли AMD в штуках в 1-м квартале отражает ограничения поставок у Intel, а не её неконкурентоспособность.
- Структурный риск сосредоточен в строке маржи. Nvidia конвертирует спрос на ИИ при валовой марже 75%; AMD выходит на тот же рынок с 56%, неся при этом потребительский бизнес. Стоечные системы Helios дают контент на уровне системы, но и затраты на уровне системы — именно поэтому наращивание их поставок важнее для мультипликатора, чем превышение по выручке.
- Следите за циклом пересмотров. Если аналитические дома приведут модели в соответствие с комментариями Су по 2027 году, целевые цены будут смещаться вверх даже при снижении котировок, расширяя, а не сокращая разрыв подразумеваемого потенциала роста. Противовесом выступают прогноз валовой маржи без изменений и сжатие свободного денежного потока.
Источники: пресс-релиз, презентация результатов и стенограмма конференц-звонка AMD за 2 кв. 2026 г.; релиз Intel за 2 кв. 2026 г. (23 июля 2026 г.); релиз Nvidia за 1 кв. 2027 ф.г. (20 мая 2026 г.); Mercury Research; Jon Peddie Research; оценки IDC, TrendForce и Silicon Analysts; консенсус-данные S&P Global Market Intelligence, TipRanks, Barchart, Visible Alpha, Benzinga и MarketBeat; материалы CNBC, Reuters, Benzinga и Tom's Hardware.
Подготовлено 5 августа 2026 г. Рыночные данные и оценки аналитиков быстро меняются — сверьтесь с актуальным источником перед принятием решений. Настоящий документ носит информационный характер и не является инвестиционной рекомендацией.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Контактная информация
Аналитический отдел
Отдел продаж инвестиционных продуктов

ООО ИК «Айгенис»
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)
info@aigenis.ru
+7(495) 21 21 101
123112, Москва, Пресненская наб., д. 12, оф. 9.5 (башня Федерация)